


हितेन्द्रसहित १५ जना कर्मचारी मिलेर श्वेतपत्र तयार, कुलमान हुँदा ४७ अर्ब नाफा, अहिले ५ अर्ब घाटा !
काठमाडौं । नेपाल विद्युत प्राधिकरणका दुई दर्जन कर्मचारी मिलेर स्वेतपत्र निर्माण गरेका छन् । कार्यकारी निर्देशक हितेन्द्रदेव शाक्यसहितको टीम मिलेर श्वेतपत्र तयार पारेको हो । एक महिनाअघि सरकारले कुलमान घिसिङलाई हटाएर प्राधिकरणको कार्यकारी निर्देशकमा हितेन्द्रदेव शाक्यलाई नियुक्त गरेको थियो । ऊर्जा, जलस्रोत तथा सिंचाइमन्त्री दिपक खड्काले शाक्यलाई श्वेतपत्र जारी गर्न निर्देशन दिएअनुसार शाक्यले पनि श्वेतपत्र तयार पारेका हुन् । श्वेतपत्र निर्माण गर्ने समूहका एक कर्मचारीका अनुसार प्राधिकरण ५ अर्ब बढी नोक्सानमा देखिएको छ । यसअघिका कार्यकारी निर्देशकले प्राधिकरणलाई ठूलो नाफामा देखाएपनि शाक्यले भने घाटामा देखाएका हुन् । कुलमानले यसअघि प्राधिकरणको वित्तीय विवरण सार्वजनिक गर्दै ४७ अर्ब बढी सञ्चित नाफामा प्राधिकरण रहेको दाबी गरेका थिए । उनले चालु आर्थिक वर्षको ६ महिनामै ११ अर्ब बढी नाफा गर्न प्राधिकरण सफल भएको तथ्यांक गत फागुनमा सार्वजनिक गरेका थिए । तर, शाक्यले भने प्राधिकरण घाटामा रहेको तथ्यांक सार्वजनिक गर्न लागेका हुन् । ती कर्मचारीका अनुसार सोमबार बसेको प्राधिकरण सञ्चालक समितिको बैठकले श्वेतपत्रलाई अनुमोदन गर्ने निर्णय पनि गरिसकेको छ भने अब छिट्टै नै सार्वजनिक गर्ने तयारी हुँदैछ । ऊर्जामन्त्री खड्काले घिसिङले हुँदै नभएको नाफालाई कागजी रूपमा अर्बौंको मुनाफा देखाएको आरोप लगाउँदै आएका थिए । स्रोतका अनुसार कुलमानले देखाएको सञ्चित नाफाबारे प्राधिकरणले महालेखा परीक्षकको कार्यालयसँग मौखिक सुझावसमेत लिएको थियो । तर, महालेखाका अधिकारीहरूले लेखा परीक्षण विवरणअनुसार श्वेतपत्र जारी गर्न सुझाव दिएको थियो । ‘प्राधिकरण ५ अर्ब २६ करोड सञ्चित घाटामा देखिएको छ, सोमबार बसेको बैठकले मंगलबार सार्वजनिक गर्ने निर्णय गरेको थियो । तर, बिहानै उर्जामन्त्रीज्यूले आज सार्वजनिक नगर्नू भनेर फोन गरेपछि आजका लागि रोकिएको हो,’ प्राधिकरण स्रोतले भन्यो । मन्त्री खड्काको उक्त निर्देशनपछि श्वेतपत्र सार्वजनिक गर्ने काम तत्कालका लागि रोकिएको उनको भनाइ छ । प्राधिकरणका प्रवक्ता राजभाइ शिल्पकारले श्वेतपत्रमा एक/दुई विषय छुटेकोले त्यसलाई समेटेर छिट्टै नै पत्रकार सम्मेलनको आयोजना गर्ने तयारी रहेको सुनाए । ‘बोर्डबाट सार्वजनिक नगर्नू भनेर निर्देशन आएको छ । त्यसैले आज सार्वजनिक गर्ने भनिएको पत्रकार सम्मेलन गर्न सकिएन,’ उनले भने । श्वेतपत्रमा घिसिङको कार्यकालमा देखाइएको नाफा, खर्चको वास्तविकता र प्राधिकरणको हालको आर्थिक अवस्था समेटिएको प्रवक्ता शिल्पकारको भनाइ छ । प्राधिकरण स्रोतका अनुसार अहिले ऊर्जामन्त्री खड्का र उर्जा सचिव सुरेश आचार्यको प्रत्यक्ष हस्तक्षेप प्राधिकरणको काम कारवाहीमा हुने गरेको छ । तत्कालनी कार्यकारी निर्देशक घिसिङले आफ्नो स्वार्थमा साथ नदिएपछि ऊर्जामन्त्री खड्काले उनलाई हटाएका थिए । शाक्यलाई पनि ऊर्जामन्त्रीले आफ्नै निर्देशनअनुसार चलाउन खोजिरहेको स्रोतको दाबी छ । श्वेतपत्रमा के छन् शाक्यका योजना ? श्वेतपत्र मार्फत् शाक्यले विभिन्न योजनाहरू अघि सारेका छन् । तीन वर्षदेखि विद्युत् महसुल समायोजन नभएकाले समयानुकूल विद्युत् महसुल समायोजन गर्न आवश्यक पहल गर्ने, डेडिकेटेड तथा ट्रंकलाइन, सडक बत्ती र सरकारी कार्यालयको बक्यौता असुलीलाई पनि प्राथमिकता दिने, ऊर्जा सुरक्षाका लागि ब्याट्री इनर्जी स्टोरेज सिस्टम र पम्प स्टोरेज प्लान्ट अघि बढाउने र बर्खामा उत्पादन भएको बिजुली खेर जान नदिन ब्याट्री इनर्जी सिस्टमका लागि ठूलो लगानीका लागि पहल गर्ने योजना अगाडि सारेका छन् । यस्तै, दुई वर्षभित्रै सम्पूर्ण जिल्लामा विद्युतीकरण गर्ने, अप्पर अरुण, दुधकोशी, सुनकोशी–३ र जावा तिला आयोजनालाई प्राथमिकता दिएर कार्यान्वयन गर्ने, उत्पादन, प्रसारण र वितरण प्रणाली विस्तारका लागि आगामी पाँच वर्षमा निर्माणाधीन आयोजनासहित करिब ६ खर्ब बजेट आवश्यक पर्ने भएकाले वैदेशिक स्रोतबाट ४ खर्ब र आन्तरिक स्रोतबाट दुई खर्ब जुटाउने योजना उल्लेख छ ।
ठूला बीमा कम्पनीभन्दा लघुबीमाको सेवा उत्कृष्ट छ {सीईओ भण्डारीसँगको कुराकानी}
लघुबीमा न्यून आय भएको वर्गलाई लक्षित गरी सञ्चालनमा ल्याइएको कार्यक्रम हो । नेपालमा २०७१ सालदेखि नै लघुबीमाको सुरुवात भए पनि लघुबीमा कम्पनीमार्फत सुरु हुन थालेको भने २ वर्ष मात्रै हुँदैछ । हाल जीवन र निर्जीवन गरी सातवटा लघुबीमा कम्पनीहरू सञ्चालनमा छन् । निम्न आय वर्गलक्षित यो कार्यक्रमको लाभ लक्षित वर्गले जति लिनुपर्ने हो त्यो हुन भने सकेको छैन । दुई वर्षको अवधिमा लघु बीमाले के कति उपलब्धि हासिल गर्न सके/सकेनन्, कस्तो छ यसको प्रभावकारिता, लक्षित समूहमा रहेर काम गर्न कम्पनीहरूलाई के-कस्ता चुनौती छन् लगायत विषयमा केन्द्रित रहेर विकासन्युजको लागि बविता तामाङले गार्डियन माइक्रो लाइफ इन्स्योरेन्सका प्रमुख कार्यकारी अधिकृत (सीईओ) चिरायु भण्डारीसँग कुराकानी गरेकी छन् । गार्डियन माइक्रो इन्स्यारेन्सको व्यवसाय कस्तो छ ? काम कत्तिको प्रभावकारी रूपमा भइरहेको छ ? नेपालमा लघु बीमा व्यवसायको कुरा गर्दा विंस. २०७१ सालदेखि नै नेपाल बीमा प्राधिकरणले सुरुवात गरेको हो । त्यतिबेला ठूला बीमा कम्पनीहरूमार्फत मात्रै बीमा हुने गर्थ्यो । पछि लघु बीमा व्यवसायको लागि छुट्टै लघुबीमा कम्पनी नै चाहिन्छ भन्ने अवधारणाको कारण नेपाल सरकार र बीमा प्राधिकरणको समन्वयमा लघुबीमा कम्पनी खुलेको हो । त्यसमा सबैभन्दा पहिले बजारमा खुलिएको लघुबीमा कम्पनी गार्डियन माइक्रो इन्स्यारेन्स कम्पनी हो । स्थापनाकालदेखि नै कम्पनीले लक्षित वर्गमा केन्द्रित भएर व्यवसाय विस्तार गर्ने प्रयास गरिरहेको छ । कम्पनी सुरुवात भएको २ वर्ष हुँदैछ । यस बीचमा कम्पनीको व्यवसाय धेरै राम्रो छ भन्ने अवस्थामा छैन र नराम्रो भन्न पनि मिल्दैन । ठीकै छ । हामी विस्तारै अघि बढिरहेका छौं । हिजोभन्दा आज राम्रो र आजभन्दा भोलि झन् राम्रो गर्ने हिसाबले कम्पनीले व्यवसाय गरिरहेको छ । लघुबीमा न्यून आय, ग्रामीण क्षेत्र लक्षित बीमा हो । यसर्थमा कम्पनीको व्यवसाय लक्षित वर्ग केन्द्रित हुन सकेको छ ? हामीले भर्खर सुरु गरेका छौं, लक्षित वर्गसम्म पुग्न समय लाग्छ । हामी स्थानीय तहसँगको सहकार्यमा उहाँहरूबीच पुग्न त पुगेका छौं, तर पर्याप्त होइन । पुग्ने कोसिस गरिरहेका छौं । लक्षित वर्गलाई नजिकैबाट चिन्ने र नियाल्न सक्ने भनेको स्थानीय तहले नै हो । स्थानीय तहसँग न्यून आय, पिछाडिएका वर्ग कति छन् भन्ने यकिन तथ्यांकसमेत हुन्छ । कतिपय स्थानीय निकायले त्यस्ता वर्गलाई बीमाको दायरामा ल्याएर प्रिमियमसमेत आफै तिर्दिएको छ । तर यो संख्या निकै कम छ । यस्तो काम केही स्थानीय तहका गाउँपालिका, नगरपालिका र वडाले मात्रै गरेका छन् । लक्षित वर्गसम्म पुग्नको लागि चुनौती कहाँनेर हो, हाम्रै कमी कमजोरी केही छन् कि ? स्थानीय तहसँग कसरी समन्वय गर्दै हुनुहुन्छ ? स्थानीय तहको प्राथमिकतामा बीमा पर्न सकेको छैन । यदि उहाँहरूको प्राथमिकतामा बीमा परेको भए उहाँहरूले लक्षित समूह खोज्दै पुग्नुहुन्थ्यो । नपरेको कारणले नै हामीले खोज्नै जानुपर्ने अवस्था छ । हामीले खोज्दै जानु र उहाँहरूले खोज्नुमा धेरै फरक छ । यो बीचमा ठूलो ग्याप हुँदा पनि लक्षित समूहमा रहेर काम गर्न हामीलाई केही चुनौती थपिएको हो । हामीले स्थानीय तहसँग समन्वय गर्दा सहयोग गरेनन् भन्न मिल्दैन । केही सहयोग गर्नुभएको छ । मुख्य विषय बीमासम्बन्धी चेतनाको कमी छ । बीमा भन्नेवित्तकै धेरैको दिमागमा किन गर्ने र भन्ने नै छ । हामीले एकदमै सस्तो टर्म इन्स्योरेन्स पोलिसी बेच्छौं । जसमा २९ वर्ष अवधिको लागि एक लाख रुपैयाँको बीमा गर्दा न्यूनतम १३१ रुपैयाँ प्रिमियम तिरे पुग्छ । यो बीचमा बीमितको मृत्यु भएमा एक लाख रुपैयाँ पाउँछ र क्रिया खर्चबापत छुट्टै २५ हजार रुपैयाँ पाउँछ । बीमाको यो फाइदालाई धेरैले बुझ्नुभएको छैन । हामीले जनमानसमा बुझाउनै छ । १३१ रुपैयाँमा अहिले एक प्लेट मम पनि आउँदैन । हामी कसैलाई एक प्लेट मम सित्तैमा खुवाउन तयार हुन्छौं तर बीमा गरौं न भन्दा मान्दैनौं । यो धारणालाई विस्तारै हटाउँदै जानुपर्ने छ । चुनौतीहरू धेरै छन् । जहाँ चुनौती हुँदैन, त्यहाँ काम गर्न मज्जा पनि हुँदैन । जहाँ समस्या हुन्छ, त्यहाँ समाधान पनि हुन्छ । यसर्थमा सुरुमा हामीले चुनौतीलाई समाधानको रूपमा चिर्दै अघि बढ्ने हो । तत्काल गर्न नसकिएला तर विस्तारै गर्न सक्छौं । निम्न, पिछाडिएका वर्ग बीमा किन गर्ने भन्ने थाहा नपाएकै कारण पछि पर्नुभएको छ । नेपाल सरकारले पनि उहाँहरूलाई सहयोग गर्नुपर्ने, बीमाको दायरामा ल्याउनुपर्ने र ठूला कम्पनीले पनि त्यो काम गर्न नसकेकै कारण लघु बीमा कम्पनीमार्फत परिपूर्ति गर्न लघु बीमाको स्थापना भएको हो । परिवर्तन ल्याउन समय लाग्छ । बीमा भन्नेवित्तिकै धेरैले ठगी गर्ने माध्यम, समयमै भुक्तानी दिँदैन भन्ने धारणा बोकेर बसेको देखिन्छ । यो धारणालाई सबै बीमकले चिर्नुपर्ने आवश्यकता छ । बीमितले लामो समयसम्म भुक्तानी पाएनौं भन्ने गुनासो आउँछ नी ? जीवन बीमामा मृत्युदाबीको भुक्तानी हुन्छ । निर्जीवनमा सम्पत्तिको क्षतिको मूल्यांकनको आधारमा भुक्तानी हुन्छ । मृत्युदाबी भुक्तानीको हकमा बीमितको मृत्यु भएको हो कि होइन भन्ने यकिन कागजात आवश्यक पर्छ । जब स्थानीय निकायले यो मान्छेको मृत्यु भएको हो भनेर प्रमाणित गरेर दिइसकेपछि भुक्तानी दिन हामीलाई कुनै गा¥हो विषयको कुरा होइन । यसका लागि इच्छाएको व्यक्तिको बैंक खाता चाहिन्छ । हामी सिधै बैंक खातामा डिपोजिट गर्छौं । निर्जीवन बीमाको हकमा प्रहरी रिर्पोट, सर्भे रिर्पोट हुन्छन् । त्यो तुरुन्तै नहुन सक्छ, समय लाग्न सक्छ । जसले गर्दा प्रक्रिया अलि लामो हुन सक्छ । तर लामो प्रक्रिया हुन्छ भन्दैमा अहिलेको डिजिटल जमानामा त्यसलाई लम्ब्याउनुपर्छ भन्ने छैन । त्यसलाइै कसरी न्यूनीकरण गर्न सकिन्छ भनेर त्यतातिर हेरेर छिटो दाबी भुक्तानीमा जोड दिनुपर्छ । बजारमा केही ठूला कम्पनीले समयमै दाबी भुक्तानी दिन नसक्दा बीमाप्रति बीमितको विश्वास घटेको छ । त्यसलाई चिर्नलाई नै हामीले छिटो दाबी भुक्तानी गर्दै आएका छौं । नियामकसँगको समन्वय कस्तो छ ? नियामक निकायले आफ्नो तर्फबाट गर्नुपर्ने सहयोग गरिरहेको छ । सहयोग कुन हदसम्म गर्ने भन्ने कुरा हामीसँग पनि निर्भर हुन्छ । हामीले कम्पनी खोल्यौं, बिजनेस पनि तपाईंहरूले गर्दिनुपर्यो भनेर भन्ने कुरा हुँदैन । व्यवसाय गर्ने क्रममा वा प्रडक्ट विकास गर्ने क्रममा के कस्तो सहयोग माग्ने भन्ने कुरा आउँछ । हामीलाई चाहिएको आवश्यकताहरू के–के हुन् ती कुराहरु उहाँहरूमाझ राखेपछि उहाँहरूले त्यसमा सहयोग गर्ने कुरा आउँछ । बामे सर्दै गरेको लघुबीमालाई के-के चाहिन्छ, के-के गर्नुपर्छ भन्ने कुरा हामीले पहिचान गर्दैछौं । हुन त लघुबीमा निर्देशिका छ, त्यसमा लघुबीमाको बारेमा धेरै कुरा आएका छन् । बीमा ऐनमा पनि लघुबीमाको धारणा छ । तर कसरी के गर्ने, कुन मोडालिटीमा जाने भन्ने स्पष्टता छैन । त्यसमा करेक्सन हुनुपर्ने देखिन्छ । सँगसँगै नेपाल सरकारले स्थानीय निकायमा पिछाडिएका वर्ग जति पनि छन् तिनीहरूमाझ बीमाको पहुँच पु¥याउनुपर्यो भनेर नीतिगत नै व्यवस्था गर्दिनुपर्यो । सबै निकायमा निर्देशन दिएको अवस्थामा लघुबीमा व्यवसायलाई अझै बढी विस्तार गर्न सकिन्छ । नत्र भने लघुबीमा स्थानीय तहलाई हैन, हाम्रो मात्रै आवश्यक हुन जान्छ । यदि नीतिगत रूपमै यो कुराको व्यवस्था भयो भने उहाँहरूको आवश्यकतामा बीमा पथ्र्यो । यसरी हाम्रो र उहाँहरूको आवश्यकता मिलेर काम गर्न सके छिट्टै नतिजा आउथ्यो । त्यही भएर नीतिगत रूपमै स्थानीय निकायले पिछागिएका वर्ग र जनजातिलाई बीमा गर्नु भनेर थपिएको अवस्थामा यसको प्रभावकारी बढ्ने छ । हुन त स्थानीय तहमा स्वास्थ्य बीमा छ । तर अनिवार्य छैन । कतिले गरेका छन्, कतिले गरेका छैनन् । लघुबीमालाई सरकारले अनुदान पनि दिएको छैन । अनुदान अथवा यति व्यवसाय गरेपछि कर छुट भन्ने भयो भने अझ राम्रो हुन्थ्यो । त्यसैले अहिलेको लागि हामीले हाम्रा समस्या हामीले नै खोजेर सम्बन्धित निकायमा समाधनको लागि जाने र त्यसरी नै अघि बढ्ने भन्ने नै छ । लघुबीमा र अन्य ठूला बीमा कम्पनीबीच फरक के छ ? लघुबीमा कम्पनीलाई व्यवसाय कतिसम्म गर्न पाइन्छ भनेर सीमा तोकिदिएको छ । लघुबीमा निर्देशन २०७९ अनुसार जीवन बीमाको हकमा अधिकतम् बीमांकको पाँच लाख रुपैयाँसम्मको पोलिसी बेच्न पाइन्छ भन्ने छ । निर्जीवनको हकमा अधिकतम् बिमांकको ५० लाख रुपैयाँसम्मको पोलिसी बेच्न सकिने व्यवस्था छ । त्यसअन्र्तगत घर सम्पति तथा व्यवसाय, इन्जिनियरिङ बीमा ५० लाखसम्म, दायित्व तथा मौद्रिक क्षति बीमा पाँच लाख रुपैयाँसम्म गर्न सकिने प्रावधान छ । हामीले त्यही सीमाभित्रको बीमा गर्ने ग्राहक खोज्नुपर्ने हुन्छ । ठूला कम्पनीको हकमा यो लिमिटेशन छैन । उहाँहरूले एक लाखको बीमा गरेपनि करोडको बीमा गरेपनि कुनै सीमा छैन । मुख्य फरक यही नै हो । अरू डकुमेन्टेसनको पार्टमा कुनै भिन्नता छैन । जीवन बीमाको हकमा ठूला बीमा कम्पनीहरूले बोनस दिइरहेका हुन्छन्, हामीले त्यसरी बोनस घोषणा गर्न पाइँदैन । बोनसको सट्टामा ग्यारेन्टी एडिस्नल भनेर प्रडक्ट निकाल्न पाउँछौं । जुन पोलिसीमै यति ग्यारेन्टी भनेर तोक्छौं । बोनसमा एकरूपता हुँदैन । कुनै बेला ४० प्रतिशत हुन सक्छ, कुनै बेला २० मा झर्न सक्छ । ग्यारेन्टीमा त्यस्तो हुँदैन । लघुबीमा व्यवसायको लागि निर्देशिकाले जुन सीमा तोकिदिएको छ, यसले गर्दा अरू ठूला कम्पनीहरूसँग प्रतिस्पर्धा गर्न कतिको चुनौती छ ? चुनौती छ । चुनौती हुँदाहुँदै पनि हामीले अरू कुरामा भन्दा सर्भिसमा फोकस गर्छौं । हामी कसरी हुन्छ राम्रो सेवा दिने भनेर अघि बढिरहेका छौं । भोलिका दिनमा ठूला कम्पनीले भन्दा राम्रो सर्भिस दिन सक्यौं भने पक्कै पनि उहाँहरू हाम्रोमा आउनुहुनेछ । कुन कम्पनीले राम्रो सर्भिस दिइरहेको छ भन्ने थाहा पाएपछि विस्तारै उहाँहरूमा लघुबीमामा आकर्षित हुनुहुनेछ । तर, हामी अस्वस्थ प्रतिस्पर्धा चाहँदैनौं । अस्वस्थ प्रतिस्पर्धा पनि कुन दृष्टिकोणले हेर्न हो त्यसमा फरक पर्छ । आ–आफ्नो दृष्टिकोण हुन्छ । हामील सर्भिसमा प्रतिस्पर्धा गर्ने हो । सर्भिसमा हामीसँग कसैले प्रतिस्पर्धा गर्न सक्दैन । त्यो ग्यारेन्टीका साथ भन्न सक्छु । अहिलेकै कुरा गर्ने हो भने ठूला कम्पनीले भन्दा हामीले राम्रो सर्भिस दिइरहेका छौं । अधिकांश ठूला बीमा कम्पनीहरूको व्यवसाय सहरकेन्द्रित नै छ । लघुबीमा कम्पनी आफैमा ग्रामीणकेन्द्रित बीमा व्यवसाय हो । के हामीले व्यवसायलाई ग्रामीणमा जोड दिन सकेका छौं ? बीमा व्यवसायलाई ग्रामीण क्षेत्रमा लैजान निकै कठिन छ । ग्रामीण क्षेत्रमा एउटा यस्तो समूह छ जसले विभिन्न वर्गलक्षित सचेतना जगाउने नाममा मान्छेहरू ल्याएर भेला गराउने, दिनभरि कार्यक्रम सञ्चालन गर्ने र कार्यक्रम सकेपछि पकेट खर्च दिँदै आएकाे छ । हामीले त्यसरी कार्यक्रम गर्न सक्दैनौं । हामी १३१ रुपैयाँ प्रिमियम लिन्छौं त्यहीबाट कसरी कम्पनी चलाउनु अनि कसरी कार्यक्रममा भात खुवाउनु ? यो कुराले पनि हामीलाई समस्या दिइरहेको छ । यसलाई स्थानीय तहले समन्वय गर्दियो भने सहज हुन्छ । यसरी दिनभरी कार्यक्रम गरेर पकेटमनि पनि दिने जति पनि एनजिओ/आइएनजीओ संस्थाहरू छन्, तिनीहरूसँग पनि हामीले समन्वय गर्न नखोजेको त होइन । तर उहाँहरूले हामीलाई प्लेटफर्म दिनुहुन्नँ । किनभने यो विशेष उनीहरूको कार्यक्रम थियो । तैपनि हामीले कोसिस गरिरहेका छौं, विस्तारै हुन्छ भन्ने अपेक्षा गरौं । प्रविधिको तीव्र विकास भइरहेको छ । अब हरेक क्षेत्रमा यसको प्रयोग नगरी सुखै छैन । लघुबीमा कम्पनीहरुले सूचना र प्रविधिको कतिको प्रयोग गर्न सकेका छन् ? शतप्रतिशत गर्न सकेका छौं । हामीले २४ घण्टाभित्र दाबी भुक्तानी सेटलमेन्ट गर्छौं । अहिले सुगम होस् या दुर्गम जहाँपनि इन्टरनेटको सुविधा छ । हामीलाई आवश्यक डकुमेन्ट भौतिक रूपमै उपस्थित भएर दिनुपर्छ भन्ने छैन । उहाँहरूले मेल या अन्य कुनै माध्यमबाट अनलाइनबाटै सफ्टकपी पेश गरे पुग्छ । सफ्टकपीकै आधारमा हामी भुक्तानी गर्छौं । यसबाहेक अनलाइनबाटै हाम्रो एप डाउनलोड गरेर ग्राहकले पोलिसी खरिद गर्न सक्नुहुन्छ । तपाईं आफै अन्डरराइटर, आफै पोलिसी होल्डर हो । हाम्रा एजेन्टहरूले पनि कार्यालायमा आएर कागजात, प्रपोजल बुझाउनुपर्दैन । अनलाइनबाटै गर्न सकिने व्यवस्था छ । त्यसका लागि भने केही सर्टेन ‘रिक्वायरमेन्ट’ पूरा गर्नुपर्ने हुन्छ । अहिले त जति पनि अनलाइन पेमेन्ट गेटवे छन् । तीमध्ये कुनै एक छानेर पेमेन्ट गरेपछि पोलिसी तपाईंको मोबाइल एपमा आउँछ । पोलिसी किन्न, दाबी भुक्तानीको लागि कार्यालय समय नै कुर्नपर्छ भन्ने छैन । जुनसुकै समयममा यो सुविधा अनलाइनबाटै लिन सक्नुहुन्छ । हामीले हाम्रा एजेन्टहरूलाई पनि प्रविधिमैत्री बनाउँदै लगेका छौं, आवश्यक तालिमहरू दिने गछौं । पहिले आजको जस्तो अवस्था थिएन । बीमा गर्नुपर्यो या कुनै सेवा लिनुपर्दा कार्यालय नै धाउनुपर्ने, हार्डकपी डकुमेन्ट नै पेश गर्नुपर्ने बाध्यता थियो । अहिले कम्पनी र ग्राहकसमेत प्रविधिमैत्री बन्दै गएका छन् । केही ग्राहकलाई सबै कुरा अनलाइनबाटै गर्न सहज नहोला तर पनि उहाँहरु विस्तारै अभ्यस्त हुँदै जानुभएको छ । गार्डियनकै कुरा गरौं, के के छन् उपलब्ध बीमा सेवा ? तीमध्ये कुन बढी प्रभावकारी भइरहेको छ ? हामीसँग एउटा विशुद्ध जोखिम बहन गर्ने र अर्को दीर्घकालीन लगानीसँगै जोखिम बहन गर्ने खालको पोलिसी छ । गार्डियन माइक्रो टर्म इन्स्योरेन्स प्लान, दीर्घायु लघुबीमा योजना, साना बचत लघुबीमा योजना, बाल समृद्ध लघुबीमा योजना जस्ता प्रडक्ट हामीले ल्याएका छौं । यीमध्ये बढी प्रभावकारी भइरहेको अथवा बढी बेचिरहेको पोलिसी भनेको टर्म पोलिसी हो । यो योजना विशेष गरी बैंक तथा वित्तीय संस्था, सहकारीबाट कर्जा लिने ग्राहकको लागि केन्द्रित पोलिसी हो । जुन पोलिसीले बीमितलाई सुरक्षा लाभ प्रदान गरेको छ । कतिपयले वित्तिय संस्थाले कुनै पनि व्यवसाय, उद्यम गर्नको लागि कर्जा लिएको हुन्छ । कथमकदाचित त्यो व्यक्तिको मृत्यु भएको अवस्थामा कर्जा कसरी तिर्ने ? यदि त्यस्ता व्यक्तिले यो पोलिसी खरिद गरेको छ भने बीमा कम्पनीबाट सुरक्षा हुन्छ र आफ्नो व्यवसाय पनि सुरक्षित रहन्छ । त्यसैले यो पोलिसी बढी प्रभावकारी भइरहेको छ । आगामी दिनमा कम्पनीलाई थप मजबुत बनाउन के कस्ता नयाँ योजना अघि सार्नुभएको छ ? आगामी मुख्य योजना भनेकै व्यवसाय विस्तार नै हो । व्यवसाय विस्तारको लागि हामीले आइपरेका समस्या र चुनौती समाधान गर्दै जानुपर्ने हुन्छ । कस्ता समस्या र चुनौती आउँछन् त्यसलाई सहज तरिकाले अगाडि बढाउने हो त्यसमा ध्यान दिएर जाने सोच बनाएका छौं । हाम्रो उद्देश्य तल्लो वर्गमा जसले बीमाबारे बुझेका छैनन् तिनीहरुलाई बीमाको दायरामा ल्याउने गरी कटिबद्ध भएर अगाडि बढिरहेका छौं । अन्तिममा, बीमितलाई सन्देश के छ ? बीमा परिवारको सुरक्षा भन्छौं, त्यो मात्रै होइन । बीमा गर्नु जोखिम बहन मात्रै ठूलो कुरा होइन । जोखिम बहनको साथसाथै भोलिका दिनमा आइपर्न सक्ने आर्थिक अभावलाई पनि बीमाले ठूलो मद्दत गर्छ । अहिले उमेर हुँदा जे पनि गर्न सकिन्छ, ज्याला, मजदुरी व्यवसाय जे पनि गर्न सकिन्छ । भोलिका दिनमा यी सबै काम गरिरहन सक्छौं भन्ने हुँदैन । कुनै दुर्घटनामा पर्न सक्छौं या वृद्धावस्थामा पुगेपछि काम गर्न सकिने अवस्था पनि रहँदैन । सरकारले ज्याला मजदुरी गर्नेलाई ५५ वर्षपछि रिटायरमेन्ट नै तोकिदिएको छ । मजदुरी गर्नेको न पेन्सन हुन्छ, न त कुनै भत्ता । त्यसपछि आर्थिक रूपमा कसले हेर्छ ? त्यसैले आर्थिक सहयाताको लागि पनि बीमा अनिवार्य छ । यो विषयमा बीमितले विस्तारै बुझ्दै जानुभएको छ । अहिलेको थोरै रकम बचत भोलिको ठूलो रकम हो । यसले बीचमा केही भइहाल्यो भने परिवारको सुरक्षा हुन्छ भएन भने पनि आर्थिक सुरक्षा हुन्छ । बीमाको महत्वबारे हामीले ग्रामीण क्षेत्रमा सचेतना कार्यक्रम गर्दै आएका छौं, यो पर्याप्त होइन ।
जनता जिउँदै जल्दा किन जल्दैन सरकारको मन ?
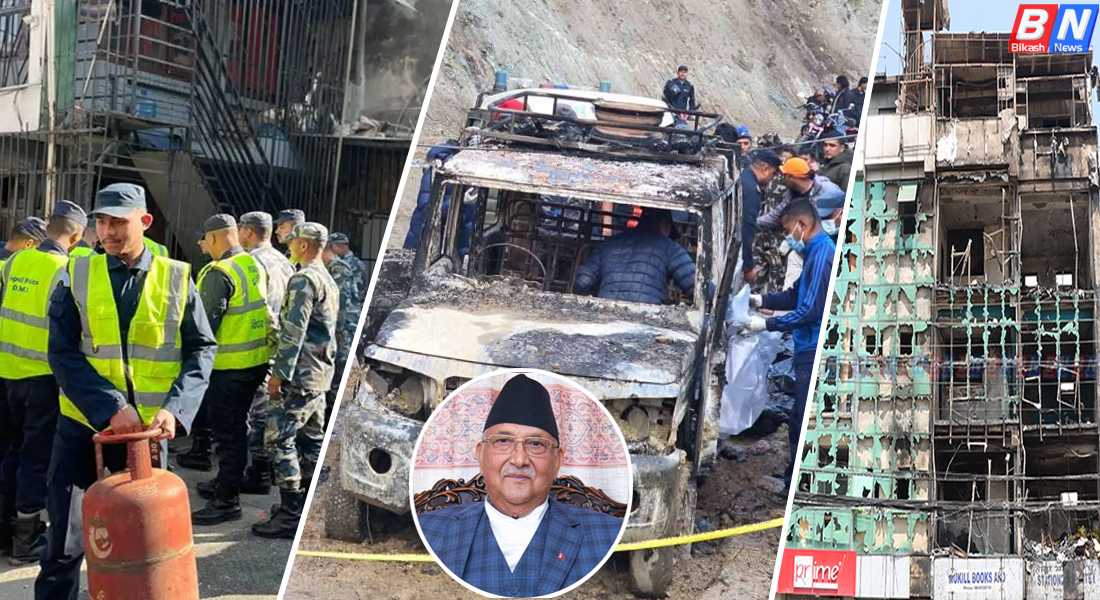
काठमाडौं । ललितपुरकी सविना आचार्य छोराछोरीसहित पाथीभरा दर्शन गर्न झापा पुगिन् । झापा माइतीघर भएकी उनी पहिले बाआमासँग भेट्ने र त्यसपछि पाथीभरा जाने योजनाका साथ छोराछोरीसँगै भद्रपुर गइन् । छोरी आउँदा आमाबुवा पनि मक्ख । छोरी दर्शनकै लागि ललितपुरबाट झापा पुगेपछि उनका बुबाआमा पनि छोरी नातिनातिनासँग पाथिभरा दर्शनका लागि तयार भए । धार्मिक क्षेत्र पाथीभराको दर्शन गर्न देशका विभिन्न ठाउँमा श्रद्धालु भक्तजन पुग्छन् । टाढा–टाढाबाट पुग्ने त्यो ठाउँमा मौका जुरेर अवसर पाएको बेला सविना छोराछोरीसहित बाआमालाई लिएर पाथीभरा दर्शनको लागि तयार भइन् । उनीसँगै १६ वर्षकी छोरी आध्या, ९ वर्षका छोरा अभिनयव, उनका ७० वर्षका बुवा विनोद पौडेल र ६९ वर्षकी आमा सरिता पौडेल दर्शनका लागि घरबाट हिँडे । बैशाख ८ गते बिहान उनीहरू फुङलिङ बजारबाट मन्दिरका लागि हिँडे । सपरिवार भएकाले उनको परिवार बजारबाट मे १ च ३०११ नम्बर बोलेरोमा गए । जसका चालक थिए फुङलिङका ४५ वर्षका दुर्गा भट्टराई । सबेरै मन्दिर पुग्ने योजनाका साथ उनीहरू बिहान ४ बजे बजारबाट हिँडे । तर, सेवारो चोकमा नपुग्दै बोलेरोमा करेन्ट लागेर आगलागी भयो । गाडी चालकसहित चार जनाको घटनास्थलमै मृत्यु भयो । घाइते सविना र छोराको उपचार जारी छ । मनोकामना पुरा होस् भनेर पाथीभरा दर्शनका लागि हिँडेकी सविनाले बाआमा मात्र होइन, १६ वर्षकी छोरीलाई समेत गुमाइन् । विद्युतको लतारिएको तारले यस्तो सम्मको दुर्घटना गराउनु निकै दुःखपूर्ण घटना हो । घटनापश्चात नेपाल विद्युत प्राधिकरणको कामप्रति सर्वत्र आलोचना भइरहेको छ । यो विषयमा सरकारको खासै ध्यान छैन । विद्युत प्राधिकरणले भने यो विषयमा छानबिन भइरहेको जानकारी गराएको छ । विद्युत प्राधिकरणको प्रादेशिक कार्यालयका प्रमुख मुनिन्द्र ठाकुरले यो विषयमा छानबिन गर्न प्रधिकरणको छानबिन समिति घटना स्थलतर्फ गइसकेको बताए । उनले छानबिन समितिले तयार पार्ने प्रतिवेदनअनुसार पीडित परिवारलाई क्षतिपूर्ति दिने योजना प्राधिकरणको रहेको सुनाए । करेन्ट लागेर जलेको बोलेरो गाडी । ‘अहिले पीडित परिवार पनि काजक्रियामा हुनुहुन्छ, १३ दिनको काम सकेर उहाँहरूले निवदेन दिनुहुन्छ,’ उनी भन्छन्, ‘त्यसपछि त्यो माग र छानबिन समितिको प्रतिवेदन अनुसार हाम्रो विनियमावलीमा रहेको व्यवस्था अनुसार क्षतिपूर्ति दिन्छौं ।’ ठाकुरले त्यो दिन रातभरि हावाहुरी चल्दा विद्युत् लत्रिएर झरेको र बिहानै गाडी त्यही तारमा अल्झिँदा यस्तो अवस्था सिर्जना भएको बताए । ‘हामीले समयमै थाहा पाएको भए अवस्था यस्तो आउने थिएन । राति हावाहुरी चलेछ, पोलमा रहेको तार लत्रेर भुइँमा झरेछ र पछि त्यही माथि गाडी पुग्दा यो अवस्था आयो,’ उनले भने । नेपाल विद्युत प्राधिकरणका प्रवक्ता राजभाइ शिल्पकारले प्रदेशको छानबिन समितिले गरेको निर्णयपछि कति राहत दिने र के-कसरी अगाडि बढ्ने भन्ने विषयमा स्पष्ट हुने धारणा राखे । अहिले छानबिनको काम भइरहेकाले पीडितले आवश्यक क्षतिपूर्ति पाउने उनले दाबी गरे । तर, यति ठूलो घटनामा सरकारले भने घटना कसरी भयो ? अवस्था कस्तो थियो भन्ने समेत सामान्य जानकारी राख्न उचित ठानेन । सोही ठाउँका सांसद योगेश भट्टराईले सामाजिक सञ्जालमा यो विषयलाई उठान गरे पनि सरकारको प्राथमिकतामा भने यो घटना परेन । सरकारको नजरमा नपरेका यस्ता घटना उल्लेख्य छन् । गत माघ २७ गते काठमाडौंको कमलपोखरी भएको ग्यास सिलिण्डर विष्फोट घटनामा पनि सरकार अनुदार बन्यो । चार जनाको मृत्यु, ७ जना घाइते हुने गरी भएको उक्त घटनामा पीडितको उद्दार गर्न पनि समयमै एम्बुलेन्स पुगेन । सिलिण्डर ग्यास पड्किएको कमलपोखरीमा रहेको शानदार मःम पसल । एम्बुलेन्स नपाउँदा मालवस्तु बोक्ने गाडीमा राखेर घाइतेलाई अस्पताल पुर्याइएको थियो । शानदार मःम पसलमा काम गर्दै आएका उदयपुर गाउँपालिका ७ का २२ वर्षका प्रदीप तामाङ, काभ्रेपलाञ्चोकको बेथानचोक गाउँपालिकाका २५ वर्षका छिरिङ लामा, मकवानपुरको मनहरि गाउँपालिका ५ डिल्लीपुरका १८ वर्षका रवीन राई र उदयपुरको कटारी नगरपालिका ८, गालटारका २५ वर्षका भीम बहादुर घले मगरेको उपचारकै क्रममा मृत्यु भयो । बाँकी घाइते भएकाहरू अस्पतालमा उपचारपछि घर फर्केका छन् । अहिले पनि उनीहरूले अस्पताल धाइरहनुपर्ने बाध्यता छ । कीर्तिपुर अस्पतालका अनुसार घाइते भएकाहरू अहिले पनि फलोअफका लागि महिना दिनमा अस्पताल आउने गरेका छन् । रामेछापका शेरबहादुर श्रेष्ठले कमल पोखरीमा सञ्चालन गरेको मःम पसलमा ग्यास सिलिण्डर पड्किएको थियो । नेपाल आयाल निगमका प्रवक्ता मनोज ठाकुर भने प्रयोगकर्ताले नै यस्तो विषयमा चासो दिनुपर्ने बताउँछन् । उनी भन्छन्, ‘ग्यास कहाँ दुर्घटना भएको छ, त्यो हुर्नुपर्यो, कुनै गोदाममा सिलिण्डर पड्केको छैन, ढुवानीको क्रममा सिलिण्डर पड्केको छैन, पड्कन्छ कहाँ भन्दा व्यापारिक प्रयोजनको क्रममा वा घरायसी प्रयोजनको क्रममा यस्तोमा पड्कँदा कुनै छानबिन समिति बनाउनुपर्छ वा क्षतिपूर्ति दिनुपर्छ भन्ने मलाई लाग्दैन ।’ उनी प्रयोकर्ताले नै यो विषयमा ध्यान दिनुपर्ने बताउँछन् । 'कुनै उद्योग वा व्यापारीले बीमा गरेको छ भने त्यही अनुसारको सुविधा पाउँछन् नभए यस्तो विषयमा त्यस्तो कुनै व्यवस्था था छैन,’ प्रवक्ता ठाकुरले भने । यस्ता विषयमा अध्ययन अनुसन्धान गर्ने काम प्रहरीको भएको उनको तर्क छ । गत चैत्र १५ गते काठमाडौंको तीनकुनेमा राजावादी प्रदर्शनका क्रममा ठूलो जनधनको क्षति भयो । घटनामा दुई जनाको मृत्यु हुनुका साथै थुप्रै घाइते भए । ठूलो परिमाणमा सार्वजनिक र निजी सम्पत्तिमा क्षति भयो । यो घटनालाई पनि सरकारले खासै चासो दिएन । गृहमन्त्री रमेश लेखकले घटनास्थलमा गएर अवलोकन गर्नु बाहेकको काम गर्न सकेनन् । संसद भवनकै आँगनमा भएको यति ठूलो घटनाको अवलोकन गर्नुपर्ने आवश्यकता प्रधानमन्त्री केपी शर्मा ओलीले ठानेनन् । राजावादीको प्रदर्शनमा आगजनी भएको तीनकुनेको घर । आफ्नो जनता आगो जलेर मर्दा सरकारले त्यसको दोष राजावादीलाई दियो । सुरक्षाकर्मीको नै गोली लागेर मृत्यु भएका कीर्तिपुरका सवीन महर्जन र आगोमा परेर मृत्यु भएका पत्रकार सुरेश रजकको परिवारलाई राहत मिल्ने काम सरकारले गर्न सकेन । यति ठूलो घटनाको छानबिन गर्नुपर्छ भन्ने महसुस सरकारले गरेन । गृह मन्त्रालयका उप सचिव एवं सूचना अधिकारी रविन्द्र आचार्य सरकारले जुनसुकै ठाउँमा भएका यस्ता घटनामाथि अनुसन्धान गरिरहेको दाबी गर्छन् । कतिपय ठाउँमा प्रहरी, सम्बन्धित अन्य निकायले घटनाको अनुसन्धान गरिरहेकाले सरकारले कुनै काम नै गरेन, चासो नै दिएन भन्न नमिल्ने उनको धारणा छ । विपदमा भएका घटनाका विषयमा छानबिन गरी क्षतिपूर्ति दिने कामका लागि राष्ट्रिय विपद जोखिम न्यूनीकरण तथा व्यवस्थापन प्राधिकरण रहेकाले उसैले हेरिरहेको उनको तर्क छ । प्राधिकरणका प्रवक्ता रामबहादुर केसी भने यस्ता घटनामा प्राधिकरणको कुनै भूमिका नहुने धारणा राख्छन् । ‘ताप्लेजुङको घटना विद्युत प्राधिकरणसँग सम्बन्धित हो, सिलिण्डर पड्केको घटना पनि अर्कै निकायसँग सरोकार राख्छ, यी घटनामा हाम्रो भूमिका हुँदैन,’ उनले भने । उनले प्राधिकरणको काम प्राकृतिक विपदबाट भएका बाढी/पहिरो, आगलागी, चट्याङ लगायतका घटनाको विषयमा छानबिन र अध्ययन गर्ने रहेको सुनाए । नागरिक अभियन्ता तथा त्रिभुवन विश्वविद्यालयका पूर्वप्राध्यापक सञ्जीव उप्रेती गणतन्त्र आएपछि जस्तो सरकार हुन्छ भन्ने अपेक्षा नागरिकको थियो, सो अपेक्षाअनुसार काम नभएको बताउँछन् । उनी गणतन्त्र र लोकतन्त्रपछि आम मान्छेलाई सर्वोपरि ठान्ने संस्कृतिको विकास होस् भन्ने चाहना भएपनि त्यस्तो हुन नसकेको बताउँछन् । ‘लोकतन्त्रको मूलमन्त्र आम मान्छे नै केन्द्रमा हुनुपर्ने हो । तर यहाँ त्यो भएन,’ उनी भन्छन्, ‘यहाँ आममान्छे केन्द्रमा छैनन्, नेता ठूल्ठूला व्यपारीलाई केन्द्रमा राखेर राज्य चल्यो, यसो हुँदा नागरिकका मुद्दा सरोकारका विषय बनेनन् ।’ उनी ठूला मान्छेमाथि भएका घटना सरोकारका विषय बन्ने र सञ्चारमाध्यमले पनि सोहीअनुसारको प्राथमिकता दिनाले पनि आम नागरिकमाथि भएका घटनामा सरकारको चासो नभएको सुनाउँछन् । ‘आम मान्छेका कुरा जति आउनुपर्ने हो त्यति अझै बाहिर आएका छैनन्, सञ्चारमाध्यमले पनि घटना भएको बेला उठाउने त्यसपछि फलोअप नगर्दा सरकारले त्यस्ता घटना बिर्सदै गयो,’ उनी भन्छन्, ‘सरकारको चासोमा जनता पर्न सकेनन् ।’ बेलुन पड्किएर सामान्य घाइतेपछि हेलिकोप्टरबाट काठमाडौं आउँदै अर्थमन्त्री पौडेल । गत फागुनमा पोखरामा आयोजना गरेको ‘पोखरा भ्रमण वर्ष २०२५’ उद्घाटन समारोहमा बेलुन पड्किँदा भने तत्काल हेलिकोप्टर पुग्यो । किनकि त्यहाँ उपप्रधान तथा अर्थमन्त्री विष्णु पौडेल र पोखरा महानगरपालिकाका मेयर धनराज आचार्य घाइते भएका थिए । सामान्य जलन भएका उनीहरूलाई उद्दार गर्न तत्काल हेलिकप्टर पठाइयो भने घटना लगत्तै मन्त्रिपरिषदको बैठक बसेर कास्कीका प्रमुख जिल्ला अधिकारी भरतमणि पाण्डेको संयोजकत्वमा छानबिन समिति बन्यो । उनीहरू सामान्य घाइते थिए । तर, सो घटनामा ठूलो छानबिन समिति बन्यो । पछि बेलुनमा हावा भर्ने एक जना भारतीय नागरिक पक्राउ परे । बेलुन पड्किएर सामान्य घाइते भएका मन्त्री र मेयर घाइते हुँदा छानबिन समिति बन्छ । तर, आधा दर्जन जनता एकै घटनामा परेर चिहान हुँदा समेत सरकारको प्राथमिकतामा पर्दैन । सरकारले त्यहाँ न कुनै छानबिन समितिको महसुस गर्छ न त थप त्यो विषयमा कुनै एक्सन लिन आवश्यक ठान्छ । जनता जिउँदै जल्दा पनि सरकारको मन भने कत्ति पनि जल्दैन ।


