


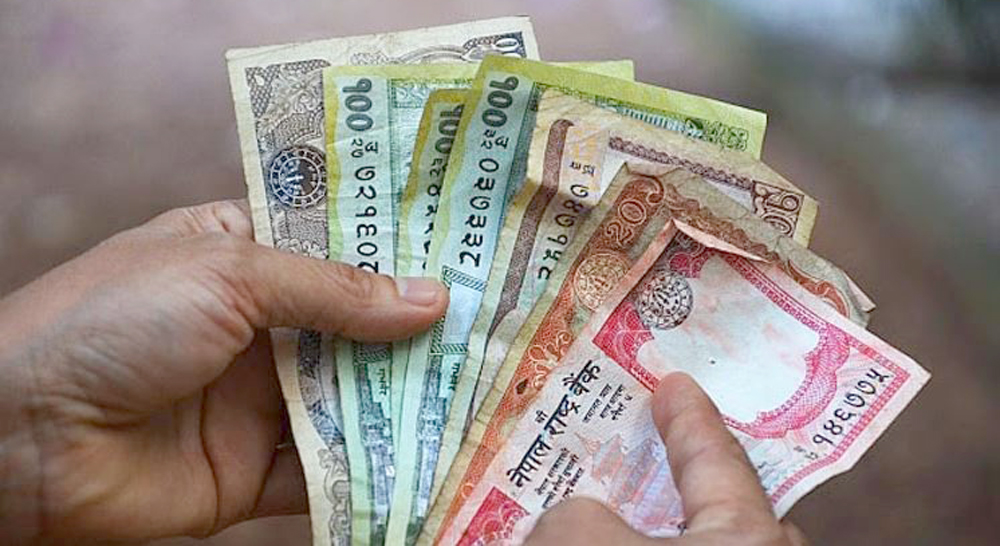


रेमिट्यान्स कम्पनीको पुँजी वृद्धिले भित्रिन सक्छ दैनिक लाखौं डलर
काठमाडौं । नेपाल राष्ट्र बैंकले रेमिट्यान्स कम्पनीहरुको पुँजी वृद्धि गर्नु पर्ने व्यवस्था गरेसँगै दैनिक लाखौं रकम रेमिट्यान्स भित्रिने दाबी गरेको छ । पुँजी वृद्धि भएपछि कम्पनीको क्षमता बढेर दैनिक लाखौं डलर रेमिट्यान्स भित्र्याउने दाबी राष्ट्र बैंकले गरेको हो । नेपाल राष्ट्र बैंक विप्रेषण विनियमावली २०७९ मा गर्दै रेमिट्यान्स कम्पनीको चुक्ता पुँजी न्यूनतम १० करोड र २५ करोड रुपैयाँ हुनुपर्ने कानुनी व्यवस्था गरेको छ । अब रेमिट्यान्स कम्पनीले राष्ट्र बैंकले तोके बमोजिम चुक्ता पुँजी पुर्याउनु पर्नेछ । तर, २५ करोड रुपैयाँ पुँजी पुर्याउन भने बाध्यात्मक व्यवस्था नरहेको राष्ट्र बैंकले जनाएको छ । राष्ट्र बैंकका विदेशी विनिमय विभाग प्रमुख कार्यकारी निर्देशक रामु पौडेल रेमिट्यान्स कम्पनीले राष्ट्र बैंकले जारी गरेका नीति निर्देशन पालना गर्दैन भन्न नमिल्ने बताउँछन् । उनका अनुसार रेमिट्यान्स कम्पनीको वृत्ति विकासका लागि पुँजी वृद्धिको व्यवस्था गरिएको हो । ठूलो पुँजी भएका कम्पनीले सोही अनुसारको काम गर्न पाउने भएकाले रेमिट्यान्स कम्पनीको पुँजी बढाउनमा जोड दिएको उनले बताए । ‘सबै रेमिट्यान्स कम्पनीले तोकिएको अवधिमा १० करोड रुपैयाँ पुँजी पुर्याउनुपर्छ, २५ करोड रुपैयाँ चुक्ता पुँजी पुर्याउने कम्पनीले रेमिट्यान्स कार्ड सेवा प्रदान गर्न पनि पाउँछन्, त्यसबाहेक राष्ट्र बैंकले अरु काम गर्न पनि दिन सक्छ,’ उनले भने, ‘२५ करोड पुँजी भएका कम्पनीले यो काम गर्न दिनुस् भनेर आउँछन् भने राष्ट्र बैंक रेमिट्यान्ससँग सम्बन्धित थप सेवा दिन सक्छ, त्यसका लागि पुर्वाधार र पुँजी पुर्याउन सक्नु पर्यो ।’ २५ करोड पुँजी पुर्याउन बाध्यात्मक नभएपनि १० करोड पुँजी भने अनिवार्य पुर्याउनु पर्ने उनले बताए । उनका अनुसार २०८५ सालसम्म कम्पनीले मर्जर तथा एक्विजिशन माफर्त भएपनि १० करोड पुँजी पुर्याउनै पर्नेछ । ‘अहिले अधिकांश कम्पनीको पुँजी २ करोड रुपैयाँ छ, २र२ करोड पूँजी भएका ५ वटा कम्पनी मर्ज गरेर भएपनि १० करोड पुर्याउन सक्छन्, ठूलो कम्पनी भएपछि काम पनि धेरै गर्न सकिन्छ, अहिले हरेक काम प्रिफण्डिङमा मात्रै हुन्छन्,’ उनले भने, ‘एकै दिन लाखौं डलर भित्र्याउन सक्छन्, विदेशी पार्टनरले पनि विश्वास गर्छ, १० करोड पुँजी भनेको धेरै ठूलो होइन, सबै सिस्टमको लागत बढ्दै गएको छ, जोखिम पनि बढ्दै गएको छ ।’ पुँजी वृद्धि गर्नुपर्ने अहिलेको आवश्यकता रहेको उनले बताए । रेमिट्यान्स कम्पनीले राम्रो काम गरिरहेको हुँदा अझै थप बलियो र सक्षम कम्पनी बनाउनु पर्ने उनको भनाइ छ । रेमिट्यान्स कम्पनीहरुले २०८१ असारभित्र न्यूनतम ३ करोड, २०८२ असारभित्र न्यूनतम ४ करोड, २०८३ असारभित्र न्यूनतम ६ करोड, २०८४ असारभित्र न्यूनतम ८ करोड र २०८५ असारभित्र न्यूनतम १० करोड रुपैयाँ चुक्ता पुँजी पुर्याउन राष्ट्र बैंकले समय सीमा तोकेको छ । यस्तै, चुक्ता पुँजी २५ करोड रुपैयाँ भएका कम्पनीलाई भने थप काम गर्न पाउने व्यवस्था गरिएको छ । कार्यकारी निर्देशक पौडेलका अनुसार २५ करोड पुँजी भएका कम्पनीले सहायक कम्पनीमार्फत् भुक्तानी सेवा प्रदायक वा भुक्तानी प्रणाली सञ्चालन सम्बन्धी कार्य गर्न पाउनेछन् । यस्तै, रेमिट्यान्स कार्ड जारी गरी विप्रेषण कारोबार र राष्ट्र बैंकले तोके बमोजिमका अन्य कार्यहरु गर्न पाउनेछन् । आइएमई रेमिटका प्रमुख कार्यकारी अधिकृत ९सीईओ० खिलेन्द्र पौडेलले २र४ वर्षदेखि काम गरेका रेमिट्यान्स कम्पनीलाई १० करोड पुँजी भनेको धेरै ठूलो रकम नभएको बताए । पाँच वर्षमा १० करोड पुँजी सहजै पुर्याउन सकिने उनले बताए । कम्पनीका सञ्चालकहरुले आफैं पुर्याउनु पर्ने र यदि आफैं थप गर्न नसक्ने भए मर्जर तथा एक्विजिशनको माध्यमबाट पुँजी बढाउनुपर्ने उनको धारणा छ । ‘पुँजी वृद्धि गर्न राष्ट्र बैंकले समय दिएको छ, २०८५ सम्म १० करोड पुँजी पुर्याउन सहजै सकिन्छ, स(साना कम्पनी मर्जरका माध्यमबाट पुँजी बढाउनुपर्छ, जसको थोरै मात्रै रकम संस्थापक आफैले थप गर्नुपर्छ,’ उनले भने, ‘यदि कुनै कम्पनीसँग रिजर्भमा रकम छ भने त्यो रकम क्यापिटलमा राख्नुपर्यो, २ करोड पुँजी भएका कम्पनी थोरै छन् ।’ विदेशमा रहेका कम्पनीले १र२ लाख डलर पुँजी भएको कम्पनीलाई विश्वास नगर्ने भएकाले पुँजी वृद्धि आवश्यक रहेको उनको भनाइ छ । आइएमई रेमिटको १० प्रतिशत सेयर सर्वसाधारणलाई जारी गरेपछि एक अर्ब चुक्ता पुँजी पुग्ने उनले बताए । यस्तै, राष्ट्र बैंकले विदेशमा शाखा सञ्चालन गर्न पाउने व्यवस्था गरेको भएपनि सम्भव नरहेको उनले बताए । नेपालबाट मात्रै स्वीकृति लिएर शाखा सञ्चालन गर्न सम्भव नहुने उनको भनाइ छ । पहिला पनि आन्तरिक रेमिट्यान्स कारोबार गर्न लाइसेन्स नदिएको बताउँदै उनले हालसम्म राष्ट्र बैंकले कारोबार नगर्नु भनेर कुनै निर्देशन वा पत्र नपठाएको बताए । ‘राष्ट्र बैंकले पहिला पनि आन्तरिक कारोबारका लागि लाइसेन्स दिएको थिएन, कारोबार बन्द गर्न केही समय दिनुपर्छ, तुरुन्तै सेटलमेन्ट गर्न सकिँदैन,’ उनले भने । नेपाल रेमिटर्स एशोसियसनका उपाध्यक्ष रितेस मित्तल साना कम्पनीलाई चुक्ता पुँजी वृद्धि गर्न गाह्रो हुने भएपनि कम्पनी बलियो र सक्षम हुने बताउँछन् । उनले मर्जरका माध्यमबाट भएपनि पुँजी वृद्धि गर्न सकिने उनको भनाइ छ । ‘चुक्ता पुँजी वृद्धि गर्न साना कम्पनीलाई गाह्रो हुन्छ तर, पुँजी वृद्धि गरेर कम्पनी बलियो हुन्छ, मर्जरका माध्यमबाट पुँजी वृद्धि गर्न सकिने व्यवस्था गरेको हुँदा त्यो पनि सम्भव छ,’ उनले भने । उनले आन्तरिक रेमिट्यान्स कारोबार विस्तारै रोक्नुपर्ने बताए । एकैचोटी रोक्दा समस्या पर्न सक्ने भएकाले सहज हुने गरी बन्द गर्नु पर्ने उनको माग छ । नगद कारोबारलाई घटाएर डिजिटल कारोबार बढाउन खोजेको देखिएको उनले बताए । ‘डिजिटल कारोबारमा जोड दिन राष्ट्र बैंकले आन्तरिक कारोबार रोक्का गरेको हुनसक्छ, पहिला १ लाख रुपैयाँसम्म कारोबार गर्न पाइन्थ्यो । घटाएर २५ हजारमा झारेको थियो, अब गाउँगाउँमा वालेट पुगेपछि आन्तरिक कारोबार रोक्का गरेको हुन सक्छ,’ उनले भने । नेपाल रेमिटर्स एशोसियसनका पूर्व अध्यक्ष सुमन पोखरेलले रेमिट्यान्स कम्पनीको पुँजी वृद्धि गर्न गाह्रो विषय नरहेको बताए । पुँजी गर्दा कम्पनीको क्षमता वृद्धि हुने उनको भनाइ छ । यसले संस्थापकको बिजनेशका साथै कमिटमेन्ट पनि बढ्ने उनले बताए । ‘पूँजी वृद्धि गर्न गाह्रो हुँदैन, साना कम्पनीलाई गाह्रो हनुे भएकाले ५ वर्ष समयसम्म समय दिइएको हो, विप्रेषण विनियमावली २०६७ देखि हालसम्म आउँदा थोरै पुँजी बढाउनु स्वभाविक हो, संस्थाको पूँजी धेरै हुँदा कम्पनी आफैं बलियो हुन्छ,’ उनले भने । उनले आन्तरिक रेमिट्यान्स बन्द गर्ने भनेर पहिलाको व्यवस्था हटाएपछि कम्पनीहरु पनि बन्द हुने बताए । व्यवसायीलाई घाटा पर्ने भएपनि सर्वसाधारण जनतालाई पनि समस्या हुने उनको भनाई छ । ‘नेपालभरि बैंकको पहुँच पुगेको छैन, अहिले पनि सबैले रेमिट्यान्स कम्पनीबाटै रकम आदान प्रदान गरिरहेका छन्, लाखौं मानिसहरु आफ्नो पढाई वा कामको सिलसिलामा घर बाहिर छन्, उहाँहरुको सेवा बन्द हुँदा समस्या आउँछ,’ उनले भने । राष्ट्र बैंकका कार्यकारी निर्देशक पौडेलले विदेशी विनिमय विभागबाट व्यवस्था गरेका सर्कुलरले आन्तरिक रेमिट्यान्स रोकेको बताए । कुनै पनि काम नियम भन्दा विपरित गर्न नपाईंने उनले बताए । रेमिट्यान्स कम्पनीले विदेशबाट ल्याएको रेमिट्यान्स जुनसकै ठाउँमा नेपाली रुपैयाँमा दिन सक्ने उनको भनाई छ । तर, नेपालको एक ठाउँबाट अर्को ठाउँमा भने पठाउन नपाइने उनले बताए । ‘विदेशबाट पठाएको १ लाख रुपैयाँसम्म नेपालका जुनसुकै ठाउँबाट झिक्न मिल्छ, त्यो बाहेक खातामा जम्मा पनि गर्न सक्छन् तर, आन्तरिक कारोबार भने रोकेको हो, जस्तो काठमाडौंबाट जुम्ला र जुम्लाबाट पठाएर काठमाडौंमा झिक्न भने पाईंने छैन,’ उनले भने, ‘आन्तरिक रेमिट्यान्स कारोबार गर्न इन्टरनेट, मोबाइल बौंकिङ्ग, आईपीएस, एनि ब्रान्च बैंकिङ सिस्टमबाट गर्न सकिन्छ, कुनैपनि बैंकबाट पठाएर अर्को बैंकबाट रकम झिक्न सक्ने सिस्टम छ ।’ आन्तरिक पेमेन्ट सिस्टमलाई प्रमोट गर्नका लागि आन्तरिक कारोबार बन्द गरेको उनले बताए । राष्ट्र बैंकले नगद कारोबार कम गर्न खोजिरहेको र पारदर्शीतामा जोड दिएको उनको भनाई छ । साथै, सम्पत्ति शुद्धीकरण तथा आतंकवादी कार्यमा वित्तीय लगानी निवारण सम्बन्धी कार्यलाई रोक्न पनि उक्त व्यवस्था गरिएको उनले बताए ।

सिटिजन्स बैंक आफ्नै ब्राण्डमा उत्कृष्ट बन्छ, प्रतिफल डबल डिजिटमा दिन्छौं : सीईओ पोखरेल
सिटिजन्स बैंक इन्टरनेसनलको प्रमुख कार्यकारी अधिकृत (सीईओ) मा दोस्रो कार्यकालका रुपमा गणेशराज पोखरेल नियुक्त भएका छन् । चार वर्षे पहिलो कार्यकाललाई सफल रुपमा निर्वाह गरेर दोस्रो कार्यकाल सुरु गरेका पोखरेलले चार वर्षको अवधिमा बैंकलाई एक किसिमको सफलतामा पुर्याएका छन् । यो अवधिमा उनले बैंकको निक्षेपमा २६ प्रतिशत, कर्जामा २३ प्रतिशतको वृद्धि गरेका छन् भने ८ अर्ब रुपैयाँ रहेको पुँजी बढेर १४ अर्ब पुगेको छ । दोस्रो कार्यकालमा बैंकलाई थप उचाइमा पुर्याउने उनको योजना छ । एग्रेसिभ ग्रोथभन्दा पनि क्वालिटी ग्रोथलाई प्राथमिकता दिइरहेको सिटिजन्स बैंकको अर्को महत्वपूर्ण उपलब्धि र स्ट्रेन्थ हो संस्थागत अभ्यास र टीम वर्क । पछिल्लो समय डिजिटल बैंकिङ र नेटवर्क विस्तारमा प्राथमिकता दिइरहेका सीईओ पोखरेलसँग उनको आगामी चार वर्षको व्यवसायिक योजना, बैंकको बिजनेस र वर्तमान बैंकिङ अभ्यास लगायत विषयमा विकासन्युजका लागि सन्तोष रोकायाले कुराकानी गरेका छन् । तपाईं सिटिजन्स बैंकमा प्रमुख कार्यकारी अधिृकतको रुपमा पहिलो कार्यकाल सकेर दोस्रो कार्यकाल सुरु गर्दै हुनुहुन्छ, आफ्नो पहिलो कार्यकालको समीक्षा कसरी गर्नु हुन्छ, आफुलाई मूल्यांकन कसरी गर्नु हुन्छ । मैले वि.स २०७५ साल पुस १ गतेबाट सीईओको रुपमा जिम्मेवारी पाएको थिएँ । त्यतिखेर बैंकको निक्षेप ६५ अर्ब थियो । अहिले बढेर पुसमा १६१ अर्ब पुगेको छ । त्यतिखेर ५९ अर्ब कर्जा थियो । अहिले १४२ अर्ब रुपैयाँ पुगेको छ । बैंकको पुँजी ८ अर्बको थियो, अहिले १४ अर्ब पुगेको छ । यो राम्रै ग्रोथ भएको मैले महसुस गरेको छु । यो चार वर्षको अवधिमा सेयरधनीलाई ५१ प्रतिशत लाभांश वितरण गरेका छौं । गत आर्थिक वर्षको नाफाबाट पनि ९ प्रतिशत लाभांश वितरण गरेका छौं । सेयरधनी पनि बैंकको प्रगति देखेर खुसी हुनुहुन्छ । चार वर्षअघि ग्राहक ४ लाख ३९ हजार थिए । अहिले १५ लाख बढी पुगेको छ । ब्राण्डिङमा पनि राम्रो काम भएको छ । सूचना प्रविधिमा राम्रो काम भएको छ । त्यतिखेर ७४ हजार कार्डहरु थियो । अहिले तीन लाख बढी कार्डको संख्या पुगेको छ । हामी दत्तचित्त भएर काम गरिरहेका छौं । मोबाइल बैंकिङका ग्राहकको संख्या ८९ हजार थियो अहिले बढेर ६ लाख बढी पुगेको छ । यी सूचकहरुले बैंकको राम्रै प्रगति भएको देखिन्छ । कम्प्लायन्स संस्थाको मुटु हो । यसले संस्थालाई दीर्घकालीन बनाउन भूमिका पुग्छ । यो संस्थामा काम गर्ने कर्मचारीहरु खुसी हुनुहुन्छ । कर्मचारी साथीहरुलाई काम गर्नका लागि सहज वातावरण सिर्जना गरेका छौं । डिजिटल बैंकिङमा धेरै काम भएका छन् । यति धेरै लगानी गरेर हामीलाई रोजगारी दिएका सेयरधनीहरुको पनि हामीप्रति आशा छ । उहाँहरुलाई पनि उचित प्रतिफल दिएर खुसी बनाउन पनि हामी लागिरहेका छौं । नेटवर्कमा पनि राम्रै विस्तार भएको छ । म बैंकको सीईओ हुँदा ८१ वटा शाखाहरु थिए । अहिले १८२ वटा पुगेका छन् । म ड्राइभर सिटमा मात्रै छु, यसमा सबै साथीहरुको महत्वपूर्ण भूमीका छ । मैले संस्थालाई सिस्टममा चल्ने बनाएको छु । सबै विभागहरुलाई उत्तिकै जिम्मेवार बनाएको छु । एउटा राम्रो संस्थागत अभ्यासको उदाहरण सिटिजन्स बैंकमा पाउनुहुन्छ । हामी समूहगत रुपमा काम गर्छौं । हामी क्वालिटी सर्भिसमा ध्यान दिन्छौं । अहिले अन्य बैंकहरुको पुँजी ठूलो भइसकेको छ । ३२ वटा बैंक २१ वटामा झरेका छन् । सिटिजन्स बैंक २० औं नम्बरमा इजाजत लिएको बैंक हो । अहिलेसम्म यो बैंक कायमै छ । हाम्रो बजारमा एक किसिमको ब्राण्ड छ । सिटिजन्स बैंक र यसको ब्राण्डिङ र लोगो महत्वपूर्ण छ । पुँजीमा सानो बैंक भएपनि हाम्रो बजारमा राम्रो ब्राण्डिङ छ । बजारमा सिटिजन्स बैंकको आफ्नै इमेज छ । बैंकको साइजमा सानो भएकोले अब यस विषयमा पनि बहस गर्नु पर्छ । हामीले अबको ४ वर्षमा १५/१७ प्रतिशतको ग्रोथ गरेपनि अहिलेका ठूला बैंकको पुँजी अनुसारको बैंक पुग्छौं । तर, त्यो अवस्थामा ठूला बैंक झनै ठूला हुन्छन् । यो साइजको विषयलाई पनि प्राथमिकताका साथ हेर्नु पर्छ । चालू आर्थिक वर्षको दोस्रो त्रैमासको वित्तीय विवरण हेर्दा अधिकांश बैंकहरुको नाफा घटेको छ, खराब कर्जा बढेको छ, यो स्थिति कसरी आयो ? अहिले स्थिति सहज छैन । खराब कर्जा बढेर नाफा घटेको हो । ब्यापार व्यवसाय राम्रोसँग चलेको छैन । कोभिडपछिको अर्थतन्त्र सुधार हुन सकेको छैन । रिकभरीको समस्या छ । सिटिजन्स बैंकको नाफा पनि ३२ प्रतिशतले घटेको छ । २१ बैंकमध्ये १९ बैंकको खराबकर्जा बढेको छ । व्यापार व्यवसाय राम्रो नभएकै कारण रिकभरी हुन सकेन । बजारबाट पैसा नउठ्दा नाफामा हिट गरेको हो । बैंकहरुको वितरणयोग्य नाफा ठूलो मात्रामा घटेको छ । कतिपय बैंकहरुको वितरणयोग्य नाफा लाखमा मात्रै छ भने कतिपयको घटेको छ । पैसा रेगुलेटर रिजर्वमा गएर बसेको छ । खराबकर्जा अझै बढ्ने देखिएको छ । नीतिगत कारणले प्रोभिजन बढेको हो । यो एउटा साइकल हो । ब्यापारिक सिद्धान्त हो । सधैं नाफा कमाउनु पर्छ भन्ने छैन । हाम्रो समुदाय समस्यामा पर्ने र बैंकहरु मोटाउने भन्ने हुँदैन । तर, पछिल्लो समय बैंकहरुको नाफा घटिरहेको छ । रिटर्न अन इक्विटी (आरओई) घट्दै गइरहेको छ । औसत १२ प्रतिशत मात्रै आरओई छैन । बैंकहरुले कमाए । लुटे भन्ने मानसिकता गलत हो । फिगरमा हेर्दा पुँजीको आधारमा बैंकहरुको आम्दानी बढी छैन । यो पनि एउटा व्यवसाय हो । यो एउटा पारदर्शी व्यवसाय हो । अन्य व्यवसाय जस्तो जिस्किने व्यवसाय बैंकिङ होइन । कमाउने ठाउँ पनि बैंकिङ होइन । बैंकको पैसा गलत ठाउँमा प्रवाह नहोस्, जुन प्रयोजनका लागि पैसा लिइएको हो, त्यसमै त्यो पैसा प्रयोग भयो भने अर्थतन्त्र विस्तारै सही ठाउँमा आउँछ । बैंकबाट प्रवाह भएको पैसा सही क्षेत्रमा गएको छैन भन्ने बहस पनि उठ्छ । यस विषयमा पनि हामीले सजग बन्नु पर्छ । अब बैंक तथा वित्तीय संस्थाको नाफा यसरी नै घट्दै जाने हो, तपाईंको बुझाइ के छ ? बैंकिङ इन्ड्रस्टीमा अब नाफाको आश धेरै नगर्दा हुन्छ । बैंक धेरै रेगुलेटेड बिजनेस हो । ४ प्रतिशतको स्प्रेडमा काम गरिहरेका छौं । १० प्रतिशतको रिटर्न बैंकले दिन्छन् भने त्यो बैंक धेरै राम्रो हो । बैंकहरु पनि घट्दै गइरहेका छन् । भोलि कुनै नीतिगत परिवर्तन भए भने भन्न सकिन्न तर अब धेरै नाफा हुन्छ भन्ने देखिँदैन । हिजोका दिनमा धेरै बैंकले उच्च रिटर्न दिए । अहिले विभिन्न शुल्क तथा कमिसनमा नीतिगत कडाइ छ । स्प्रेडमा क्याप छ । बैंकिङ उद्योगमा रहेको २.२९ प्रतिशतको खराकर्जा उठेर अलिकति केही सहज हुन्छ होला तर अब धेरै बिजनेस गरेर धेरै नाफा हुन्छ जस्तो मलाई लाग्दैन । बैंकका सेयरधनीहरु बढी लाभांश दिनु पर्यो भनेर तपाईंहरुलाई दबाब दिनुहुन्छ, उद्योगी व्यवसायीहरु ब्याजदर कम हुनु पर्छ भनेर बैंकविरुद्द आन्दोलन गर्छन्, यो बिचमा बैंकरहरुलाई काम गर्न कत्तिको सहज, असहज छ ? यसैमा त कलाकारिता छ । यसमा नै हो सीप चाहिने । इमोश्नल इन्टेलिजेन्ट चाहिने यसैमा हो । ‘सेल्फ अवेरनेस’ चाहिन्छ । कसरी उत्तेजना कन्ट्रोल गर्ने, उनीहरुलाई म्यानेज गर्नैका लागि म्यानेजर राखेको हुन्छ । नीतिगत फ्रेमवर्कमा रहेर काम गर्ने र यी विभिन्न विषयहरुमा बसेर काम गरेर नतिजा ल्याउने हो । अस्तिसम्म बैंकले लुटे भन्ने धेरैको बुझाइ थियो । अहिले बैंकको पुँजी अनुसार नाफा ठीकै हो भन्ने पनि छ । आम्दानी घट्न पनि सक्छ तर खर्च झन बढ्दै जाने अवस्था छ । यो अवस्थामा कसरी काम गर्न सकिन्छ भन्नका लागि नै म्यानेजर राखिएको हुन्छ । यो विषयमा मूल्यांकन अझै आवश्यक छ । बैंकिङलाई एउटा पारदर्शी र विश्वसनिय व्यवसायका रुपमा लिइन्छ, सर्वसाधारणले आँखा चिम्लेर आफुसँग भएको पैसा बैंकमा राख्छन् तर बैंकहरुले पछिल्लो समय ग्राहकबाट अतिरिक्त शुल्क लिएको भन्दै राष्ट्र बैंकले फिर्ता गर्न लगायो, अब बैंकहरुको नियतमाथि पनि प्रश्न गर्ने बेला आएको हो ? यसलाई जसरी बुझ्दा पनि हुन्छ । बैंक एउटा सिस्टम र अनुशासनमा बस्छ । बैंकहरुले ग्राहकको सहमतिमै प्रिमियम बढाएका थिए । तर, राष्ट्र बैंकले त्यसमा प्रश्न उठाएपछि सबै बैंकले लिएको प्रिमियम फिर्ता गरे । बढी प्रिमियम लिएको भएपनि रिटर्न ११ प्रतिशतभन्दा बढी देखिएन । प्रिमियम बारे सबै स्पष्ट भए । यो गर्नु हुन्न भन्ने बैंकले बुझे । यो सन्देशले ठीकै गर्छ जस्तो लाग्छ । सहमतिमै प्रिमियम बढाएपनि बैंकहरुले गल्ति गर्यौं भन्ने महसुस गरेका छन् या छैनन् ? हामीले यसलाई गलत गर्यौं भन्दैनौं । सहमतिमै काम गरेका हौं । सहमतिमै गरे पनि गर्नु हुने रहनेछ भन्ने हामीले बुझेका छौं । बैंकहरुले कोरोनामा पनि त धेरै छुट दिएका थिए । त्यसलाई पनि नजरअन्दाज गर्न मिल्दैन । पछिल्लो समय उद्योगी व्यवसायीले बैंकको ब्याजविरुद्द आन्दोलन गरिरहेका छन्, यो विषयलाई बैंकरहरुले कसरी हेरिरहनु भएको छ ? हामी पनि उहाँहरुको सदस्य हो । हाम्रा पनि आफ्नै किसिमका दुःख र दर्दहरु छन् । एउटै संस्थामा भएका सदस्यहरुलाई समान व्यवहार गर्नु पर्छ भन्ने हाम्रो बुझाइ हो । यो पनि एउटा व्यवसाय हो । यसमा पनि लगानीकर्ताहरु छन् । यसबाट पनि धेरैको दैनिकी चलाउने समूह छ । मान्छेहरुले यसमा लगानी गरेर दालभात खाइरहेका छन् । यो व्यवसाय समस्यामा पर्यो भने त्यो वर्गलाई पनि समस्या पर्छ भन्ने विषय बुझ्न आवश्यक छ । अहिले बैंकका लिलामीका सूचनाहरुले पत्रपत्रिका भरिभराउ छन्, बैंकको काम भनेको पैसाको कारोबार हो । तर, पछिल्लो समय बैंक तथा वित्तीय संस्थाहरु पैसाको कारोबारभन्दा पनि घरजग्गाको बिक्रीमै अभ्यस्त भएका हुन् कि भन्ने बुझाइ आम जनमानसमा छ नी ? धितो पनि बिक्री गर्नु पर्छ । ऋण व्यवस्थानको पनि साइकल हुन्छ । कर्जा असुलको एउटा प्रक्रिया हुन्छ । हामीले सर्वसाधारणको पैसा चलाइरहेका हुन्छौं । कर्जा खराब भयो भने सर्वसाधारणको पैसा डुब्छ । त्यसका लागि पनि हामीले खराबकर्जालाई रिकभरीका लागि एउटा प्रक्रियामा लैजानु पर्ने हुन्छ । हामीले दिएको पैसा फर्किनु पर्छ । जनतालाई पनि पैसा फर्काउनु पर्छ । यसलाई एउटा व्यवसायको प्रक्रियाको रुपमा मात्रै बुझ्नु पर्छ । ऋण लिइसकेपछि ऋण तिर्नु पर्छ । दिएको ऋण असुल भएन भने हाम्रो वित्तीय स्वास्थ्य पनि बिग्रदै जान्छ । त्यो अवस्था आउन नदिनका लागि पनि यो काम गर्नु परेको हो । अहिले बैंकहरुबीच मर्जरको लहर छ, सिटिजन्स बैंकका प्रतिस्पर्धी बैंकहरु धमाधम मर्जरमा गए, अहिले सिटिजन्स बैंक साइजमा पुछारमा आयो, अब ती बैंकहरुसँग प्रतिस्पर्धाका लागि मर्जरमा जानु पर्छ भन्ने बोध तपाईंहरुलाई भएको छैन ? मैले आफ्नो चार वर्षको व्यवसायिक रणनीतिक योजनामा मर्जरको विषय उल्लेख गरेको छैन । किनकी मर्जरको विषय सीईओ तहबाट हुने कुरा पनि होइन । यो नितान्त सञ्चालक समितिबाट हुने काम हो । हामीसँग २ लाख सेयरधनीहरु हुनुहुन्छ । त्यसको विधि विधान हुन्छ । बोर्डले हामीसँग निर्णय लिनु भयो भने प्रतिस्पर्धामा जानु पर्छ भन्ने हो । हामीले विकास बैंकहरुलाई पनि गाभ्यौं । हामी ज्वोइन्ट भेन्चरमा इन्ट्रेष्ट छौं । त्यस विषयमा छलफल पनि भइरहेको छ । ज्वोइन्ट भेन्चरले विदेशी विज्ञहरु, विदेशी प्रविधि, पुँजी र सीप पनि भित्रिन्छ । यसले हामीलाई राम्रो सहयोग पुग्छ । सिटिजन्स बैंक ज्वोइन्ट भेन्चरको पक्षमा हो । राम्रो विकास बैंक पायौं भन्ने लिने भन्ने हाम्रो उद्धेश्य हो । अझैं पनि त्यसमा अभ्यास हुन्छ । वाणिज्य बैंकसँग मर्ज गर्ने विषय पनि नआएको होइन । यसअघि विभिन्न संस्थासँग छलफल पनि भएको हो । ती संस्था अर्कैंसँग मर्जरमा गइसकेका छन् । अब हामी प्रतिस्पर्धामा जानु पर्छ भन्नेछ । तर, मर्जर गर्ने कि ज्वोइन्ट भेन्चरमा जाने भन्ने विषय टुङ्गोमा छैन । हामी मर्जरका लागि खुल्ला नै छौं । एउटा अवधारणा बनाएर अगाडि बढ्छौं । बोर्डलाई बैंकको सीईओको रुपमा सल्लाह दिँदा मर्जर भन्नु हुन्छ या ज्वोइन्ट भेञ्चर ? हुन त यो काल्पनिक जवाफ हुन्छ होला । पहिला कुन साइजमा बस्ने भनेर सोच बनाउनु पर्छ । हामी आफ्नै ब्राण्डमा स्थापित भएर अगाडि बढ्न चाहन्छौं । अहिले नै यो रोज्ने भन्दा हतारो हुन्छ होला । तपाईंले सुरुमा आफ्नो पहिलो कार्यकालमा बैंकले गरेको ग्रोथ सुनाउनु भयो, अब दोस्रो कार्यकाल पनि सुरु गरिसक्नु भएको छ, अबको चार वर्षपछि सिटिजन्स बैंकको ग्रोथ कस्तो हुन्छ, बैंक कुन पोजिसनमा हुन्छ ? वार्षिक १५ प्रतिशतको ग्रोथ गर्ने मेरो रणनीति योजनामा राखेको छु । मौद्रिक नीतिले अर्थतन्त्रको ग्रोथ कुन रेञ्जमा लिएर जान्छ, त्यसले पनि केही निर्धारण गर्छ । कर्जा लगायतका इण्डिकेटरमा के कस्ता नीति बनाउँछ भन्ने नीतिले पनि प्रभाव पार्छ । यो एउटा गाइडलाइन हो । ३ सय अर्बको निक्षेप र कर्जा, २१ अर्बको पुँजी पुर्याउने लक्ष्य छ । प्रत्येक वर्षमा डबल डिजिटमा लाभांश दिन सकिन्छ भन्ने हाम्रो योजना छ । बैंकलाई पूर्ण रुपमा प्रविधिकैत्री बनाउँछौं । अहिले बैंक तथा वित्तीय संस्था एक किसिमको सकसममा छन्, यो सकस कहिलेसम्म रहला जस्तो लाग्छ ? नेपालको अर्थतन्त्रमा भविश्यवाणी सही सावित हुन गाह्रो छ । बैंकिङ क्षेत्र एग्रेसिभ ग्रोथ भएर पनि बिग्रेको होकि जस्तो लाग्छ । अहिले केही थामिएको छ । रेमिट्यान्समा सुधार आइरहेको छ । निक्षेप कर्जाको तुलनामा बढेको छ । सरकारले गर्ने खर्चमा वृद्धि भयो भने अर्थतन्त्र सहज होला जस्तो लाग्छ । सरकार पनि एक किसिमको जोसमा छ । सबैले जोस जाँगरले काम गर्नु भयो भने पक्कै पनि सुधार हुन्छ । सुधार हुँदै गएको छ आशा गरौं छिट्टै अर्थतन्त्र सकारात्मक अवस्थामा फर्किनेछ ।

चार गभर्नरको नजरमा हिमालय शमशेर राणा
काठमाडौं । आइतबार नेपाल राष्ट्र बैंकका संस्थापक गभर्नर हिमालय शमशेर राणाको निधन भएको छ । उनको निधनप्रति वर्तमान गभर्नर महाप्रसाद अधिकारी र पूर्व गभर्नरहरुले दुःख व्यक्त गरेका छन् । गर्भनर महाप्रसाद अधिकारीले राणाको निधनले मुलुकको अर्थतन्त्रमा अपूरणीय क्षति पुगेको बताएका छन् । राणा निवास थापाथलीमा पुगी पार्थिव शरीरमा श्रद्धाञ्जली अर्पण गर्दै गभर्नर अधिकारीले राणाको निधनले नेपालको अर्थतन्त्रमा निकै ठूलो क्षति भएको बताए । केन्द्रीय बैंकको सोच, आवश्यकता, स्थापना, दृष्टिकोण ल्याउने व्यक्तित्व राणाले मुलुकको आर्थिक क्षेत्रमा भएको योगदान चर्चा गरेर नसकिने भन्दै अधिकारीले राणाले अर्थसचिवका साथै नेपालको प्रतिनिधिकारुपमा संयुक्त राष्ट्र सङ्घमा काम गरेको स्मरण गरे । भारतीय मुद्रासँग नेपाली मुद्राको उहाँको प्रयासमा भएको निर्धारण भएको सटही दर अहिले पनि कायम छ । गभर्नर अधिकारीले भने, ‘त्यस बेला नेपालमा भारतीय मुद्राको व्यापकरुपमा चलन चल्तीमा थियो, भारती मुद्रासँग नेपाली मुद्राको सटही दर कायम गर्ने ठूलो चूनौति थियो, सबै जनताको भावनालाई बुझेर तय गरेको उही दर हाल कायम छ ।’ गभर्नर अधिकारीसँगै पूर्व गभर्नरले पनि उनको निधनप्रति दुःख व्यक्त गरेका छन् । नेपाली करेन्सीलाई चलनचल्तिमा ल्याएको योगदान बिर्सिन सकिँदैन : पूर्व गभर्नर नेपाल पूर्व गभर्नर चिरञ्जिवी नेपाल । उहाँले नेपालमा वित्तीय क्षेत्रको स्थापना गर्नु भयो । जुन बेलामा नेपालमा भारतीय मुद्राको दबदबा थियो । त्योबेला उहाँले नेपाली मुद्रा प्रचलनमा ल्याउन ठूलो योगदान गर्नुभयो । नेपालको मुद्रा बजारको लागि उहाँ नै संस्थापक हुनुहुन्छ । केन्द्रिय बैंकमा पनि उहाँको ठूलो योगदान छ । आदरणीय प्रथम गभर्नरलाई नेपालको वित्तीय क्षेत्र स्थापना र नेपाली करेन्सीलाई चलनचल्तिमा ल्याउने ब्यक्तिका रुपमा चिन्छु । कलंकी बसमा भएको घटना कहिल्यै बिर्सिन सक्दिनँ : पूर्व गभर्नर क्षेत्री एउटा असहज अवस्थामा उहाँले राष्ट्र बैंकको गठन गर्नु भयो । उहाँले भरतीय मुद्रासँगको विनियम दर १६० रुपैयाँ कायम गर्नु भएको थियो । उक्त विनिमय दर वि.सं. २०१३ सालमा भएको थियो, जुन हाल पनि कायम रहेको छ । उहाँले अध्ययन गरेर १६० रुपैयाँ तोक्नु भएको थियो । त्योबेला द्वयद मुद्रा प्रणाली थियो । भारतीय रुपैयाँ जहाँत्यहीँ चल्थ्यो । त्यसलाई नियन्त्रण गर्नुपर्छ भनेर उहाँले नेपाली मुद्रा सञ्चालनमा ल्याउनु भयो । उहाँका मार्गनिर्देशन अहिले पनि पालना गर्छाैं । उहाँको स्वास्थ्यले साथ दिएसम्म राष्ट्र बैंकको अभिभावकत्व दिइरहनुभयो । उहाँको योगदानप्रति राष्ट्र बैंक परिवार अहिले पनि कृतज्ञ हुनुपर्छ । उहाँको निधन प्रति म पनि हार्दिक समवेदना व्यक्त गर्दछु । विश्व व्यापार संगठनको सदस्यता लिँदा उहाँको अध्यक्षतामा समिति गठन भएको थियो । त्यो समितिमा म पनि सदस्य थिएँ । उहाँले अन्तर्राष्ट्रिय स्तरको अनुभवलाई समेटेर विभिन्न अभिव्यक्ति दिनुभयो । ब्यापार नियमन र अन्तर्राष्ट्रिय संस्थाहरुसँग संलग्नता राख्नु पर्ने उहाँहरुको अभिव्यक्ति हुन्थ्यो । ब्यापारमा प्रतिस्पर्धा हुनुपर्छ । साथसाथै आन्तरिक रुपले हाम्रो बजारलाई बलियो बनाएनौं भने फाइदा हुँदैन भन्नु हुन्थ्यो । यो सर्वमान्य विषय पनि हो । पूर्व गभर्नर दिपेन्द्र बहादुर क्षेत्री । म ६ महिना मात्रै गभर्नर भएको हुनाले उहाँबाट मार्गनिर्देशन वा सुझाव पाउन सकिनँ । मेरो कार्यकाल हुरी बतास जस्तै भयो । बैंकिङ्ग क्षेत्र निकै तहसनहस थियो । बैंक तथा वित्तीय संस्थाहरुले राष्ट्र बैंकको निती निर्देशन पालना गर्दैनथे । पालना गर्न लगाउँदा एउटा विकास बैंक नै खारेज गर्नुपरेको थियो । त्यस्तो बेला हामी आफै तल्लीन भएकोले उहाँको मार्ग निर्देशनलाई लिन सकिएन । बैशाख १४ गते बैंक दिशव मनाउँदा, अर्थतन्त्र अफ्ठ्यारो परेको बेला, मौद्रिक नीति तय गर्दा पूर्व गभर्नरहरुको राय लिने गरिन्छ । तर, मेरो कार्यकालमा यी कार्यहरु हुन सकेनन् । उहाँ राणा परिवारको मान्छे भएपनि विद्रोही हुनुहुन्थ्यो । संस्थापन राणाहरुमा मोहन शमशेर राणा प्रधानमन्त्री हुनुहुन्थ्यो । सुवर्ण शमशेर राणा सत्ताको बिमति राख्नु हुन्थ्यो । त्यसैले उहाँले प्रजातान्त्रिक बिचारहरुलाई अगाडि बढाउन भूमिका खेल्नु भयो । अरुलाई सम्मान गर्याे भने आफूले पनि सम्मान पाउँछौं भन्ने हेक्का उहाँमा मैले देखेको छु । म प्रायः सार्वजनिक यातायातमा सवार गर्छु । एक दिन रत्नपार्कबाट कलंकीसम्म जाँदा गाडीको सह–चालकले नचाहिँदो शुल्क लियो । मैले किन धेरै भाडा लिएको भनेर बादविवाद गरेको थिएँ । त्यो कुरा एउटा मिडियाको सम्पादकले सुनिरहनु भएको थियो । भोलिपल्ट एउटा पत्रिकामा समाचार आयो । राणाज्यूले ए दिपेन्द्र तिम्रो विषयमा मैले आज समाचार पढेको थिएँ भन्नु भयो । हत्तेरीका खानदान र इज्जत भएको ब्यक्तिले आफ्नै मोटरमा हिँडेको भए पनि हुन्थ्यो नी भन्ने उहाँले सोच्नु भएको थियो होला जस्तो लाग्छ । समाचार पढेको अपुष्ट कुरा मात्रै भन्नु भयो । उहाँमा पनि साधारण जीवन शैली हदैसम्मको थियो । अरुलाई पनि आदर गर्नुहुन्थ्यो । यस्ता धेरै उहाँबाट सिक्नुपर्ने गुण हुन् । स्वावलम्बन हुनुपर्छ भन्ने उहाँको विचार थियो । स्वास्थ्य ठिक गर्नका लागि म अहिले पनि गल्फ खेल्छु भन्नु हुन्थ्यो । म जहिलेपनि तपाईं यत्रो उमेरको मान्छेले स्वास्थ्यलाई कसरी बलियो राख्नु भएको छ ? हामीलाई पनि सिकाइदिनु पर्याे भन्थेँ । उहाँ मुसुक्क हाँस्नुहुन्थ्यो । दिनचर्या र अरुलाई सम्मान गर्ने विषयमा एकदमै अगाडि हुनुहुन्थ्यो । उहाँको दुखद निधन मुलुक र केन्द्रिय बैंकको लागि ठूलो क्षति हो । उहाँको आशिर्वाद र अविभावकत्व गुमेकोमा हामी चिन्तित छौं । उहाँबाट स्वास्थ्यदेखि सीपका कुरा सिकियो : पूर्व गभर्नर रावल पूर्व गभर्नर डा. तिलक रावल । उहाँ अति आदरणीय ब्यक्ति हुनुहुन्थ्यो । उहाँले नेपालको आर्थिक क्षेत्रमा अतुलनीय योगदान गर्नु भएको छ । केन्द्रिय बैंकलाई राम्रो दिशातर्फ उन्मुख गराउनु भएको छ । उहाँको योगदान अविस्मरणीय छ । उहाँले संयुक्त राष्ट्र संघमा रहेर लामो अवधि विभिन्न देशमा काम गर्नु भयो । त्यहाँ पनि उहाँको राम्रो नाम चल्यो । स्वदेश फर्केर आएपछि उहाँले वित्तीय क्षेत्रमा योगदान गर्नुभयो । निजी क्षेत्रमा बैंक स्थापनामा उहाँको अग्रणी भूमिका छ । अहिलेका हिमालयन बैंक र नेपाल इन्भेष्टमेन्ट बैंक उहाँले नै स्थापना गर्नु भएको हो । उहाँ लामो आयू लिएर जन्मिनु भएको रहेछ । देवी देवताले उहाँलाई लामो आयू दिनु भएको रहेछ । जीवन पनि उहाँको राम्रै किसिमले बित्यो । विभिन्न कार्यक्रम, सभा समारोहमा केही वर्षअघिसम्म सक्रिय हुनुहुन्थ्यो । अहिले पनि उहाँ बिरामी भएर स्वर्गवास हुनु भएको होइन । सबैले उहाँकै जस्तो स्वस्थ जीवन र दीर्घायू पाउन, देवी देउताले सबैलाई यस्तै प्रकारको कृपा र करुणा आशिर्वाद दिउन् भन्ने मेरो कामना छ । दीवंगत आत्माको चिरशान्तीको कामना गर्दै परिवारजनमा परेको अतुलनीय दुःखको घडीमा भगावनले यो दुःख र पीडालाई सहने शक्ति प्रदान गरुन् भन्ने कामना छ । गभर्नर भएको ९ महिनामा नै सरकारले मलाई हटायो । म अदालत पुगेको थिएँ । मेरो पुर्नवहाली सर्वाेच्च अदालतबाट भएको हो । त्यसबेलाका न्यायाधिश कृष्णजंग रायमझी र तोप बहादुर सिंहले पुर्नवहाली गर्नु भएको थियो । सरकारले ममाथि जुन प्रहार गरेको थियो । त्यसको निन्दा उहाँ लगायत धेरै ब्यक्तिहरुले गर्नु भएको थियो । उहाँसँग जहिले पनि कुरा गर्दा नयाँ कुरा प्राप्त गर्थे । आफूले गरेको कामलाई थप अगाडि बढाउन थप हिम्मत हौसला मिल्थ्यो । उहाँ मिलनसार ब्यक्ति हो । उहाँले धेरै कुरा गरेर देखाउनु भयो । आफूलाई स्वस्थ राख्न खेलकुदमा पनि विशेष ध्यान दिनुहुन्थ्यो । कुन बेला के खाने, कति बेला के खेल्ने, कसरी मनोरञ्जन लिने भनेर उहाँ संवेदनशील र सचेत हुनुहुन्थ्यो जसलाई हामीले अनुसरण गर्न सक्छौं ।


