


टेलिकमद्वारा वालिङमा ‘फाइबर टु द होम’ सेवा थालनी
काठमाडाैं । नेपाल टेलिकमले तामाको तारबाट चल्ने ल्याण्डलाइन टेलिफोनलाई ‘एफटिटिएच’ (फाइबर टु द होम) सेवा सुरु गरेको छ । नेपाल टेलिकम वालिङ शाखाले गत साउन २० गतेदेखि ‘एफटिटिएच’ सेवा सुरु गरेको हो । नगरपालिकाभित्र ग्राहकलाई वितरण भएका पहिलाका तामाका तारहरुलाई विस्थापित गरी एउटै फाइबरबाट फोन, नेट र टिभी चलाउन सकिने सुविधासहितको सेवा सुरु गरिएको शाखाका प्रमुख नारायण कपालीले बताए । ‘तामाका तारमार्फत पहिलै वितरण गरिएका टेलिफोनलाई पहिलो चरणमा ‘एफटिटिएच’ प्रविधिमा परिवर्तन गरेका छौँ’, उनले भने, ‘जडानमा रहेका पुराना टेलिफोनलाई उक्त प्रविधिमा रुपान्तरण सकेपछिमात्रै दोस्रो चरणमा नयाँ लाईनहरु जडान गर्नेछौँ ।’ भदौको दोस्रो साताभित्रमा पुराना लाइनलाई नयाँ सेवामा परिवर्तन गरेर सकिने र दसैँअगावै नयाँ लाइन पनि जडान गर्ने गरी तीव्ररुपमा काम अगाडि बढेको उनले जानकारी दिए । तामाको तारमार्फत वितरण गरिएको टेलिफोनबाट सञ्चालन भएको ‘एडिएसएल’ सेवा तीव्र गतिको नभएकै कारण सेवाग्राहीले सेवा लिन छाडेसँगै टेलिकमले नयाँ प्रविधिसहितको ‘एफटिटिएच’ सेवा भित्र्याएको हो । ‘एफटिटिएच’ सेवा भित्र्याएसँगै सेवाग्राहीले टेलिफोन लाइन जडानका लागि निवेदन दिने बढ्दै गएको उनले बताए । ‘भ्वाइस, डाटा तथा टिभी सस्तो मूल्यमा एउटै फाइबरमार्फत उपलब्ध हुने भएपछि सेवा प्रयोग गर्नका लागि माग गर्ने सेवाग्राही बढ्दै जानुभएको छ,’ उनले भने, ‘सरकारी कम्पनी, सस्तो भरपर्दो सेवा सुविधाकै कारण ‘एफटिटिएच’ सेवाप्रति आकर्षण बढ्दै गएको हो ।’ तामाको तारमार्फत वितरण गरिएका टेलिफोन लाईन करीब एकहजार छन् । तामाको तारमार्फत टेलिकमले उपलब्ध गराएको ‘एडिएसएल’ सेवाको गति कम भएकैकारण यसअघि केही ग्राहकहरुले सेवा लिन छोडे पनि अहिले फेरि आकर्षण बढेको उनले बताए । ‘एफटिटिएच’ सेवा जडानका लागि कार्यालयले सामान्यदेखि तीव्र गतिको इन्टरनेट सेवा, तीन सय मिनेट निःशुल्क टेलिफोन सेवा, जडानमा एकसय मिटर ड्रप फाइबर निःशुल्क, सिपिई (राउटर) निःशुल्कजस्ता विभिन्न प्याकेज अगाडि सारेको छ । कम्पनीले ग्राहकका लागि तीव्र गतिको इन्टरनेट सेवा, टेलिफोन सेवा र टेलिभिजन सेवा ‘ट्रिपल प्ले’ सुविधा दिएसँगै थप आकर्षित भएका हुन् । शाखाले वालिङ नगरपालिकाका विभिन्न बजारसहित दक्षिण स्याङ्जाको चापाकोट नगरपालिका र दक्षिण पर्वतको हातेमालो चोकमा सो सेवा दिँदै आएको शाखाले जनाएको छ । रासस

नाइजेरियामा कुपोषण बढ्दै, ४० लाखले पाएनन् खाद्यान्न
काठमाडौं । संयुक्तराष्ट्रसङ्घले नाइजेरियामा निकै द्रुत मात्रामा कुपोषणको मात्रा बढ्दै गएको जनाएको छ । संयुक्त राष्ट्रसङ्घीय मानवीय सहायतासम्बन्धी निकायले हालै एक विज्ञप्तिमार्फत् सो कुराको जानकारी गराएको हो । खासगरी नाइजेरियाको उत्तरपूर्वी क्षेत्रमा कुपोषणका बालबालिकाको संख्या विगतका तुलनामा बढेकाले सो क्षेत्रमा उपचारका साथै आवश्यक पोषण तत्वको उपलब्धताका लागि संयुक्त राष्टसंघले आग्रह गरेको छ । सन् २०२१ को यो अवधिका तुलनामा यस वर्षको सुरुका सात महिनामा कुपोषित हुने बालबालिकाको संख्या निकै ठूलो सङ्ख्यामा बढेको पाइएको संयुक्त राष्ट्रसङ्घीय मानवीय सहायतासम्बन्धी एजेन्सीले जानकारी दिएको छ । सो क्षेत्रमा अहिले नै कम्तीमा पनि ४० लाख मानिसलाई खाद्यान्नको अभाव भएको छ । साथै यो वर्षभरिमा सो क्षेत्रमा ८० लाख मानिसलाई खाद्यान्न अभाव हुने अनुमान गरिएको पनि बताइएको छ । सो क्षेत्रमा संयुक्त राष्ट्रसङ्घीय निकायहरु समेत गरी अन्य विभिन्न सरकारी तथा गैरसरकारी संघसंस्थाहरु गरी ११४ ले खाद्यान्न लगायतका मानवीय सहायताका सामग्रीहरु वितरण गर्दै आएका छन् । अझै पनि सो क्षेत्रमा खाद्यान्नको अभाव रहेको पाइएको पनि समाचारमा जनाइएको छ । खाद्यान्न एवं अत्यावश्यकीय मानवीय आवश्यकताका वस्तुहरुको यहाँ दिन प्रतिदिन खाँचो बढ्दै गएको पनि पाइएको छ । नाइजेरियामा आन्तरिकद्वन्द्व एवं खडेरीका कारण केही वर्ष यतादेखि समस्या उत्पन्न हुदै आएको छ । रासस

प्रविधिको प्रयोगमा तरकारी खेतीबाट साढे १२ लाख रुपैयाँ कमाउँदै कञ्चनपुरका किसान
कञ्चनपुर। बेलडाँडी गाउँपालिका–३ बैवाहका रामलाल चौधरी व्यावसायीक तरकारी खेती गरी गतिलो आम्दानी गर्ने किसानका रुपमा परिचित छन् । गतवर्ष चौधरीले १८ कठ्ठा जग्गामै दुई सय २५ क्वीन्टल तरकारी फलाएर १२ लाख पचास हजार रुपैयाँ आम्दानी हात पारेका छन् । काउली, बन्दा, गोलभेँडा, घ्यू सिमी, बोडीलगायत बारीमा रोपेर आम्दानी भएको उनले बताए । ‘बेमौसमी वर्षाले १० कठ्ठामा लगाएको तरकारी टिप्नै पाएनौ’, उनले भने, हार मानिन्, त्यसपछि पुनः तरकारी लगाए नाफा बढी भयो, तरकारी हातोहात बिक्री पनि भयो । गत वर्षभन्दा बढी आम्दानी लिनका लागि उनले नौलो प्रविधिलाई आत्मसात गर्ने योजना बनाएका छन् । उनले युट्युबमा हेरेर मिनी टिलरमा लाग्ने हलोसँगै आवश्यक अन्य औजार निर्माण गरेका छन् । तरकारी खेती गर्नका लागि प्रयोगमा आउने अन्य औजार र उपकरण प्रयोगमा ल्याउने तयारी उनको रहेको छ । पहिला ‘गोरुले खेत जोत्दा समय निकै लाग्ने र सोचे जस्तो खेत तयार गर्न सकिदैनथ्यो’, उनले भने,’ हाल खेत जोत्नका लागि गोरु छैनन्, मिनीटिलर र पावर टिलरको प्रयोग गर्छु, तरकारी खेतीका लागि खेत तयार गर्न मेसिनरी र आधुनिक कृषि औजारको प्रयोग गर्न थालेपछि उत्पादन बढेको छ ।’ तरकारी बारीमा गोबर मलको प्रयोग गर्नका लागि भैँसी पालेका छन् । डेढ दशकदेखि तरकारी खेतीमा संलग्न चौधरीसँग स्वामित्वको एक बिघा १० कठ्ठा जग्गा छ । त्यसमध्ये छ कठ्ठा जग्गा उनले तरकारी खेतीको आम्दानीले जोडेका हुन् । यस वर्षको हिउँदे तरकारी लगाउनका लागि चौधरीले बेर्ना तयार गरिसकेका छन् । ‘काउली, बन्दा, गोलभेडा लगायतका तरकारीका बेर्ना तयारी अवस्थामा छ’, उनले भने,’ ग्रिननेटमा लगाउनका लागि कार्य अगाडि बढाइएको छ, खुला ठाउँमा गरिने तरकारी खेतीभन्दा ग्रिनेनेटमा गरिने तरकारी खेतीले बढी उत्पादन दिन्छ, त्यसैले यसकै तयारीमा छौँ ।’ तरकारी खेतीबाहेक अरु जग्गामा लगाएको हर्दिनाथ जातको धान पाक्नै आँटेको छ । एक दुई दिनमा धान काटन सुरु गर्ने चौधरीले बताए । ‘धान काटेपछि खेत तयार गरी त्यसमा समेत तरकारीका बिरुवा रोप्छौँ’, उनले भने, ‘कामको व्यस्तता निकै छ, परिवारमा रहेका दुई छोरा र श्रीमतीले समेत तरकारी खेतीका लागि सहयोग गर्दै आएका छन्, त्यसैले काम गर्न सहज भएको छ ।’ नौ कठ्ठा जग्गामा लगाएको हर्दिनाथ धानको उत्पादन २० क्वीन्टल बढी हुने उनले अनुमान गरेका छन् । गतवर्ष सोही जग्गामा उहाँले १८ क्वीन्टल धान उत्पादन गरेका थिए । यस वर्ष दश कठ्ठा जग्गामा तरकारी खेती र एक बिघा जग्गामा केरा खेती गर्ने योजनासमेत रहेको उनले सुनाए । ‘तरकारी खेतीसँगै केरा खेती गर्ने योजना बनाएको छु’, उनले भने, ‘आधुनिक तरिकाले केरा खेती गर्ने तौरतरिका इन्टरनेटबाट र गाउँपालिकाको कृषि शाखका प्राविधिकबाट सिकेको छु । ‘तरकारी खेतीकै कमाइबाट चौधरीले कैलालीको धनगढीमा घडेरी, गाउँमा पक्की घर, मेसिनरी औजार, सिँचाइका लागि बोरिङ, विद्युतीय मोटरलगायतका सामान जोडेका छन् । तरकारी बेच्नका लागि ५० प्रतिशत अनुदानमा उनले अटो रिक्सासमेत पाएका छन् । उत्पादित तरकारी स्थानीय बजारदेखि महेन्द्रनगर र धनगढीसम्म बिक्री हुने गरेको छ । भारतसँगै सीमा जोडिएको क्षेत्र बैवाह भएकाले भारतीयले समेत घरबाटै फुटकर रुपमा तरकारी खरिद गरेर लैजाने गरेका छन् । रामलाल जस्तै बैवाह गाउँका अन्य दुई जनाले समेत दश कठ्ठा जग्गामा तरकारी खेती गरेका छन् । दुई कठ्ठादेखि पाँच कठ्ठासम्म तरकारी खेती गर्ने किसान भने १२ जनाजति रहेका छन् । प्रविधिको प्रयोग गरी तरकारी खेती गर्नेमा गाउँका एक्ला रामलाल मात्रै रहेका छन् । रासस

बेष्ट फाइनान्सले ल्यायो रकम ३ गुणाले बढ्ने योजना, १ लाख बचत गर्दा ३ लाख पाइने
काठमाडाैं । काठमाडाैंकाे कमलादीमा केन्द्रीय कार्यालय रहेको बेष्ट फाइनान्स कम्पनीले नयाँ मुद्दती बचत योजना सार्वजनिक गरेको छ । बचत डबल गर्ने कि तेब्बर भन्ने शिर्षकमा फाइनान्सले नयाँ योजना ल्याएको हाे । ग्राहककाे रकमलाई सरक्षित बचत गरी उच्च प्रतिफल दिने लक्ष्यका साथ ल्याइएको यो योजनामा साधारण मुद्दती बचत तर्फ ५ वर्ष ११ महिनामा राखेको रकमको डबल हुने फाइनान्सले जानकारी दिएकाे छ । त्यस्तै ९ वर्ष ५ महिनामा जम्मा गरेको रकमको तेब्बर हुने फाइनान्सले बताएको छ । फाइनान्सले रेमिट्यान्स मुद्दती बचतमा भने ५ वर्ष ७ महिनामा डबल र ८ वर्ष १० महिनामा तेब्बर हुनेछ । यो विशेष बचत योजनामा सहभागी हुने निक्षेपकर्ताले मोबाइल बैकिङ र एटिएम सेवा निः शुल्क पाउने फाइनान्सले जनाएको छ ।
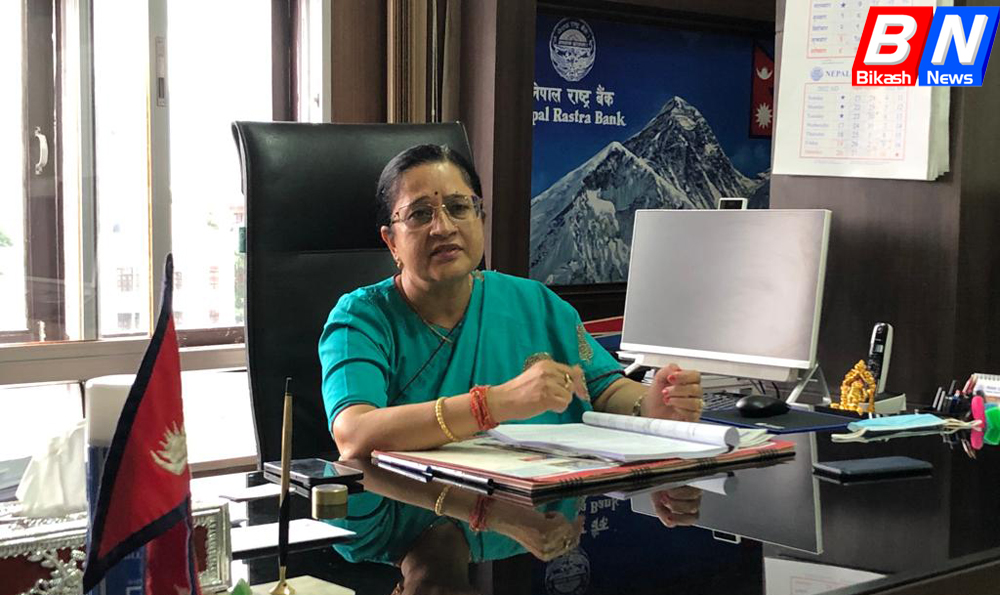
आयातमा गरिएको कडाइलाई निरन्तरता दिन्छौं : डेपुटी गभर्नर ढुङ्गानासँगको अन्तर्वार्ता
नेपाल राष्ट्र बैंकको डेपुटी गभर्नर हुन् डा. निलम ढुङ्गाना तिम्सिना । झापा गौरादहमा जन्मेकी ढुङ्गाना राष्ट्र बैंकको पहिलो महिला डेपुटी गभर्नर पनि हुन् । वि.स २०५४ साल मंसिर २२ गतेदेखि राष्ट्र बैंकमा जागिर शुरु गरेकी ढुङ्गाना २०७७ साल फागुनमा राष्ट्र बैंकको डेपुटी गभर्नरमा नियुक्त भइन् । व्यवस्थापनमा विद्यावारिधी गरेकी तिम्सिनाले राष्ट्र बैंकमै साढे दुई दशक बढी काम गरिसकेकी छन् । उनै डा. ढुङ्गानासँग देशको वर्तमान अर्थतन्त्र, राष्ट्र बैंकले गरिरहेको काम कारवाही र समग्र बैंक तथा वित्तीय क्षेत्रले गरिहरेको बैंकिङ अभ्यासको विषयमा विकासन्युजका रामकृष्ण पौडेल र सन्तोष रोकायाले कुराकानी गरेका छन् । सुरुमा व्यक्तिगत प्रश्न गरौं, एउटा साधारण व्यक्तिबाट ठूलो पदमा पुगेपछि मानिसहरुको तपाईंहरुप्रति ठूलो अपेक्षा हुन्छ, पदमा पुग्नेलाई चाहिँ कस्तो महसुस हुन्छ ? जब आफु नियुक्त भइन्छ, एकदमै हर्ष विभोरसँगै खुसी भइन्छ । खुसीका साथसाथै काँधमा ठूलो जिम्मेवारी आएको महसुस हुन्छ । आफुमाथि सरकारको, कार्यालयको र सर्वसाधारणको पनि ठूलो आशा छ भन्ने अनुभुति हुन्छ । व्यक्तिले त्यसलाई इमान्दारिताका साथ निर्वाह गर्नु पर्छ हुन्छ । अहिलेसम्म त्यो प्रक्रिया जारी नै छ । कुनै पनि संस्थामा नीति नियम र ऐन कानुनका सीमाहरु हुन्छन् । त्यसभित्र रहेर जतिसक्दो बढी ‘आउटपुट’ दिने काम गर्ने हो । आफुले सकेको, आफु अन्तर्गतका कर्मचारीहरुको इफोर्टले पनि त्यो सम्भव तुल्याउन प्रयास गर्ने हो । संस्थाभित्र व्यक्तिगत निर्णय हुँदैन । ‘ज्वाइन्ट डिसिजन’ हुन्छ । त्यसलाई कसरी प्रभावकारी गर्ने भन्ने विषयमा ध्यान दिनुपर्छ । समाजसँगै इकोनोमीका विभिन्न स्टेकहोल्डरका इच्छा पुरा गर्नको लागि पनि काम गरिरहेका हुन्छौं । हामीले गर्न सक्ने कामहरु हामी उहाँहरुलाई बुझाउँछौं । केन्द्रिय बैंकले जहिल्यै पनि बैंक तथा वित्तीय संस्थामार्फत् काम गर्छ । मौद्रिक उपकरणहरुको प्रयोग बैंक वित्तीय संस्थामार्फत् नै हुन्छ । कर्जा र ब्याजदर पनि बैंक वित्तीय संस्थामार्फत् नै जान्छ । बैंक तथा वित्तीय संस्थाले के गर्नु पर्छ? के गर्नु हुँदैन ? भन्ने विषयसँगै वित्तीय स्थायित्वका लागि र आर्थिक विकासका लागि काम भएको छ वा छैन भन्ने विषय पनि हामीले हेर्छौं । धेरैले सहजै कर्जा पाऔं, सस्तो ब्याजदरमा कर्जा पाऔं, कतिपयले त लिएको कर्जा तिर्न नपरे पनि हुन्थ्यो नि भन्ने इच्छा पनि राख्छन् । तर, त्यो सबै इच्छा पुर्याउन राष्ट्र बैंकले सक्दैन । नेपाल राष्ट्र बैंकले जहिल्यै पनि निक्षेपकर्ता र ऋणीको हितलाई ध्यानमा राखेर नै काम गरिरहेको हुन्छ । निक्षेपकर्ता र कर्जाको ब्याजदरको अन्तर पनि कायम गरेका छौं । अहिले निक्षेपको ११/१२ प्रतिशत ब्याजदर पुगेको छ । निक्षेपकोे ब्याजदर बढेको छैन भन्न पनि मिल्दैन । कर्जाको ब्याज पनि बढ्नु पर्छ । ब्याजदर पैसाको माग र आपुर्तिले निर्धारण गर्छ । तरलता सहज भयो भने ब्याजदर घट्छ । तरलताको अभाव भयो भने ब्याजदर बढ्छ । तर, बैंकहरुले आफुखुसी रुपमा ब्याजदर बढाए भने हामीले बैंक तथा वित्तीय संस्थाहरुलाई लगाउन सक्ने अंकुश धेरै छन् । अहिले त पोलिसी रेट पनि बढेको छ । यसले अवश्य पनि निक्षेपकर्ताको ब्याजदर पनि बढ्छ नै । साउनमा बैंकिङ प्रणालीबाट सवा खर्ब रुपैयाँ कहाँ गयो भन्ने चासो अहिले सर्वत्र छ, यसप्रति राष्ट्र बैंकको बुझाइ के हो ? अहिले मूल्यवृद्धि बढेको छ । कतिपय मान्छेले हातमा पनि पैसा राखेका होलान् । मान्छेले खर्च गर्न पनि हातमा पैसा राख्नु पर्यो । केही पैसा अनौपचारिक क्षेत्रमा पनि होला । अहिले सहकारीमा पनि समस्या आएको छ । बैंकहरुबाट सहकारीले पैसा निकालिरहेको विषय पनि आइरहेको छ । धेरैले ठूलो रकममा नगद नै कारोबार गरिरहेको पनि सुन्नमा आएको छ । यी विभिन्न कारणले निक्षेप घटेको हुन सक्छ । अहिले आयात बढेको छ । आयातको कारणले पनि धेरै पैसा बाहिरिएको हुन सक्छ । अहिले विदेशी मुद्रा सञ्चिति घटेको छ । पैसा इकोनोमी भित्रै छ । तर, छरिएर बसेको छ । पछिल्लो समय केही सहकारीहरु संकटमा परेको विषय आइरहेको छ, सहकारीसँगै लघुवित्तले पनि ऋणीहरुलाई समस्यामा पारेको केसहरु बाहिरिरहेका छन्, यी विषयहरुलाई राष्ट्र बैंकले कसरी हेरिरहेको छ ? लघुवित्तलाई नेपाल राष्ट्र बैंक र सहकारीहरुलाई सहकारी विभागले लाइसेन्स दिएको छ ।सहकारीहरु कति आवश्यक छन् भन्ने विषयममा ध्यान नपुगेको होकि भन्ने पनि लाग्छ । विषयगत सहकारीहरु जति भएपनि केही फरक पर्दैन । अहिले कुल ३५ हजार सहकारीहरु छन् । त्यसमा कुल १४ हजार बचत तथा ऋण सहकारी संस्थाहरु छन् । सहकारीको सिद्धान्त भनेको सदस्यहरुबाट सानो–सानो पैसा उठाएर समस्या परेको बेला समस्याको समाधान गर्ने नै हो । सामुहिकताको र समानताको सिद्धान्त सहित चलेका भए राम्रै चल्थे । तर, सहकारीमा ठूलो–ठूलो रकमको कारोबार हुन थाल्यो । ती संस्थाहरु ठूलो रकममा चल्ने र बैंकिङ नीति नियममा नचलेपछि समस्या आउने हो । जहाँ बचत तथा कर्जाको कारोबार हुन्छ त्यो संस्था बैंकिङ नीति नियम अनुसार नै चल्नु पर्छ । एसेट क्वालिटी, क्यापिटल एड्युकेसी, तरलता अनुपात कायम नगर्दा यस्ता खालका समस्या आउँछन् । यी सबै सूचकहरु कायम नगर्दा समस्या देखिएको हो । सहकारीमा कर्पोरेट गभर्नेन्स र सुपरभिजन नहुँदा विकृति आएको देखिन्छ । जहाँ नियमन हुँदैन । अडिट भएन भने यस्तो खालको समस्या आउँछ । यस्तो निकायको कमि सहकारीमा छ । राष्ट्र बैंकले लाइसेन्स नदिएपछि राष्ट्र बैंकले नियमन गर्ने कुरा भएन । जसले बैंकिङ नीति नियम अनुसार काम गरेका छन् ती सहकारीमा समस्या आएको छैन । बचत तथा सहकारी संस्थाहरुको विषयमा ‘रिथिङ्क’गर्नु पर्ने अवस्था छ । कुनै संस्थाले प्राविधिक सल्लाह माग्यो भने राष्ट्र बैंक सहयोग गर्न तयार छ । लघुवित्तमा भने त्यस्तो समस्या छैन । नेपाल राष्ट्र बैंकले लघुवित्तलाई राम्रैसँग नियमन गरिरहेको छ । हामीले बदमासी गर्नेलाई कारवाही पनि गरिरहेका छौं । कतिपय लघुवित्तको ‘कर्पोरेट गभर्नेन्स’ बिग्रिएकोमा कारवाही पनि भइरहेको छ । लघुवित्तहरुमा पब्लिकको फण्ड सुरक्षित छ । लघुवित्तको स्रोत भनेको बैंक तथा वित्तीय संस्था नै हो । थोरै मात्र पब्लिकबाट लिन्छन् ।तर, पनि उनीहरुको फण्ड सुरक्षित नै छ । अहिले लघुवित्त पीडितको विषय पनि आइरहेको छ । हामीले एक पक्षियबाट मात्रै हेर्नु हुँदैन । संस्थाको तर्फबाट पनि हेर्नु पर्छ । संस्थाले कर्जा लगानी गरेपछि ऋणीले त्यो कर्जा कहाँप्रयोग गर्ने, कति समयसम्म तिर्नु पर्छ भन्ने विषय पनि राम्रोसँग हेर्नु पर्छ । ऋण लिएपछि सामाजिक कार्यमा खर्च गर्नु भएन । उत्पादनमुलक क्षेत्रमा लगानी गर्नु पर्यो । त्यसपछि मात्रै त्यो ऋण तिर्न सकिन्छ । तरलता बढी भएको बेला संस्थाले ऋण प्रवाह गर्न खोज्छ । तर, ऋण लिने व्यक्तिले ऋण लिएपछि भोलि कसरी तिर्ने भन्ने कुरा पनि बुझ्नु पर्छ । संस्थाले जबरजस्ती ऋण भिडाएको त नहोला । ऋण लिएर बिवाहमा खर्च गरेर हुँदैन । ऋणसँगै विस्तारै सावाँको ब्याज पनि बढ्दै जान्छ । विस्तारै भार पनि बढ्छ । भार बढेपछि संस्थाले ऋण उठाउन खोज्छ । राष्ट्र बैंकले नै ऋण उठाउ भनेर ताकेता गर्छ । संस्थाको पैसा पनि निक्षेकर्ताको नै हो ।उसले ऋण उठाउन सकेन भने भोलि निक्षेपकर्ताको पैसा पनि तिर्न सक्दैन । कर्जा नतिर्दा भोलि एउटा संस्थामा मात्रै होइन निक्षेपकर्ताहरु पैसा झिक्नका लागि अर्को संस्थामा पनि लाइन लाग्छन् । त्यसपछि बैंकिङ क्षेत्र नै कोल्याप्स हुन्छ । त्यसैले राष्ट्र बैंकले यी सबै विषयहरुलाई सन्तुलन भएर हेर्नु पर्छ । पीडितहरुको कुरा के हो ? कतिपयले हामी ऋण नै तिर्दैनौं भनेर हिडेको सुन्छौं । लिएको ऋण त तिर्नु पर्यो । भोलि निक्षेपकर्ताको ऋण संस्थाले कसरी तिर्छ ? लघुवित्तले ऋणाीलाई शोषण नै गरेको हो भने पनि उहाँहरुले राष्ट्र बैंकमा आएर गुनासो गर्न सक्नुहुन्छ । पीडितहरुको भाषा अनुसार लघुवित्तले ग्रामिण क्षेत्रमा शोषण गरेको हो भन्ने सुनिन्छ, के साँच्चिकै शोषण गरेकै हुन् ? हामीले त्यस्तो शोषण गरेको देख्दैनौं । लघुवित्तको ९८ प्रतिशत ग्राहक महिला छन् । महिलाहरुले ऋणहरु ऋण लिने, ऋण लिएर उत्पादनशील क्षेत्रमा लगानी गरेर राम्रो काम पनि गरेका छन् । समयमै ऋण तिर्ने काम पनि गरिहेका छन् । अलिकति समस्या जुनसुकै क्षेत्रमा पनि हुन्छ । हामीले दुवै क्षेत्रको कुरा सुन्नु पर्छ । विवाद आफै उत्पन्न हुँदैन । दुईतर्फको कुरा सुनेर हामीले निर्णय गर्छौं । सहकारी र लघुवित्तमा जुन किसिमको तरंग आएको छ, यसले बैंकिङ क्षेत्रलाई पनि त्रास बनाएको छ भन्ने सुनिन्छ, यो समस्यालाई सम्बोधन गर्नका लागि राष्ट्र बैंकले केही सोचेको छ ? यसमा बैंक तथा वित्तीय क्षेत्र पनि संवेदनशील छ । हामीले पनि हेरिरहेका छौं । सबैले एकैपटक पैसा झिक्ने कुरा हुँदैन । धेरै सहकारीहरु सुरक्षित पनि छन् । सहकारीमा देखिएका समस्या समाधान गर्न सहकारी विभाग पनि लागिरहेको छ । नेपाल राष्ट्र बैंकले पनि बैंक तथा वित्तीय संस्थाहरुसँग यस विषयमा छलफल गरिराखेको छ । आफ्ना सबै सूचकहरु बलियो बनाएर राख्नुस्, तरलता कायम गर्नुस् भनेर भनिरहेका छौं । उनीहरुलाई तरलताको अभाव भयो भने हामीले पनि एसएलएफमार्फत उपलब्ध गराइहेका छौं । राष्ट्र बैंकको नियमन भित्र रहेका बैंक तथा वित्तीय संस्थामा एकैपटक त्यस्तो समस्या आउँदैन भन्नेमा हामी विश्वस्त छौं । राष्ट्र बैंकले वैदेशिक व्यापारमा कडाइ गरेको छ, यो व्यवस्था अब हट्छ वा केही समयका लागि यथावत रहन्छ ? अहिले विदेशी मुद्रा सञ्चिति केही बढेको छ । रेमिट्यान्समा पनिसुधार देखिएको छ । वैदेशिक व्यापार सधैं घाटामै छ । निर्यात कम र आयात बढी हुँदा व्यापार घाटा जहिल्यै बढ्छ । निर्यात २ खर्ब र आयात १९ खर्ब २० अर्बको छ । विदेशी मुद्राको मुख्य स्रोत नै रेमिट्यान्स हो । एक हजार अर्बको रेमिट्यान्स, ५४ अर्बको ग्रान्ट्स, ९६ अर्बको कर्जा र १८ अर्बको प्रत्यक्ष वैदेशिक लगानी छ । यो सबै जोड्दा करिब १४ सय अर्ब हुन आउँछ । १४ सय अर्ब विदेशी मुद्राको स्रोत र १९ खर्ब आयातमै जान्छ भनेपछि ५ सय अर्ब घाटामै देखिन्छौं । त्यो पैसा हाम्रो सञ्चितिबाट जान्छ । यो सञ्चिति हामीले विदेशी ट्रेजरी बिलमा लगानी गरेको र विदेशी बैंकमा राखेको निक्षेप आम्दानीबाट आएको हो । त्यसबाट हामीले आयातको भुक्तानी गरिरहेका छौं । हामी सहज अवस्थामा भने छैनौं । यसरी वार्षिक रुपमा ५/५ सय अर्ब बाहिरियो भने हाम्रो अवस्था के होला ? त्यस कारण पनि हामीलाई वस्तु उपभोग गर्नका लागि कित बढी कमाउनु पर्यो कि उपभोग कम गर्नु पर्यो । यो एउटा घर व्यस्थापन जस्तै हो । हामीले विदेशी मुद्रा कमाउन सकेनौं भने उपभोग कम गरेर आयात घटाउनुको विकल्प छैन । विदेशी मुद्रा आर्जन गर्ने हामीसँग आधार नभएपछि कडाइ गर्नु परेको हो । बैंकहरुले ‘इम्पोर्ट फाइनान्सिङ’ गरेर नै आयात बढ्ने हो । घरजग्गाबाट गरेको रकम पनि आयातमै गयो । घरजग्गा .व्यापारीले नाफा गरेर महँगो गाडी आयात गर्छ, गरगहना आयात गर्छ । त्यसपछि सेयर बजारमा लगानी गर्छ । सेयरबाट कमाएको पैसा पनि आयातमै जान्छ । पोलिसी रेट बढायो भने कर्जा कम जान्छ । कर्जा कम गयो भने आयात पनि कम नै हुन्छ भन्ने हिसाबले यो कडाइ गरिएको हो । कृषि प्रधान देश भएर पनि हामी कृषिमा छैनौं । आयात नियन्त्रण गर्नुको कारण हामी सस्टेन गर्नका लागि हो । हामीले सजगतापूर्ण कसिलो मौद्रिक नीति ल्याएका छौं । यो आर्थिक वर्षभर हामी कसिलो नीतिमै जान्छौं । तत्काल यो नीति परिवर्तन हुँदैन । अहिले बाच्ने बेला मात्रै हो । हामीले धेरै आयातमुखी र उपभोगमुखी हुनुहुँदैन । अहिले बैंकहरुले डलरखातामा मनोमानी रुपमा ब्याज दिइरहेको पनि सुनिन्छ, राष्ट्र बैंकको ध्यान यसतर्फ कत्तिको गएको छ ? स–साना कुराहरुमा राष्ट्र बैंकले तुरुन्तै हस्तक्षेप गर्न पनि मिल्दैन । अहिले तरलताको समस्या भइरहेको बेला बैंकहरुले तरलता बढाउन, स्रोत संकलन गर्न ब्याज बढी दिएका पनि हुन सकछन् । हामीले पनि हेर्छौं । त्यसमा विकृति भयो भने राष्ट्र बैंकले सच्याउन लगाइहाल्छ । नेपाल राष्ट्र बैंकले मौद्रिक नीतिमार्फत् ब्याजदर बढाउने नीति ल्यायो, गभर्नर पनि विभिन्न सार्वजनिक कार्यक्रममा ब्याजदर बढ्न सक्छ भन्ने किसिमको वक्तव्य दिँदै आउनु भएको छ । तर, नेपाल बैंकर्स संघले विगत पाँच महिनादेखि ब्याजदर स्थीर राखेको छ । यस विषयमा राष्ट्र बैंकको केही भन्नु छ ? हामीले यस विषयलाई हेरिरहेका छौं । तर, हेरिरहेका छौं भन्दैमा हेरेको हेर्यै गर्दैनौं । उपर्युक्त समयमा उपर्युक्त काम राष्ट्र बैंकले गर्छ ।

महानगरले भत्कायाे काठमाडाैं मल र आरबी कम्प्लेक्स
काठमाडौं । काठमाडौं महानगरपालिकाले न्युरोड नजिक रहेको काठमाडौं मल र आरबी कम्प्लेक्सको अवैध संरचना भत्काएको छ । नक्सापास नगरी अवैध रुपमा बनाइएका यि दुई सपिङ मलको अगाडि भागकाे संरचना महानगरपालिकाले डोजर चलाएर भत्काएको हो । मेयर बालेन साहको उपस्थितिमा अवैध संरचनामा डोजर चलाइएको हो । महानगरले केही दिनयता अवैध रुपमा बनाइएको संरचनाहरु भत्काइरहेको छ ।

सप्तरीमा ११४ जना मिटरब्याजीविरुद्ध उजुरी, ऋण तिरिसक्दा पनि जग्गा फिर्ता गरेनन्
सप्तरी । सप्तरी जिल्ला प्रशासन कार्यालयमा मिटरब्याजीविरुद्ध एक सय १४ उजुरी दर्ता भएका छन् । सरकारले मिटरब्याजीविरुद्ध उजुरी दिन आह्वान गरेसँगै एक सय १४ जनाले उजुरी दिएको जिल्ला प्रशासन कार्यालयले जानकारी दिएको छ । मिटरब्याजीको गिरोहले सम्पत्ति हड्पेर सर्वसाधारणको उठिबास लगाइरहेको विषय बाहिरिएपछि मिटरब्याजको धन्दा रोक्न र गिरोहविरुद्ध कारबाही अघि बढाउन सरकारले कार्यदल नै गठन गरेको छ । मिटरब्याजी अपराध नियन्त्रणका लागि कार्यदल गठन गरेसँगै गत साउन २८ गते उजुरी आह्वान गरिएको थियो । कार्यदलका संयोजक डा भीष्मकुमार भुसालले जारी गर्नुभएको सूचनामा मिटरब्याजीले गरेका अपराध र शोषणविरुद्ध आ–आफ्नो जिल्लास्थित जिल्ला प्रशासन कार्यालयमा यथासम्भव बढी तथ्य प्रमाणसहित उजुरी दर्ता गर्न भनिएको थियो । देशैभरी मिटर ब्याजको जालो फैलिएको हुनसक्ने अवस्था र आफ्नो पीडा सार्वजनिक गर्न वा कानुनी उपचारका लागि पहल गर्न नसकिरहेको अवस्थालाई मध्यनजर गरी सार्वजनिक सूचना जारी गरिएको डा भुसालले बताए । सूचना जारी भएपछि मिटरब्याजको धन्दा सञ्चालन गर्ने गिरोहबाट पीडित भएको भन्दै सर्वसाधारणबाट एक सय १४ उजुरी परेको प्रमुख जिल्ला अधिकारी जनार्दन गौतमले जानकारी दिए । यस्तो उजुरी तिलाठी कौइलाडी गाउँपालिकाका उपाध्यक्ष फुलकुमारी साहविरुद्ध पनि परेको छ । तिलाठी कौइलाडी–६ की उपाध्यक्ष साहविरुद्ध सोही वडाकी सुनितादेवी मण्डलले आवश्यक कारबाहीको माग गर्दै उजुरी दिनुभएको छ । उजुरीकर्ताका सासू लक्ष्मीनियादेवी तथा ससुरा नैमानी मण्डलले २०६१ सालमा दुई पटक गरी लिएको ४० हजार ऋण ब्याजसहित फिर्ता गरे पनि ऋण लिँदा पारित गर्न लगाएको जग्गा हालसम्म फिर्ता नगरेको मण्डलले आरोप लगाएका छन् । प्राप्त भएको निवेदनमाथि प्रमाणका आधारमा जिल्ला सरकारी वकिल कार्यालयसँग समवन्य गरी जिल्ला प्रहरी कार्यालयबाट मुद्दा चलाउने तयारी भइरहेको प्रजिअ गौतमले जानकारी दिए । प्राप्त उजुरीका बारेमा गृह मन्त्रालयलाई जानकारी गराइएको जनाउँदै प्रमुख जिल्ला अधिकारी गौतमले जिल्ला प्रहरी कार्यालय र प्रशासन कार्यालयले पनि आफ्नै तरिकाले अध्ययन गरिरहेको बताए । प्रजिअ गौतमका अनुसार कतिपयले ठाँडो निवेदन र कतिपयले प्रमाणसहित उजुरी दिएका छन् । ‘एकै जना मिटरब्याजीबाट धेरै जना सर्वसाधारण पीडित भएको उजुरी पनि परेको छ’, उनले भने, ‘धेरै जना मिटरब्याजीले एकै जनालाई मात्रै पनि पीडित बनाएका रहेछन् ।’ ऋण लिएको पैसा ब्याजसहित तिरिसक्दा पनि जग्गा तथा सम्पत्ति फिर्ता नगरेको उजुरीसमेत परेको प्रजिअ गौतमले बताए । कतिपयले ऋण दिने नाममा सर्वसाधारणको जग्गा नै आफ्नो नाममा पारेको र पैसा पनि असुलिरहेको पाइएको उनले जानकारी दिए । यसअघि प्रधानमन्त्रीको निर्देशनपछि पक्राउ परेका सप्तरीका मिटरब्याजी रामदेव साहका छोरा नन्दकिशोर र छोरी अनुराधा असार २२ गतेदेखि पूर्पक्षका लागि राजविराज कारागारमा थुनामा छन् । सुनसरीको धरानबाट नन्दकिशोर पक्राउ परेको दुई दिनपछि जेठ २८ गते काठमाडौंको गौशालाबाट अनुराधा पक्राउ परेकी थिइन् । प्रधानमन्त्रीले निर्देशन दिएपछि मात्र आरोपितलाई पक्राउ गर्न नेपाल प्रहरी सक्रिय भएको थियो । ठगी तथा आपाराधिक विश्वासघात मुद्दामा इलाका प्रहरी कार्यालय कल्याणपुरबाट रामदेवसहित उनका परिवारविरुद्ध मुद्दा चलिरहेको छ । सरकारले उजुरीका लागि दिएको अन्तिम समय सकिएको र अब मिटरब्याजीविरुद्ध उजुरी लिने कि नलिने भन्ने निर्देशन माथिबाट आइनसकेको उनले जानकारी दिए । सप्तरीसहित देशैभरी मिटर ब्याजीपीडितहरू दिनहुँ प्रदर्शन गरिरहेका छन् । रासस

हेजिङ कार्यविधि नबन्दा समस्यामा बैंक, विदेशी ऋणले जोखिमको त्रास
काठमाडौं । हेजिङ सम्बन्धी कार्यविधि नहुँदा विदेशबाट ऋण ल्याउने कम्पनीलाई ठूलो जोखिम हुन सक्ने देखिएको छ । बैंक तथा वित्तीय संस्था र निजी कम्पनीहरूले विदेशी मुद्रामा धमाधम ऋण ल्याइरहँदा हेजिङको लागि स्पष्ट कार्यविधी नहुँदा समस्या हुने गरेको गुनासो गरिरहेका छन् । विदेशी मुद्रामा आउने उतारचढावका कारण समस्या आउन सक्ने भएकाले हेजिङको व्यवस्था लागू गर्नुपर्ने माग उनीहरुले गरेका छन् । यसरी विदेशी मुद्रामा आउने उतारचढावका कारण ऋण ल्याउने कम्पनीलाई ठूलो जोखिम हुन सक्ने भएकाले अनिवार्य रुपमा हेजिङ गर्नुपर्ने हुन्छ । तर, राष्ट्र बैंकले हेजिङ सम्बन्धी कार्यविधि नबनाउँदा अन्यौलता कायम भएको जानकारहरु बताउँछन् । विदेशबाट डलरमा ऋण ल्याँउदा मुद्रामा देखिने उतारचढावका कारण हुन सक्ने जोखिम व्यवस्थापन हेजिङ रणनीति हो । हालसम्म दर्जनभन्दा बढी बैंक तथा वित्तीय संस्थाले विदेशी मुद्रामा ऋण ल्याएका छन् । विदेशबाट ऋण ल्याउँदा ठूलो जोखिम लिनु परेको बैंकरहरु बताउँछन् । तर, राष्ट्र बैंकले जोखिम व्यवस्थापनका लागि हेजिङ कार्यविधि तयार नपार्दा समस्यामा परेको उनीहरुको गुनासो छ । पूर्व बैंकर भूवन दाहालले हेजिङ नहुँदा समस्या हुने गरेको बताए । बैंकले विदेशबाट ऋण ल्याउँदा हेजिङको समस्या भएपनि राष्ट्र बैंकले पछिल्लो समय गरेको व्यवस्थालो केही हदसम्म समस्या समाधान हुने उनको धारणा छ । ‘बैंकहरुलाई हेजिङको समस्या छ, राष्ट्र बैंकको पछिल्लो व्यवस्थाले बैंकलाई हेजिङका लागि केही हदसम्म समाधान गर्न सहज भएको छ, तर अझै पनि जोखिम कायमै छ,’ उनले भने । बैंक तथा अन्य कम्पनीले विदेशी मुद्रामा ऋण ल्याएपनि रुपैयाँमा रुपान्तरण गर्नुपर्ने र फिर्ता गर्नुपर्दा डलरमा नै फिर्ता गर्नुपर्ने उनले बताए । ऋण फिर्ता गर्ने समयमा डलरमा दिनुपर्ने भएकाले रिस्क व्यवस्थापन गर्न हेजिङ आवश्यक हुने उनको भनाइ छ । ‘बैंक तथा वित्तीय संस्था र अन्य कम्पनीले डलरमा ऋण ल्याएर नेपाली रुपैयाँमा रुपान्तरण गर्नुपर्याे, तर डलरमा नै फिर्ता गर्नुपर्ने भएकाले त्यो बेलामा रिस्क गर्न हेजिङ आवश्यक छ,’ उनले भने, ‘फरवार्ड गर्दा रुपैयाँबाट डलर लिने हो, त्यो बेलाको रेट यो हुन सक्छ भनेर अहिले नै फिक्स गर्न सकियो भने फाइदा भयो, रेट तलमाथि हुन सक्छ, प्रिमियम ल्याउँदा यतिमा डलर दिन्छु भनेको हुन्छ, अहिले राष्ट्र बैंकले खोलेको हुँदा बैकहरुलाई सहज भएको छ ।’ राष्ट्र बैंकले हेजिङ खोलिदिँदा समस्या कम हुने उनको धारणा छ । तर, नेपाल र भारतको १.६ बाट बढेर १.७ भयो भने रिस्क पुरै न्यूनिकरण नहुने उनले बताए । यस्तै, एभरेष्ट बैंकका प्रमुख कार्यकारी अधिकृत (सीईओ) सुदेश खालिङले राष्ट्र बैंकले हेजिङका लागि कुनै कार्यविधि नबनाउँदा समस्या भएको बताए । राष्ट्र बैंकले हेजिङ सम्बन्धी कार्यविधी ल्याएमा सहज हुने उनको भनाइ छ । ‘हेजिङ सम्बन्धी कार्यविधी आएपछि सहज हुन्छ, नेपाली रुपैयाँ नभएपछि विदेशबाट डलरमा ऋण ल्याउने हो, विदेशी मुद्रामा कर्जा कम जान्छ, विदेशी मुद्रामा कर्जा आउँदा ब्याज अलि बढी भयो,ऋण ल्याउँदा ६/७ प्रतिशत लागत लाग्छ तर हेजिङमा कस्ट ४/५ प्रतिशत मात्रै लाग्छ,’ उनले भने । यसअघि राष्ट्र बैंकले ३ महिनाबाट बढाएर १ वर्षसम्मको सुविधा दिएकाले केही सहज हुने उनको भनाइ छ । एक वर्ष अवधिको ऋण ल्याउँदा ३ महिनामा हेजिङ गर्नुपर्ने समस्यालाई राष्ट्र बैंकले एक वर्ष पुर्याएको हुँदा केही सहज भएको उनको भनाइ छ । ‘राष्ट्र बैंकले हेजिङमा ३ महिनाको लागि मात्रै उपलब्ध गराएको थियो, अहिलेको नयाँ व्यवस्था अनुसार एक वर्षसम्म गर्न मिल्ने भयो, विदेशबाट डलरमा कर्जा ल्याउँदा न्यूनतम एक वर्ष अवधि हुन्छ, तीन महिनाका लागि ल्याउन मिल्दैन्, तीन महिनाका लागि ल्याएर कर्जा विस्तार गरेर उठेन भने गाह्रो हुन्छ भन्ने हेतुले १ वर्षमा तरलता सहज होला र बैंकहरुले फर्काउलान् भन्ने हो, किनभने कर्जा ल्याएपछि फिर्ता पनि गर्नुपर्छ,’ उनले भने, ‘कर्जा एक वर्षसम्म ल्याउन पाउने तर हेजिङ तीन महिना गर्न पाउँथे भने अब एक वर्षसम्म हेजिङ गर्न पायो ।’ जस्तै, कुनै बैंकले प्रतिडलर १२७ रुपैयाँमा कर्जा ल्याएको छ । तोकिएको समयमा फिर्ता गर्नुपर्दा डलरमा दिनु पर्ने हुन्छ । त्यो १२७ रुपैयाँलाई डलरमा रुपान्तरण गरेर फर्काउँदा कति रेट हो भनेर निश्चित हुनुपर्छ । त्यो रेट निश्चित गराउनुका लागि हेजिङ गर्नुपर्याे । यदि भोलिका दिनमा १५० पुग्यो भने बैंकलाई ठूलो समस्या आउँछ । डलरको दरलाई निश्चित वा फिक्स गराउनका लागि हेजिङको व्यवस्था गर्नु पर्ने हुन्छ । ‘एक वर्षको कर्जालाई तीन/तीन महिनामा रेट फिक्स गर्नुपथ्र्याे, तीन महिनामा रेट फिक्स गर्दा वर्षमा चार पटक रोलओभर गर्नुपने बाध्यता थियो, २ वर्षको लागि ऋण ल्याएको छ भने ८ पटक रोलओभर गर्नुपर्याे, रोलओभर गर्दा तीन/तीन महिनामा हेजिङ कस्ट पनि फरक–फरक हुन्छ, त्यो घट्न र बढ्न दुवै हुन सक्ने सम्भावना भएकाले बैंकलाई रिस्क भयो, अहिले राष्ट्र बैंकले १ वर्षसम्मको गर्न पाउने व्यवस्था गरेको छ, अब मैले महिनापिच्छे, तीन महिना वा एकैचोटी एक वर्षको नवीकरण गरे भयो, जस्तो सहज हुन्छ त्यहि गर्न पायो,’ सीईओ खालिङले भने । कर्जा नलिएमा कोर क्यापिटलको ३० प्रतिशत भन्ने थियो भने कर्जा लिएको खण्डमा ३३ प्रतिशतले बाधा पुर्याउँदैन । अब जति कर्जा लिएको त्यति हेजिङ गर्न सकिन्छ । ३० प्रतिशतभन्दा माथिको कर्जा लिएको छ भने सहज भयो । १२० रुपैयाँ प्रतिडलरमा ऋण ल्याउँदा १२७ रुपैयाँ प्रतिडलर पुग्दा हेजिङ गरेको छ भने घाटा शुन्य हुने सीईओ खालिङको बुझाइ छ । यस्तै, सिभिल बैंकका सीईओ सुनिल पोखरेल हेजिङ कार्यविधी आवश्यक हुनेगरि त्यो अवस्था नरहेको बताउँछन् । बैंकहरुले त्यति धेरै जोखिम नलिएका कारण अहिले नै कार्यविधी आवश्यक नभएको तर्क दिन्छन् । एनएमबी बैंकका सीईओ सुनिल केसीले हेजिङको व्यवस्था नहुँदा बाहिरबाट रकम ल्याउन समस्या रहेको बताए । पहिलो चरणमा राष्ट्र बैंकले गरेको नन् डेरिभेरेवल फरवार्ड (एनडीएफ) व्यवस्थाले केही सहज हुने भएतापनि हेजिङ सम्बन्धी कार्यविधी आवश्यक रहेको उनको भनाइ छ । ‘हेजिङ नहुँदा बाहिरबाट रकम ल्याउन समस्या छ तर पहिलो चरणमा राष्ट्र बैंकले नयाँ सर्कुलर एनडीएफले केही हदसम्म सहज हुन्छ, यसमा भारतीय रुपैयाँमा हेजिङ हुने हो, तत्काल जोखिम कम भएपनि पूर्ण सहयोग भने हुँदैन, हेजिङ नहुँदा बाहिरबाट रकम ल्याएर ऋण दिन गाह्रो हुन्छ,’ सीईओ केसीले भने, ‘अहिले एनडीएफमा परिक्षण गर्दा कस्तो नतिजा आउँछ हेरौं, तर हेजिङ अनिवार्य चाहिन्छ, हेजिङ भएन भने काम हुँदैन ।’ एक/दुई वर्ष अघि ठूलो रकम नभएकाले हेजिङ आवश्यक नभएको उनले बताए । तर, अब ठूलो रकम ल्याउन सकिने अवस्था रहेको हुँदा हेजिङको लागि राष्ट्र बैंकले व्यवस्थापन गर्नुपर्ने उनको माग छ । ‘आजभन्दा एक/दुई वर्ष अघि धेरै ठूलो रकम थिएन, सानो रकम हुँदा अन्य किसिमका उपाय पनि थिए, नेचुरल हेजिङ पनि थिए, डलरमा नै लोन दिन सक्ने अवस्थामा हेजिङ पर्दैन, कुनैको बाहिर नै हेजिङ हुन्थ्यो,’ उनले भने ‘अब रकम ठूलो हुँदै गएपछि राष्ट्र बैंकले स्पष्ट कार्यविधी बनाउनुपर्छ, जोखिमको सुरक्षा गर्दै जानुपर्ने हुन्छ, नेपाल वा बाहिर गरेपनि गर्नुपर्ने हुन्छ, खुला राख्नु हुँदैन ।’ नेपालमा पूँजी क्षमताका आधारमा ५ सय अर्बको कोर क्यापिटल रहेको अवस्थामा जोखिम दिने भन्दा पनि कसरी जोखिम व्यवस्थापन गर्ने भनेर काम गर्नुपर्ने सीईओ केसीले बताए । एनएमबी बैंकले विदेशी संस्थाहरुमा हेजिङ गरिरहेकाले अब राष्ट्र बैंकको सर्कुलरको प्रयोग गर्ने तयारीमा रहेको उनको भनाइ छ । निजी कम्पनीलाई पनि समेटर कार्यविधी ल्याउने हो भने संस्थागत गरेर नै अघि बढ्नुपर्ने उनको धारणा छ । नेपाल राष्ट्र बैंकका सह–प्रवक्ता नारायण पोखरेलले राष्ट्र बैंक बाहेक छुट्टै एजेन्सी वा सरकारले हेजिङ सम्बन्धी काम गर्याे भने सहज हुने बताए । विदेशी मुद्रा ल्याएर काम गर्ने र विदेशी मुद्रा घटबढ भएका बेलामा घाटा नहोस् भनेर हेजिङ गर्ने उनले बताए । हेजिङ फण्डको व्यवस्था भएमा मात्रै यो समस्या समाधान हुने उनको धारणा छ । ‘राष्ट्र बैंकले हेजिङ सम्बन्धी कार्यविधि तयार गरेर हेजिङ फण्डको व्यवस्था जसमा राष्ट्र बैंक र नेपाल सरकारले हेजिङ फण्डमा योगदान गर्याे भने व्यवसायलाई सहज हुन सक्छ, सरकारले फण्ड बनाउने निजी क्षेत्रले पनि फाइदा मात्रै लिनु भएन, त्यसैले अफ्ठ्यारो छ,’ उनले भने, ‘सरकारले हेजिङ फण्डमा योगदान गरेर कार्यविधि सहि रुपमा लागू गर्याे भने सबैलाई सहज हुन्छ ।’ कार्यविधी कहिले आउँछ भनेर ठ्याक्कै भन्न नसक्ने पोखरेलले बताए । हेजिङ फण्ड नहुँदासम्म हेजिङ सम्बन्धी कार्यविधी ल्याएर मात्रै काम नहुने उनको भनाइ छ । हेजिङ फण्ड भएपछि उतारचढाव भएको बेलामा सहयोग गर्ने उनले बताए । ‘हेजिङ फण्ड नहुँदासम्म कार्यविधि मात्रै भएर हुँदैन, करेन्सीको उतारचढावको कारणले घाटा हुँदा त्यहि फण्डले ब्यहोर्ने र गेन हुँदा त्यहि फण्डमा योगदान गर्ने व्यवस्था हुनुपर्याे,’ उनले भने । सरकारले हेजिङ नियमावलि २०७५ मार्फत् हेजिङको व्यवस्था गरेको छ । सो नियमावलीमा केही निश्चित क्षेत्र मात्रै लगानीका लागि तोकिएका छन्
