



‘नबिल बैंकलाई हरेक हिसाबमा पायोनियर बनाउँछु’ {अन्तर्वार्ता}
नबिल बैंकका प्रमुख कार्यकारी अधिकृत (सीईओ) मनोज ज्ञवाली बैंकिङ क्षेत्रका चर्चित व्यक्तित्व हुन् । हालै सीईओमा नियुक्त भएका ज्ञवाली पाँच वर्षअघि नायब महाप्रबन्धक पदमा नबिल बैंक प्रवेश गरेका थिए । उनीसँग २५ वर्षभन्दा बढीको बैंकिङ अनुभव छ । नियामक संस्था नेपाल राष्ट्र बैंक, ग्लोबल आईएमई बैंक लगायत ठूला संस्थामा काम गरेको अनुभव पनि छ । साथै ज्योति विकास बैंकको सीईओ भई उच्च तहको नेतृत्व गरेकाे अनुभव पनि उनीसँग छ । नबिलमा विभिन्न पदमा पाँच वर्ष काम गर्दा आन्तरिक कमीकमजोरीहरू पनि देखेको, समस्याहरूलाई एक/एक गरेर बुझेको बताउँदै ज्ञवालीले अन्तर्वार्तामा बैंकलाई सहि नेतृत्व दिन सक्ने आत्मविश्वास व्यक्त गरेका छन् । बैंकलाई अग्रपङ्क्तिमा टिकाउने मात्र होइन, बैकिङ क्षेत्रको पथप्रदर्शन एवं अनुकरणीय संस्था बनाउने उनको प्रतिवद्धता छ । प्रस्तुत छ सीईओ ज्ञवालीसँग विकासन्युजका लागि रामकृष्ण पौडेल र सीआर भण्डारीले गरेको विकास वहस । नबिल बैंक निजी क्षेत्रको पहिलो बैंक हो । यो संस्था बैंकिङ क्षेत्रमा ट्रेण्ड सेटर पनि हो । यति महत्त्वपूर्ण संस्थाको प्रमुख कार्यकारी अधिकृतको जिम्मेवारी पाउनु भएको छ । तपाईंको अबको भूमिका कस्तो हुन्छ ? नबिल बैंक हरेक हिसाबमा पायोनियर बैंक हो । पहिलो ज्वाइन्ट भेञ्चर बैंक, कम्प्युटराइज्ड सफ्टवेयर राखेर लेखा राख्ने, क्रेडिट कार्डदेखि लिएर विभिन्न प्रकारका प्रडक्टमा नबिल बैंक अगाडि रहेको छ । नबिल बैंक व्यवस्थित प्रणाली र सुशासनमा सञ्चालित संस्था हो । प्रणाली र सुशासनमा आधारित संस्था भएकाले पर्फमेन्समा धेरै उतारचढावहरू हुँदैनन् । सरकारलाई सबैभन्दा बढी राजस्व तिर्ने नबिल बैंक हो । कर्मचारीलाई सबै भन्दा बढी तलब सुविधा दिने नबिल बैंक हो । जब सीकरका लागि सपनाको बैंक हो नबिल । लगानीकर्तालाई हरेक वर्ष र उच्च दरमा लाभांश दिने पनि नबिल बैंक नै हो । विगतमा कर्पोरेट सेन्ट्रिक बैंक भएकाले सेवाको गुणस्तरीयतामा पनि अब्बल बैंक हो । कम्प्लायन्सलाई प्राथमिकता दिएको हुँदा नियामकको नजरमा पनि सुशासनमा सञ्चालित बैंक हो । त्यसैले नबिल पायोनिर भइरहेको छ । यस बैंकलाई अरू बैंकले पच्छ्याइरहेका हुन्छन् । सगरमाथाको चुचुरोमा पुग्नुभन्दा त्यहाँ टिकिराख्न बढी गाह्रो हुन्छ । ब्रान्ड, पोजिशन लगायत जुनसुकै हिसाबले पहिलो च्वाइसमा नबिल बैंक पर्छ । आगामी दिनमा यसलाई अझ बलियो बनाउने गरी काम गर्छौं । पछिल्लो समय नबिल बैंकले साना तथा मझौला व्यवसायीलाई पनि कर्जा विस्तार गरेको छ । कृषिमा कर्जा विस्तार गरेको छ । म पाँच वर्ष अगाडि नबिलमा आउँदा ६५ वटा शाखा कार्यालयबाट विस्तार भएर आज २६८ वटा पुगिसकेका छन् । ३५ वटा शाखा घाटामा हुँदा पनि हामी दूरदराजका ग्रामीण क्षेत्रमा सेवा दिइरहेका छौं । समाजका सबै वर्ग र समुदायलाई बैंकिङ सेवा दिँदै हामी राष्ट्रको एउटा गर्विलो बैंक बनेका छौं । बैंकको नेटवर्क बढेको हुँदा लागत पनि बढेको छ । मर्जर तथा एक्विजिसनबाट जुन पोर्टफोलियो अक्वायर भएको छ, त्यो नबिल बैंकको स्ट्याण्डर्ड अनुसार थिएन । त्यो पोर्टफोलियो नबिल बैंकको स्ट्याण्डर्ड अनुसार ल्याउन संघर्ष गर्नु पर्याे । सरकारले भुक्तानी नगर्दा ठेकेदारहरू कालोसूचीमा परेका छन् । जसले गर्दा खराब कर्जा बढ्न पुग्यो । विगतमा कतिपय बैंक नम्बरको दौडमा धेरै दौडिए, ब्यालेन्ससिट ठूलो बनाउन दौडिए, नाफा धेरै देखाउन दौडिए । त्रैमासिक रुपमा कसले बढी नाफा गर्छ भन्ने हिसाबले अगाडि बढे । पछिल्लो समय त राष्ट्र बैंकको मासिक स्टेटमेन्टका आधारमा सबैभन्दा बढी कमाउने बैंक वा सबैभन्दा कम कमाउने बैंकको रुपमा चिनाउन थालिएको छ । यसले अस्वस्थ प्रतिस्पर्धालाई निम्त्याएको छ । पछिल्लो समय भने सबैलाई चेत भइसकेको छ । अब हामी बैंकर्सहरू पनि सच्चिनुपर्छ । सच्याइ कहाँबाट हुन्छ ? यसमा तपाईंको भूमिका के हुन्छ ? बैंक भनेका वित्तीय मध्यस्थकर्ता हुन् । फण्डको च्यानलाइज सही तरिकाबाट गर्न बैंक तथा वित्तीय संस्थाहरू चुकिरहेका छन् । विगत एक दशकमा जीडीपी र कर्जा अनुपात ४६ प्रतिशतबाट ९६ प्रतिशत पुग्यो । यसको मतलब बैंकिङ क्षेत्रले कर्जा बढायो, ब्यालेन्ससिटको आकार बढायो, नाफा बढायो । तर, जीडीपीलाई योगदान दिन सकेन । बैंकको कर्जा उपभोगमा प्रयोग भयो । गाडी, घरजग्गा, सेयर लगायतका क्षेत्रमा लगानी बढ्यो । जसले वास्तविक जीडीपीलाई योगदान दिन सकेनन् । आगामी मौद्रिक नीति लचिलो भएर आउँछ भन्ने अपेक्षा छ । लचिलो मौद्रिक नीति आउँदा बैंकहरूले पनि चेतेर कुन क्षेत्रमा कसरी कर्जा प्रवाह गर्ने भनेर पहिचान गर्नुपर्छ । हुन त राष्ट्र बैंकको निर्देशित क्षेत्रमा मात्र ४५ प्रतिशत कर्जा लगानी छ । बाँकी रहेको रकमलाई अर्थतन्त्र वृद्धिमा च्यानलाइज गर्न बैंकहरू सजग हुनु जरुरी छ । र, कर्जा प्रवाह गर्नु मात्रै उपलब्धि होइन, त्यसको सदुपयोग र सुरक्षित हुने गरेर बैंकहरुले मनिटरिङ गर्नुपर्छ । त्यो गरेको छ/छैन भनेर राष्ट्र बैंकले तत्काल रिभ्यू र सुपरभिजन गर्नुपर्छ । यदि गरेको छैन भने तत्काल सुधार गर्दै लैजानु पर्छ । उद्यमी, व्यवसायीहरूले पनि अब हामीले उद्यम व्यवसाय गर्नुपर्छ, सकेसम्म आयात निरुत्साहित र निर्यात प्रोत्साहित होस्, रोजगारी बढोस्, राष्ट्रिय अर्थतन्त्रमा योगदान पुर्याओस् भन्ने हिसाबले व्यवसायीहरू अघि बढ्नुपर्छ । यही आधारमा अघि बढ्ने हो भने अबको ७/८ महिनाभित्र अर्थतन्त्रको पुन:उत्थानका हुन्छ । नबिल बैंक धेरै ठूलो भइसक्यो । बैंक ठूलो हुनुको मतलब बैंक जिम्मेवारी पनि बढेको छ । बैंकको जिम्मेवारी नाफा मात्रै होइन । ठूलो बैंक भएपछि कुन दिशामा कर्जा लगानी प्रवाह गर्ने, कस्तो ठाउँमा लगानी गर्ने भनेर जिम्मेवारीपूर्वक निर्णय लिनुपर्छ । अब नबिल बैंकले राष्ट्रिय अर्थतन्त्रलाई टेवा दिने गरी जिम्मेवारी पूर्वक लिडिङ रोल खेल्नुपर्छ । नबिल पायोनियर हो, नबिल नम्बर वान हो भन्दै गर्दा यस बैंकले दिने लाभांशको दरमा नम्बर वान र सेयर मूल्यमा नम्बर वान कहिले हुन्छ ? म नबिल बैंकमा प्रवेश गरेको ५ वर्ष भयो । यो ५ वर्षको अवधिमा धेरै पटक बोनस सेयर जारी गरिसकेको छ । सेयरधनीको नेटवर्थ र लगानीसँग तुलना गर्ने हो भने बैंकको सेयर मूल्य कम होइन । ईपीएस/डीपीएस मेन्टेन गरेर राख्यो, वर्षाैंदेखि डिभिडेण्डमा क्यापिङ गरेर राखेको, नगद लाभांश मात्रै दिएका बैंकको सेयर मूल्यसँग तुलना गर्याे भने त्यो न्यायिक हुँदैन । किनभने हाम्रो सेयरधनीहरूको सेयरको संख्या बढेको छ । कसैसँग १ सय कित्ता सेयर थियो भने यो पाँच वर्षको अवधिमा त्यो सेयरको संख्या बढेर २ सय कित्ता पुगिसकेको छ । तुलनात्मक पर्फमेन्सको विषय हो । नबिल बैंकको सेयर मूल्य कुनै बेला ६/७ हजार रुपैयाँसम्म पुगेकै हो । ६ हजार रुपैयाँमा लगानी गरेका लगानीकर्ता आजको दिनमा करोडपति भन्दा माथि भइसकेको छ । त्यसकारण सेयरधनीहरूको नेटवर्थ बढ्यो कि बढेन ? अर्थ त्यसले राख्छ । बजारको सेयर मूल्यलाई दोस्रो प्राथमिकतामा राख्नुपर्छ । तपाईंको नेतृत्वमा बैंकको सेवा र कार्यशैलीमा कस्तो परिवर्तन हुनेछ ? दीर्घकालीन बैंकिङलाई जोड दिएर काम गर्ने हो । मेरो कार्यकालमा धेरै उतारचढाव हुँदैन । तर मैले आफ्नो कार्यकाल छोडेर जाँदै गर्दा पनि बैंक चाहिँ अटो पाइलट मुडमा चल्ने हुन्छ । बैंकमा आबद्ध भएको पाँच वर्ष भइसकेको हुँदा कहाँ नटबोल्ट कस्नुपर्नेछ, कहाँ खुकुलो गर्नुपर्नेछ, कहाँ पार्टपुर्जा परिवर्तन गर्नुपर्नेछ भन्ने कुरा मलाई एकएक थाहा छ । मेरो टिम पनि सक्षम टिम छ । बैंकको टप टिममा रहेका ४/५ जना साथीहरू अरु बैंकको सीईओका लागि योग्य छन् । सञ्चालक समितिमा मात्रै ४ जना बैंकरहरू छन् । जो सीईओ भइसकेको, राष्ट्र बैंकको कार्यकारी निर्देशक भइसकेका व्यक्ति छन् । उहाँहरूको निर्देशन जहिले पनि प्रुडेन्ट बैंकिङमा रहन्छ । बैंकहरू कतिपय ठाउँमा नियम कानुनको परिपालनामा चुकेका छन्, कतिपय ठाउँमा बाटो बिराएका छन् । नबिल बैंक आजभन्दा १० वर्ष पहिला जुन कम्प्लायन्स बेसमा सञ्चालित थियो त्यसलाई मेरो चार वर्षे कार्यकालभित्र पूरा रिस्टोर गर्ने हो । नबिल बैंक सुन्नेबित्तिकै नियामक वा अरु जो कोहीको नजरमा पारदर्शिता, कम्प्लायन्स र सुशासनमा राम्रो बैंक भनेर हामी स्थापित हुनेछौं । कर्मचारीहरूको हकहितको लागि ट्यालेन्टलाई निरन्तर क्षमता विकास गराउने, डिजिटाइजेशनमा ध्यान दिने, ग्राहकहरूलाई छिटो, छरितो र सहज, सुलभ सेवा प्रदान गर्न डिजिटाइजेशनमा जोड दिने हो । जिम्मेवारी पूर्वक काम गर्याैं भने प्रतिफल राम्रो आउँछ । बैंकमा आवद्ध भएको पाँच वर्ष भइसकेको छ । कहाँ नटबोल्ट कस्नुपर्नेछ, कहाँ खुकुलो गर्नुपर्नेछ, कहाँ पार्टपुर्जा परिवर्तन गर्नुपर्नेछ भन्ने कुरा मलाई एकएक थाहा छ । आजभन्दा १० वर्षअगाडि नबिल बैंकले गरेको प्रुडेन्ट बैंकिङको पनि चर्चा गर्नु भयो । १० वर्षअघि नबिल बैंकको लाभांश पनि उच्च थियो । प्रुडेन्ट बैंकिङ गर्ने हो भने प्रतिफल पनि राम्रो हुन्छ भन्न खोज्नु भएको हो ? पक्कै पनि हो । प्रतिस्पर्धी र पायोनिरिङ पर्फमेन्स दिन्छु तर, यति नै प्रतिशत लाभांश दिन्छु भन्न सक्दिनँ । किनभने आजभन्दा १० वर्ष पहिलाको तुलनामा अहिलेको नियमनकारी निकायले धेरै ठाउँमा कसेर राखेको छ । यो वर्षको अन्त्यमा बैंकहरूको डीपीएस औसत ५ प्रतिशत पनि हुँदैन । कतिपय बैंकले तीन/चार वर्षदेखि एक रुपैयाँ लाभांश दिन सकेका छैनन् । हामीलाई हिट के भइरहेको छ भने एकातिर राष्ट्र बैंकले शुल्क, कमिसन लिन नपाउने, ०.७५ प्रतिशतभन्दा बढी सेवा शुल्क लिन नपाउने भनेर कसेर राखेको छ । त्यसमाथि एनपीएको चाप छ । बजारमा पर्याप्त तरलता नहुँदा, व्यवसायीहरू अप्ठ्यारोमा पर्दा, अर्थतन्त्र चलायमान नहुँदा एनपीए बढेको छ । नाफा हुने क्षेत्र संकुचन भइरहेको छ । खराब कर्जा बापतको प्रोभिजन बढेको छ । दोहोरो चापमा बैंकिङ क्षेत्र परेका कारण प्रतिफल दिन सकिएको छैन । नबिल बैंकले १० वर्ष अगाडि जति लाभांश दिन्थ्यो, त्यो अहिले दिन सक्छ की सक्दैन भन्ने प्रश्नमा अरू बैंकहरूले पनि सक्छन् कि सक्दैनन् भन्ने हो । मेरो प्रतिस्पर्धा मेरो सेयरधनीको नेटवर्थ अरु बैंकको सेयरधनीको नेटवर्थभन्दा उत्कृष्ट बनाउने हो । यो वर्ष पनि २० वटा बैंकमध्ये ११/१२ बैंकले २ पैसा लाभांश दिने सक्ने अवस्था छैन । १०औं वर्षदेखि लाभांश दिन नसकेका बैंकहरू बजारमा छन् । जतिबेला नबिल बैंकले ७० प्रतिशत लाभांश दिन्थ्यो, यूनिलिभरले ७ सय प्रतिशत दिन्थ्यो । अहिले यूनिलिभरले १७ सय प्रतिशत लाभांश दिन्छ । तर, नबिल बैंकको १० प्रतिशतमा झरेको छ । अर्थतन्त्र एउटै छ, उपभोक्ता तिनै हुन् । बैंकहरू किन उँधो लागिराछन् ? यूनिलिभरलाई क्यापिटल एडुकेसी फ्रेमवर्क लाग्दैन । यूनिलिभरले सीमित पुँजीमा जतिसुकै व्यवसाय विस्तार गर्न सक्छ । तर, बैंकले व्यवसाय बढाउन पुँजी बढाउनुपर्ने हुन्छ । पुँजी बढ्दै गएपछि ईपीएस र डीपीएस घट्दै जान्छ । अर्कोतिर बैंकलाई नियामकले कसेको छ । जस्तो एक बोतल पानीको किराना पसलमा २० रुपैयाँ, ठिकठाकको होटलमा ५० रुपैयाँ, अलि राम्रो होटलमा १ सय रुपैयाँ र पाँच चारे होटलमा ५०० रुपैयाँ पर्छ । तर, बैंकिङ क्षेत्रमा एकनासको दर लागू गरिएको छ । मैले कुन लेभलको सेवा दिन्छु, कुन लेभलको कस्ट लिन्छु भन्दा पनि साम्यवादी व्यवस्था लागू गरिएको छ यूनिलिभरको प्रडक्टको मूल्य र मार्जिनमा कसैले प्रश्न गर्दैन । कस्ट अफ प्रडक्सन कति थियो र कतिमा बिक्री गर्यो ? यो बीचको मार्जिन कति हुन्छ भन्ने विषयमा प्रश्न हुँदैन । जब उनीहरुको भोलुम बढ्दै जान्छ, त्यसले मार्जिनल इनकम झन् बढ्दै गयो । त्यसकारण उनीहरुको लाभांश दिने क्षमता बढ्यो । तर, बैंकमा त्यस्तो छैन । जस्तै कुनै बैंकको ५ प्रतिशत आधार दर छ भने कुनै बैंकको ७ प्रतिशत भन्दा बढी छ । ७ प्रतिशत बढी भएकाले २ प्रतिशत प्रिमियम लगाउँदा ९ प्रतिशत ब्याजदरमा कर्जा दिन सक्छ । तर, ५ प्रतिशत आधार दर भएको बैंकले ४ प्रतिशत प्रिमियम जोडेर ९ प्रतिशतमा कर्जा दिन पाउँदैन । यस प्रकारको अभ्यासले गर्दा बैंकको नाफामा गिरावट आएको हो । अरु सबै क्षेत्रले आफ्नो हिसाबले नाफा लिन पाउने, मार्जिन लिन पाउँछन् । तर, बैंकिङ क्षेत्रमा त्यस्तो छैन । एकातिर कसिलो नियमनले चारैतिरबाट नाफा संकुचन बनाएको छ । अर्कोतिर सरकारले चुरोट, मदिरा बराबर बैंकलाई ३० प्रतिशत कर लगाइएको छ । राज्यलाई पैसा नपुगेपछि बैंकिङ क्षेत्रबाट नै अर्बौं रुपैयाँ क्यापिटल गेन ट्याक्स उठायो । महालेखापरीक्षकले लिनुपर्ने भनेपछि अर्थमन्त्रीले पनि लिनुपर्ने भन्नु भयो । अन्ततः अदालतका न्यायाधीशहरूले पनि तिर्नुपर्छ भनेर निर्देशन दिए । एउटा गोजीबाट निकालेर अर्काे गोजीमा राखेको बोनसलाई राज्यले आम्दानी मानेर १३ अर्ब रुपैयाँ लुटेर लगेको छ । त्यसो हुँदा लगानीकर्ता निरुत्साहित बनेका छन् । राष्ट्र बैंकले जबर्जस्ती यो ठाउँमा तिमी जानै पर्छ भनेपछि खुलेका शाखाहरूमा नबिल बैंकको मात्र ३५ वटा शाखा घाटामा छन् । जुन बैंकको च्वाइसमा नजान सक्थ्यो, त्यसको लागत धेरै छ । राज्यले यो गाउँमा तिमी जानै पर्छ भनेका कारण आज मेरो ३५ वटा शाखा घाटामा छन् । जहाँ व्यवसाय छैन, व्यापार छैन, धुलो मात्रै उडेको छ । तर, त्यहाँको शाखामा जाने कर्मचारीलाई नबिल बैंकले स्ट्याण्डर्डको तलब दिनै पर्छ । अझ दुर्गम भत्ता समेत थपेर दिनुपर्ने हुन्छ । जतिबेला बैंक कर्पोरेट सेन्ट्रिक बैंक, २०/२५ वटा शाखा थिए, सबैले कमाउँथे, मार्जिनमा पनि स्वतन्त्रता थियो, नाफा पनि राम्रो थियो । तर अहिलेको अवस्था फरक छ । आधुनिक सेवा दिने क्रममा बैंकले प्रयोग गर्ने प्रविधिको लागत, एक्सपान्सनको लागत, सफ्टवेयरको लागत बढेको छ । तर लागत बढी छ भनेर शुल्क बढाउन छुट छैन । यी सबै कारणले बैंकको नाफा घटिरहेको छ । तर, अझै पनि बैंकहरू चोर, लुटेरा, यिनीहरूले मात्रै कमाएर खाए भनेर गाली मात्रै गरिरहेका छन् । कसैले बैंकरहरूलाई चोर भनेको छ । कोही माणेलाई मात्रै कर्जा दिए, हामीले कर्जा पाएनौ भन्दै गाली गर्छन् । ३५ वटा शाखा घाटामा छन् भने घाटा कमाउने शाखा किन बन्द नगर्ने ? सरकारले एकातिर खुला बजार नीति भन्ने, अर्कोतिर घाटा खाएर पनि सेवा दिनुपर्छ भन्ने साम्यवादी नीति किन लाद्न खोजेको हो ? नियामकसँग, नीति निर्मातासँग किन बोल्न सक्दैनन् बैंकर्स ? बैंकहरू पक्कै पनि नाफामूलक संस्था हुन् । नियमनभित्र रहेर नाफा गर्ने संस्था हो । नाफा कमाउनुपर्छ भन्ने उद्देश्य भएपनि एउटा कुरा बिर्सिनु हुँदैन, पब्लिकको पैसा उठाएर राष्ट्रिय स्रोतलाई प्रयोग गर्ने हो । नबिल बैंकको ब्यालेन्ससिटको आकार ६ सय अर्ब भन्दा माथि छ । तर, त्यसमा लगानीकर्ताको लगानी चुक्ता पुँजी २७ अर्ब रुपैयाँ र केही रिजर्भ गरेर ६० अर्ब रुपैयाँ हाराहारी मात्रै हो । बाँकी ५४० अर्ब रुपैयाँ सर्वसाधारणबाट उठाएको रकम हो । जब बैंकहरुले सर्वसाधारणको निक्षेप संकलन गरेर व्यवसाय गर्छन् भने सर्वसाधारणलाई सेवा दिन बैंकहरुले पनि उदारता देखाउनुपर्छ । त्यसैले बैंकहरू अन्यायमा परेका छन् म भन्दिनँ । पछिल्लो समय राम्रो गर्ने, राम्रो कमाउने मान्छे बदमास, चोर, फटाहा हो, जसले राम्रो गर्ने सकेन, जो डुब्यो त्यो राम्रो भन्ने भाष्य श्रृजना भइरहेको छ । सामाजिक सञ्जालमा इमोसन कि एंगर बिकिरहेको छ । त्यसैले बैंकहरुले पनि मलाई गाह्रो भयो भनेर शाखा बन्द गर्दै गर्दा त्यो दूरदराजको मान्छेहरू वित्तीय पहुँचबाट बन्चित हुनुपर्ने अवस्था आउन सक्छ । त्यसकारण जिम्मेवार बैंकले घाटा खाएर भएपनि दूरदराजमा नबिल बैंकको लोगो मुनी राखेर सेवा दिइरहेको छ । आज नबिल बैंक अर्बाैं रुपैयाँ लगानी गर्ने ठाउँ मात्र हेर्दैन । कसैलाई सानोतिनो समस्या परेर ३/४ लाख रुपैयाँ कर्जा लिन आयो भने बैंकले सहज रुपमा दिन्छ । यसमा हामीले गौरवान्वित महसुस गर्नुपर्छ । त्यसकारण घाटामा रहेका शाखा बन्द गरि हाल्नुपर्छ भन्ने मलाई लाग्दैन । तर, बन्द गर्नुपर्ने ठाउँ पनि छ । कतिपय अवस्थामा एउटै ठाउँमा धेरै बैंकका शाखा छन् । काठमाडौंमा शाखा खोल्दा उपत्यका बाहिर दुईटा शाखा खोल्नुपर्ने सिस्टमले गर्दा व्यापार व्यवसाय नै नहुने ठाउँमा पनि २०/२५ वटा शाखा छन् । त्यो शाखा मर्ज गर्न दिने, अर्काे बैंकलाई चलाउन दियो भने सहज हुन्छ । ३५ वटा शाखाको घाटा कति आउँछ ? क्यूमिलिटिभ हिसाबमा १२/१५ करोड रुपैयाँ घाटा हुन्छ । तर, नबिल बैंकले गाउँमा शाखा खोल्न सरकारले बाध्य बनायो, नोक्सानमा जाँदा बन्द गर्न दिनुपर्छ म भन्दिनँ । नबिल बैंकको जिम्मेवारी गाउँगाउँमा सेवा पुग्नुपर्छ भनेपछि त्यसको कस्ट पनि लिनुपर्छ । कुनै बेला नबिल बैंकका कर्मचारीले १८/२० महिनाको तलब खान्थे बोनससहित । आगामी दिन कस्तो होला ? बोनस नाफासँग टाइअप हुन्छ । गत वर्ष उच्च बोनस दिने नबिल बैंक थियो । बैंकमा कर्मचारीको संख्या बढेको छ । नाफा घटेको छ । स्थायी कर्मचारी मात्रै २४ सय हाराहारी छन् । खाने मुख बढ्यो भने भाग कम पर्नु स्वभाविक हो । विगतमा कर्मचारीहरूले १७/१८ महिना, २ वर्ष जति बोनस पाएका थिए । सेयरधनीले पनि उच्च लाभांश पाउँथे । तर, अहिले प्रतिस्पर्धा बढेका कारण विस्तारै कम हुँदै गएको छ । विगतमा के कति थियो भन्ने विषय इतिहास भइसक्यो । आजको स्थितिमा काम गर्ने हो । मापदण्डमा काम गरेर प्रतिस्पर्धी फाइदा लिने हो । बैंक तथा वित्तीय संस्था ऐन (वाफिया) संशोधनमा बैंकर र उद्यमी छुट्याउनुपर्छ भन्ने प्रस्ताव संसदमा छ । यो कति व्यवहारिक हुन्छ ? यसमा मेरो दुई/तीन वटा प्रतिप्रश्न छन् । आजको दिनमा कुनै बैंकको संस्थापकले वा उल्लेखनीय सेयर होल्ड गरेका सेयरधनीले आफूले लगानी गरेको वा आफू संस्थापक भएको बैंक तथा वित्तीय संस्थाबाट कर्जा सुविधा प्राप्त गर्न सक्दैन । जस्तो नबिल बैंकमा प्रभाव पार्न सक्ने भनेको नबिल बैंकका संस्थापकले होला । नबिल बैंकको संस्थापकले हिमालयन बैंकमा कर्जा लिँदा कसरी प्रभावित हुन्छ ? थाहा छैन । अथवा म्याच फिक्सिङ वा हिमालयन बैंकको संस्थापकलाई नबिलले कर्जा दिने, नबिलको संस्थापलाई हिमालयनले दिने ? यसरी बैंकिङ गर्न आजको दिन सम्भव छैन । म नबिल बैंकको सीईओको हैसियतले सबै विषय नबुझी, व्यवसायीक सम्भाव्यता नहेरी, आवश्यक कागजात परीक्षण नगरी कर्जा दिन सक्ने अवस्था छैन । नियमन धेरै कडा छ, बैंकिङ क्षेत्र पारदर्शी छ, नियमनभित्र बसेको हुँदा त्यो सम्भव छैन । त्यसैले कुनै पनि बैंक तथा वित्तीय संस्थाको संस्थापक वा मुख्य सेयर धारण गर्ने सेयरधनीले सोही संस्थाबाट कुनै पनि प्रकारको कर्जा सुविधा प्राप्त गर्न सक्दैन, त्यो बन्देज छ । १ प्रतिशतभन्दा बढी सेयर होल्ड गर्न नपाउने भन्दा त्यसले ठूलो समस्या निम्त्याउँछ । यदि त्यो व्यवस्था लागू गर्ने हो भने व्यापारीसँग दुईटा च्वाइस हुन्छन् सेयर बेच्ने कि कर्जा चुक्ता गर्ने हो । कर्जा चुक्ता गर्न सजिलो छैन । कर्जा लिएर व्यवसायमा लगानी गरिसकेको हुन्छ । कर्जा चुक्ता गर्नलाई कि त्यो व्यवसाय वा उद्योग नै बेच्नुपर्छ । व्यवसायीले पक्कै पनि त्यो निर्णय गर्दैन । तेसो भए सेयर बेच्ने हो भने किन्ने कसले ? ७ खर्ब रुपैयाँ हाराहारीमा चुक्ता पुँजी छ बैंकिङ क्षेत्रको । औसत मूल्य २ सय रुपैयाँ राख्ने हो भने त्यति धेरै सेयर कसले किन्ने ? त्यसैले पालना गर्नै नसकिने कानुन ल्याउनु राम्रो होइन । सेयर होल्ड गरेर मात्रै प्रभाव पार्दैन । घुस दिएर पनि प्रभावित पार्न सकिन्छ । आजको दिनमा धेरै ठाउँमा व्यवसायी, उद्यमीले प्रभावित पारेर नीतिगत परिवर्तन गरेका धेरै उदाहरण छन् । के त्यहाँ उनीहरू सेयरधनी छन् त ? जुम्लामा गज्जबको स्याउ खाएको थिए, अब जनकपुरमा स्याउको बोट लगाउनु पर्यो भन्दा त्यहाँ स्याउ फल्दैन । जुम्लामा स्याउ फलेर नै मीठो हुने हो । त्यसकारण कुन नियम कति बेला, कसरी ल्याउने भन्ने विषय हो । बैंक तथा वित्तीय संस्थामा गरेको लगानी फिट एण्ड पर्पर टेस्टदेखि एक/एक पैसाको स्रोत देखाएर लगानी गरेको हुन्छ । त्यसैले लगानीकर्तालाई आजको दिनमा ह्यारेस गर्न हुँदैन । पहिला लगानीकर्ताको प्रतिफलमा संकुचन हुने हिसाबले नियमन गरेर निचोर्ने अब एक्जिट पनि नपाउने गरी लगानी धुस्न खोजेको देखिन्छ । कामभन्दा पहिला हल्ला गर्नु राम्रो होइन । सरकारको किन्ने क्षमता पनि छैन । किनभने आफैले लगाएको ठेकेदारलाई पैसा तिर्न नसक्ने सरकारले त्यति धेरै सेयर किन्न सक्दैन । कार्यान्वयन गर्नसक्ने कुनै पनि कानुन नियम ल्यायो भने राज्यको इज्जत जोगिन्छ । होइन भने राम्रो सन्देश जाँदैन । समग्रमा अर्थतन्त्रका सूचक सकारात्मक छन् । आर्थिक वृद्धि ४ प्रतिशतभन्दा माथि रहने अनुमान छ । अर्काे वर्ष ६ प्रतिशत बढी हुने बजेटमा घोषणामा उल्लेख छ । आयात निर्यात, रेमिट्यान्स, मूल्यवृद्धि लगायत सूचक सबै सकारात्मक छन् । तर, उद्योगी, व्यवसायीहरूले अवस्था सहज छैन भन्छन् । असार मसान्त कस्तो हुँदैछ ? मौद्रिक सूचकांङ्क राम्रो छ । विदेशी मुद्रा सञ्चिति अत्यन्त सहज अवस्थामा छ । मूल्यवृद्धि ३ प्रतिशतभन्दा कम छ । कर्जा निक्षेप अनुपात (सीडी रेसियो) ८० प्रतिशतभन्दा तल आउनु भनेको लगानीयोग्य रकम पर्याप्त रहेको भन्ने हो । अहिले ७ खर्ब रुपैयाँ थप तरलता बैंकिङ क्षेत्रसँग कायम छ । ब्याजदर दुई दशकको न्यून विन्दुमा छ । यो बेलामा व्यवसायीहरू उत्साहित भएर कर्जा लिन आउनु पर्ने हो । तर त्यसो हुन सकेको छैन । नयाँ उद्यमी बजारमा आउने क्रम न्यून छ । भइरहेका उद्यमीहरूले पनि व्यवसायलाई विस्तारका लागि थप कर्जा माग गरेका छैनन् । कुनै समयमा ७/८ प्रतिशतको ब्याज १३/१४ प्रतिशत पुर्याएको भनेर गाली गर्नेहरू एकल अंकको पनि न्यून विन्दुमा ब्याजदर आउँदा कर्जा लिन आउनु भएको छैन । अहिले उपभोगको माग नै कमजोर भएर समस्या आएको हो । युवा पुस्ता विदेश पलायन भइरहेको छ । उद्यमी व्यवसायीहरूले विगतमा उधारोमा सामान बिक्री गर्थे । सहकारी लगायतबाट सरसापट मागेर भएपनि तिर्थे । तर, अहिले बजारमा मान्छेले मान्छेलाई विश्वास गर्न छाडेका छन् । किनभने व्यक्तिगत लेण्डिङमा पनि समस्या आयो । त्यसकारण उधारो बिक्री गरेर टाउको दुखाउनु भन्दा नबेचेकै ठिक भन्ने हिसाबले टर्नओभर घटेको छ । त्यसैले मनिटरिङ इण्डिकेटर सबै राम्रो भएपनि फिस्कल इण्डिकेटर सोचे जस्तो हुन सकेको छैन । राष्ट्र बैंकमा सकारात्मक सोच भएका गभर्नर आउनु भएको छ । केही गरौं भन्ने हुटहुटी छ, अरूको कुरा पनि सुन्नु हुन्छ, प्राक्टिकल एप्रोचको स्वभाव देखाउनु भएको छ । उचित मान्छेको हातमा गभर्नर पद गएको महसुस बजारलाई भइरहेको छ । बजेटले केही दिने आशा थिएन तर तर्साएको पनि छैन । राजस्व संकलन धेरै हुने वाला छैन, ऋण लिएर विकास खर्च गर्छु भन्ने हिसाबले बजेटले स्वीकार गरेको छ । बजेट कार्यान्वयन राम्रोसँग समयमा भयो भने बजारमा सहजता प्रदान हुन्छ । आगामी मौद्रिक नीतिले अर्थतन्त्र पुन: उत्थान गर्नका लागि लचिलो, खुकुलो गर्नुपर्ने छ । गभर्नरज्यूले नियुक्ति हुँदा नै नियमन कम सुपरभिजन बढी गर्छु भन्नु भएको छ । त्यसैले रिकोभरीलाई सहयोग पुग्ने मौद्रिक नीति आयो भने छिट्टै अर्थतन्त्र वृद्धि र प्रगतिमा जान्छ भन्ने आशा छ । अब बैंकहरुको एनपीएल विस्तारै घट्ला कि अझै बढ्ला ? स्वाट्स्वाट बढिरहेको एनपीएल तेस्रो क्वार्टरमा त्यसरी बढेको छैन । चौंथो त्रैमासमा भुक्तानी राम्रो भएको छ । धितो पनि बिक्री हुन थालेको छ । पुँजी बजारमा पनि रौनकता आएको छ । किनभने १० अर्ब बढीको कारोबार भइरहेको छ । यसले बजार चलायमान हुन थालेको संकेत गरेको छ । पुँजी बजारमा आएको रौनक विस्तारै घरजग्गा क्षेत्रमा पनि आउँछ । त्यसले रिकोभरीलाई सहयोग पुर्याउँछ । सर्वसाधारणको मनोबल बढेपछि उद्योग व्यवसाय बढ्छ । कर्जा असुलीमा सुधार हुन्छ । मेरो विचारमा अब एनपीएल बढ्दैन । बैंकिङ क्षेत्र र बैंकरप्रति प्रचारात्मक आक्रमण रोक्न बैंकरहरूकाे भूमिका के हुन सक्छ ? यो देशमा नकारात्मक सेल हुन थाल्यो । एंगर र इमोसन सेल हुन थालेपछि मान्छेहरूले त्यही मात्रै बेच्छन् । त्यसले समाजलाई हित गर्छ/गर्दैन, हाम्रो सन्ततिलाई हित गर्छ/गर्दैन, आउँदो पिडीलाई कतातिर डोर्याउँछ भन्ने विषयमा मान्छेहरू चिन्तित छैनन् । अहिले युवा पढ्छ, एउटा तहसम्म पुग्छ, त्यसपछि उसलाई घरको पनि दबाब हुन्छ, जागिर खाऊँ भन्दा पाउँदैन, व्यवसाय गर्दा धितो नहुँदा बैंकले कर्जा दिँदैन । यताउति हेर्छ केही पनि देख्दैन । अहिले केही नदेख्नेले भविष्यको आशा पनि देख्दैन । त्यसपछि त्यो मान्छे एग्रेसिभ हुन्छ र फेसबुकमा भएजतिका सबैलाई गाली गर्छ । अहिले हुने खाने, कमाउने सबै चोर हुन् । जो डुब्यो त्यो मान्छे ठिक हो भन्ने भाष्य सिर्जना भइरहेको छ । मिलाएर गाली गर्न जान्यो भने त्यो मान्छे हिरो भयो । मान्छे हिरो हुनका लागि अब काम गर्नु नपर्ने भयो । यो ठूलो सामाजिक विचलनको विषय हो । बैंकरको नाताले मेरो भूमिका पनि हुनुपर्छ । बैंकरहरू प्रोफेसनल हुन्छन् भनिन्छ । तर, कति प्रोफेसनल भयौं भनेर बैंकरहरूले पनि सोच्नुपर्छ । ६ प्रतिशत ब्याजदरमा गाडी कर्जा लैजानुस् भन्दै गर्दा इएमआई तिर्ने पैसाको स्रोत पुग्दैन । इएमआइका लागि आम्दानी देखाउनुपर्छ भनेपछि भाडा नै नलिएको घरको पनि भाडा लिएको डकुमेन्टेसन गर्न लगाएर कर्जा दिएका छन् बैंकहरूले । तर पछि त्यहि ऋणमा १२/१३ प्रतिशत ब्याजदर पुग्दा कसरी इएमआईले धान्छ ? ब्याजदरको उतारचढावमा बैंकहरूमा प्यासन भएन । तरलता टाइट हुनेबित्तिकै अर्काको निक्षेप खोसाखोस गरे । जसले गर्दा निक्षेपको ब्याजदर १२/१४ प्रतिशत पुग्दा ऋणीहरूलाई दबाब पर्यो । अहिले तरलता सहज छ । राष्ट्र बैंकको निर्देशन नम्बर १५ खारेज भएको जस्तो गरेर अर्का बैंकको तानातान गरेको छ सस्तोमा । जतिबेला १० प्रतिशत आधार दर पुगेको थियो, त्यतिबेला व्यवसायी उद्यमीलाई ४ प्रतिशत प्रिमियम लगाउँदा १४ प्रतिशत ब्याजदर पुग्छ । १४ प्रतिशत पुग्दा उद्योगी व्यवसायीलाई सस्टेन हुन अफ्ठेरो हुन्छ । आधार दर १० प्रतिशत पुगेको समयमा प्रिमियम १ प्रतिशत मात्रै लगाउनुपर्छ भन्ने सोच बैंकरहरुमा आएन । आज ५ प्रतिशत आधार दर भएका बेलामा ४ प्रतिशत प्रिमियम लगाए हुन्थ्यो नि । जतिबेला उच्च आधार दर थियो बैंकरहरुले पनि उच्च प्रिमियम दर तोके । आज आधार दर न्यून बिन्दुमा छ, आधार दरमा ०.२५ प्रतिशत, १ प्रतिशतमा कर्जा दिन्छु भनेर तानातान गरिरहेका छन् । बैंकरहरू पनि प्राफेसनल भएनन् । वित्तीय क्षेत्रमा स्थायीत्व ल्याउने हो भने ब्याजदरको निर्धारणदेखि अन्य विषयको भागदौडमा हामी शान्त बस्नुपर्छ । यदि सानो उतारचढावले उथलपुथल गर्छ भने गाली खानु स्वाभाविक हो । साथै वित्तीय साक्षरताका हिसाबले पब्लिकलाई हामीले बुझाउन सकेनौं । बैंकका सीईओहरूले करोडौं तलब खाए, बैंकरहरू डाँका, चोर हुन् भनेर गाली गरिरहेका छन् । करोडौं तलब खाए पनि मैले ४० प्रतिशत कर तिर्छु, एक रुपैयाँ घुस खाँदैन नि । जसले गर्दा पब्लिकको पैसा सुरक्षित छ । सबैले घुस खाऊ भन्न खोजेको हो ? राज्यलाई कर नतिर भन्ने खोजेको हो ? त्यो होइन नि । बैंकका सीईओ, डीसीईओले पाउने गरी तलब पायो भने त्यसपछि दायाँबायाँ हेर्दैन । उसले पब्लिकको पैसाको सुरक्षा गर्छ । संस्थालाई सुशासन, प्रणाली र संरचनामा राख्न सहयोग पुग्छ । त्यही भएर बैंकहरू डुबेका छैनन् भनेर बैंकरहरूले सम्झाउनुपर्थ्यो । हुने खानेलाई मात्रै कर्जा दिने, नहुनेलाई कर्जा नदिने, गरिबलाई गरिब राख्ने, धनीलाई धनी बनाउने भनेर गाली गर्छन् । तपाईको गोजिमा १० हजार रुपैयाँ छ भने कसैले माग्दैमा दिनु हुँदैन । फिर्ता आउने विश्वास भए मात्र दिने हो । बैंकले पनि सर्वसाधारणको पैसा लिएर छ । पब्लिकको पैसालाई जथाभावि बाँड्दै हिँड्यो भने भोलिका दिनमा डुब्न सक्छ । त्यतिबेला पब्लिकको विश्वास टुट्छ । त्यसैले सक्नेलाई र क्षमता भएको उद्यमीलाई ऋण दिने हो । यही विषय हामीले हाम्रा प्रधानमन्त्री, सांसद, न्यायाधीशलाई बुझाउन सकिरहेका छैनौं । बैंकको कर्जाको ब्याजदर बढ्दा उद्योगी व्यवसायीहरूले आन्दोलन गरे । सडकदेखि सदनसम्म उच्च ब्याजदरको विरोध गरे । तर, अहिले निक्षेपको ब्याजलर न्यून बिन्दुमा हुँदा कोही पनि निक्षेपकर्ताको हकहितमा बोल्दैनन् । किन ? बैंकहरूले ३ प्रतिशत ब्याज दिइरहेका छन् । तर, जापानमा निक्षेपको ब्याजदर माइनस छ । निक्षेप राखेबापत एकाउन्ट मेन्टेन्स चार्ज तिर्नुपर्छ । नेपालमा त कम्तिमा ३ प्रतिशत छ । अझै मुद्दती ५ प्रतिशत छ । मूल्यवृद्धि भन्दा माथि नै ब्याजदर छ । यदि ब्याजदर कम भएको हो भने अन्य क्षेत्रमा लगानी गरे भइहाल्यो नि ।

अस्ट्रेलियाको जनसङ्ख्या वृद्धि ३ वर्षकै न्यून
काठमाडौं । सन् २०२४ मा अस्ट्रेलियामा शुद्ध आप्रवासन ३० प्रतिशतले घटेको छ । उसले देशको जनसङ्ख्या वृद्धिलाई तीन वर्षको न्यूनतामा पुर्याएको छ । अस्ट्रेलियन ब्युरो अफ स्ट्याटिस्टिक्स (एबिएस) ले बिहीबार जारी गरेको आधिकारिक तथ्याङ्कले अस्ट्रेलियाको राष्ट्रिय जनसङ्ख्या २०२४ मा एक दशमलव सात प्रतिशत अर्थात चार लाख ४५ हजार नौ सयले बढेर दुई करोड ७४ लाख पुगेको देखाएको छ । यो सन् २०२३ को गिरावट हो भने सन् २०२१ पछि अस्ट्रेलियाको अन्तर्राष्ट्रिय सिमानाहरू बन्द भएपछि क्यालेन्डर वर्षको सबैभन्दा कम वृद्धि दर हो । सन् २०२३ मा अस्ट्रेलियाको जनसङ्ख्या दुई दशमलव चार प्रतिशतले बढेको थियो । एबिएसको तथ्याङ्कअनुसार सन् २०२३ र सन् २०२४ को बीचमा जनसङ्ख्या वृद्धिमा आएको गिरावट पूर्ण रूपमा अस्ट्रेलियाको शुद्ध आप्रवासीहरूको सङ्ख्यामा आएको तीव्र गिरावटबाट प्रेरित थियो । सन् २०२४ मा करिब पाँच लाख ९४ हजार नौ सय मानिस विदेशबाट अस्ट्रेलिया बसाइँ सरेका थिए र दुई लाख ५४ हजार दुई मानिस बसाइँ सरेका थिए, जसको परिणामस्वरूप तीन लाख ४० हजार सात सय ५० को शुद्ध विदेशी बसाइँ सरेको थियो । यो सन् २०२३ को तुलनामा ३५ दशमलव सात प्रतिशतले घटेको छ भने विदेशी आप्रवासनले अस्ट्रेलियाको जनसङ्ख्यामा पाँच लाख ३० हजार छ सय २० जना थपेको थियो । एबिएसले सन् २०२३ को तुलनामा सन् २०२४ मा अन्तर्राष्ट्रिय आगमन १९ दशमलव पाँच प्रतिशतले कम भएको र प्रस्थान २२ प्रतिशतले बढेको बताएको छ । प्रधानमन्त्री एन्थोनी अल्बानिजको सत्तारुढ लेबर पार्टीले सन् २०२४ मेमा अस्ट्रेलियाको नेट माइग्रेसन इन्टेकलाई २०२४/२५ आर्थिक वर्षमा दुई लाख ६० हजारमा घटाउने लक्ष्य राखेको छ । एबिएसका अनुसार सन् २०२४ मा अस्ट्रेलियाको जनसङ्ख्यामा प्राकृतिक वृद्धिले एक लाख पाँच हजार दुई सय मानिस थपेको थियो भने करिब दुई लाख ९२ हजार चार सय जन्म र एक लाख ८७ हजार तीन सयको मृत्यु भएको थियो ।

आयोडिनयुक्त नूनको आपूर्ति निजीकरण नगर्न उपभोक्ता मञ्चको आग्रह
काठमाडौं । सरकारले आयोडिनयुक्त नूनको आपूर्ति प्रणालीमा निजी क्षेत्रलाई प्रवेश गराउने तयारी गरिरहेको भन्दै राष्ट्रिय उपभोक्ता मञ्चले गम्भीर आपत्ति जनाएको छ । वर्षौँदेखि सरकारी नियमनमा सहज, सुलभ, सस्तो र गुणस्तरीय रूपमा नून आपूर्ति हुँदै आएको व्यवस्था तोड्ने प्रयास भइरहेको भन्दै मञ्चले उक्त निर्णय उपभोक्ताविरोधी भएको टिप्पणी गरेको हो । उद्योग, वाणिज्य तथा श्रम तथा उपभोक्ताहित समितिको बैठकमा राष्ट्रिय उपभोक्ता मञ्चका अध्यक्ष प्रेमलाल महर्जनले नेपाली जनताको स्वास्थ्यसँग प्रत्यक्ष सम्बन्ध राख्ने आयोडिनयुक्त नूनको आपूर्ति र वितरणलाई निजीकरणतर्फ लैजान खोजिएको भन्दै गम्भीर आपत्ति जनाए । ‘नेपालमा आयोडिन भएको गुणस्तरीय नूनको सहज, सुलभ आपूर्ति तथा वितरण’ का सम्बन्धमा अध्यक्ष महर्जनले हालसम्म सरकारी नियमनमा सहज, सुलभ, सस्तो र गुणस्तरीय रूपमा नून आपूर्ति हुँदै आएको व्यवस्था अत्यन्त हितकारी भएको स्पष्ट पारे । उनले भने, 'नुनजस्तो अत्यावश्यक वस्तुको आपूर्ति नियन्त्रित रूपमा हुँदै आएको छ । तर केही व्यापारी र बिचौलियाले खुला बजार र प्रतिस्पर्धाको नाममा निजी क्षेत्रलाई प्रवेश गराउने दबाब दिइरहेका छन् । यसले जनस्वास्थ्यमाथि प्रत्यक्ष असर पार्ने खतरा देखिएको छ ।' साल्ट ट्रेडिङ कर्पोरेसन लिमिटेडमार्फत राज्यले गुणस्तरीय आयोडिनयुक्त नून जनतालाई सुलभ मूल्यमा उपलब्ध गराउँदै आएको जनाउँदै अध्यक्ष महर्जनले नूनको कारोबारमा निजीकरण गर्न नहुने धारणा राखे । 'केही व्यापारी र बिचौलियाले मिलेमतो गरी भ्रामक प्रचारमार्फत निजीकरणतर्फ मोड्ने प्रयास गरिरहेका छन्, २७ वर्षसम्म परिवर्तन आवश्यक नरहेको व्यवस्था अहिले किन परिवर्तन गरियो ?', उनले प्रश्न गरे । यो कार्यको पछाडि व्यापारीकरण र कालोधनको खेल हुनसक्नेमा उनले आशङ्का व्यक्त गरे । बैठकमा साल्ट ट्रेडिङ कर्पोरेसनकी प्रमुख कार्यकारी अधिकृत उर्मिला श्रेष्ठले सञ्चारमाध्यमबाट आयोडिनयुक्त नूनको आपूर्ति व्यवस्था निजी क्षेत्रलाई दिने तयारी भइरहेको खबरप्रति ध्यानाकर्षण भएको जानकारी दिइन् । उनले भनिन्, 'भूकम्प, तराई बन्दलगायत सङ्कटका समयमा पनि कर्पोरेसनले सहज रूपमा नून आपूर्ति गरेको थियो । नेपाल सरकारको वर्तमान नीतिअनुरुप राज्यभरका आमउपभोक्ताको स्वास्थ्यमा प्रत्यक्ष असर पार्ने आयोडिनयुक्त नूनको आपूर्ति व्यवस्था र उपलब्धि जोगाइराख्न कर्पोरेसनमार्फत नूनको आपूर्तिलाई निरन्तरता दिनहुन सम्बन्धित मन्त्रालयमा आवश्यक निर्देशनका लागि अनुरोध गर्दछौँ ।' उद्योग वाणिज्य तथा आपूर्ति मन्त्रालयका सचिव डा रामप्रसाद घिमिरेले हाल नूनको आपूर्ति व्यवस्था कर्पोरेसनमार्फत भइरहेको भन्दै त्यो पर्याप्त र गुणस्तरीय रहेको धारणा राखे । उनले भने, 'यो व्यवस्थामा परिवर्तन गरेर निजी क्षेत्रलाई सम्बोधन गरियो भने मूल्यमा एकरुपता नहुने, सुलभ र सहज आपूर्ति नहुनेलगायत समस्या आउनसक्नेमा आशङ्का भएको देखिन्छ ।' बैठकमा उद्योग वाणिज्य तथा आपूर्तिमन्त्री दामोदर भण्डारी अनुपस्थित रहेकाले समितिका सदस्यहरूले असन्तुष्टि व्यक्त गरेपछि बैठक स्थगित गरिएको थियो ।

नागरिकता विधेयकसम्बन्धी समितिको प्रतिवेदन प्रतिनिधिसभामा पेस
काठमाडौं । राज्य व्यवस्था तथा सुशासन समितिका सभापति रामहरि खतिवडाले ‘नेपाल नागरिकता (दोस्रो संशोधन) विधेयकसम्बन्धी समितिको प्रतिवेदन २०८२’ प्रतिनिधिसभामा पेस गरेका छन् । प्रतिनिधिसभाको बिहीबारको बैठकमा प्रतिवेदन पेस गर्दै उनले सबै नागरिकलाई कसरी नागरिकता दिन सकिन्छ भनी समितिमा बृहत छलफल भएको बताए । सरोकार भएका पक्षसँग छलफल गरी विधेयकलाई समितिका तर्फबाट अन्तिम रूप दिइएको सभापति खतिवडाले जानकारी दिए । आमाको नामबाट नागरिकता दिने व्यवस्था समितिले गरेको बताउँदै उनले आमा र देशलाई माया नगर्नेले कसैलाई पनि माया नगर्ने भएकाले आमाको नामबाट नागरिकता दिँदा कसैलाई आपत्ति हुन नहुने धारणा राखे । निजामती विधेयकसम्बन्धी समितिका तर्फबाट प्रतिनिभिसभामा प्रतिवेदन पेस गरिसकिएको उल्लेख गर्दै सभापति खतिवडाले आजको कार्यसूचीमा नपरे पनि शीघ्र पारित हुने विश्वास व्यक्त गरे । बैठकमा सभामुख देवराज घिमिरेले राष्ट्रपति कार्यालय र प्रधानमन्त्री तथा मन्त्रिपरिषद्को कार्यालयबाट प्राप्त पत्र पढेर सुनाएका थिए । पत्र पढेर सुनाउँदै उनले कृषि तथा पशुपन्छी विकासमन्त्री रामनाथ अधिकारी खाद्य सुरक्षासम्बन्धी कार्यक्रममा भाग लिन थाइल्याण्ड गएकाले मन्त्रालयको कार्यभार स्वास्थ्य तथा जनसङ्ख्यामन्त्री प्रदीप पौडेलले सम्हाल्नेगरी तोकिएको जानकारी मुख्यसचिवमार्फत आएको उल्लेख गरेका थिए ।

उखु किसानलाई दिइँदै आइएको अनुदान खारेज नगर्न माग
काठमाडौं । राष्ट्रियसभाको बिहीबारको बैठकमा सांसदहरूले उखु किसानलाई दिइँदै आइएको अनुदान खारेज गर्ने निर्णय फिर्ता हुनुपर्ने माग गरेका छन् । बैठकमा शून्य समयमा बोल्दै सांसदहरूले सरकारले आगामी आर्थिक वर्षदेखि उखु किसानलाई दिँदै आइएको प्रतिक्विन्टल ७० रुपैयाँको उत्पादन अनुदान खारेज गर्ने निर्णयप्रति असन्तुष्टि व्यक्त गर्दै उक्त अनुदान नरोक्न सभाध्यक्षमार्फत सरकारको ध्यानार्कषण गराए । विगत ३० वर्षदेखि निरन्तर उपलब्ध गराउँदै आइएको सुविधा खारेज गर्ने निर्णयले किसान मर्कामा पर्ने उनीहरूले बताए । सांसद डा बेदुराम भुसालले उक्त अनुदान नरोक्न सरकारको ध्यानार्कषण गराए । 'यो अनुदान रोक्नु भनेको किसानलाई असहयोग गर्नु हो, तसर्थ यो निर्णय तुरुन्त फिर्ता गरियोस्', उनले भने । सांसद गोपीबहादुर सार्की अछामीले उखु किसानलाई दिइँदै आइएको अनुदान खारेज गर्दा रौतहट, सर्लाही, महोत्तरीलगायत जिल्लाका किसान निरुत्साहित हुने बताए । सांसद मृगेन्द्रकुमार सिंह यादवले उखु किसानलाई दिइँदै आइएको अनुदान रोक्ने निर्णयबारे पुनःविचार गर्न आग्रह गरे । सांसद यादवले इजरायल र इरानबीच भएको युद्धका कारण यी दुवै देशमा रहेका नेपालीको सुरक्षा प्रत्याभूति र तत्काल स्वदेश फिर्ताका लागि कुटनीतिक पहल गर्न ध्यानार्कषण गराए । सांसद इन्दिरादेवी गौतमले मानसिक स्वास्थ्य उपचारबारे सचेतना फैलाउन विद्यालयस्तरबाट बृहत् छलफल, परामर्श तथा उपचारको अनिवार्य व्यवस्था गर्न सरकारको ध्यानार्कषण गराए । सांसद गङ्गाकुमारी बेल्वासेले ‘ब्लड डोनर्स सोसाइटी’ले चिवतनमा उल्लेख्य मात्रामा रगत सङ्कलन गरेकाबारे चर्चा गर्दै सबैलाई रक्तदान गर्न आह्वान गरे । 'अहिले रक्तादान गर्नेको सङ्ख्या शून्य दशमलव पाँच प्रतिशत छ । यसलाई दुई प्रतिशतमा पुर्याउन सबैले पहल गर्नुपर्छ', उनले भने । सांसद गोपाल भट्टराईले नारायणगढ–बुटवल खण्डको करिब ५० किलोमिटरसम्म अहिले ट्राफिक जाम हुने गरेको भन्दै विनयी खोलामा तत्काल पक्की पुल निर्माण गरी सञ्चालनमा ल्याउन माग गरे । सांसद जगप्रसाद शर्माले कृषि विकास बैंक र अन्य वित्तीय संस्थामा अवकाश कोष यथावत् राख्नुपर्ने माग गरे । सांसद तारामान स्वाँर र सांसद शारदादेवी भट्टले कोरोना सङ्क्रमण बढिरहेकाले सोको नियन्त्रणका लागि ध्यानार्कषण गराए । उनीहरूले भारतबाट फर्किनेसँगै कोरोना सङ्क्रमण देखिएको भन्दै सीमानाकामा परीक्षण र उच्च सर्तकता अपनाउन आग्रह गरे । 'असार २१ गतेदेखि हिजोसम्म सुदुरपश्चिमको सीमाना हुँदै फर्केका २३ जनामा कोरोना सङ्क्रमण देखिएको छ', सांसद स्वाँरले भने, 'दैनिक जस्तो कोरोना पुष्टि भए पनि आवश्यक किट अभावले पर्याप्त सङ्ख्यामा परीक्षण हुन सकेको छैन ।' सांसद मायाप्रसाद शर्माले दोलखालाई पर्यटकीय जिल्ला घोषणा गर्दै उत्पादनको क्षेत्र बनाउन माग गरे । सांसद सुमित्रा बिसीले पूर्वपश्चिम लोकमार्गअन्तर्गत पूर्वीनवलपरासीको विनयी खोलामा बनाइएको डाइभर्सन बाढीले बगाँउदा सडकमा सवारी आवागमन प्रभावित भएकातर्फ सम्बन्धित मन्त्रालयको ध्यानार्कषण गराइन् ।

कालिका नगरपालिकाको नयाँ बजेटः किसानलाई कम शुल्क, स्वास्थ्य सेवा विस्तार
नारायणगढ । चितवनको कालिका नगरपालिकाले आर्थिक वर्ष २०८२/८३ का लागि ९५ करोड सात लाख २० हजारको बजेट सार्वजनिक गरेको छ । बुधबार सम्पन्न सातौं नगरसभामा उपप्रमुख बिमला तामाङले रु सात करोड आन्तरिक आम्दानी र सङ्घीय तथा प्रदेश सरकारबाट प्राप्त हुने अनुदानलाई आधार मानेर बजेट प्रस्तुत गरे। प्रस्तुत बजेटमा कृषि, पर्यटन, शिक्षा, स्वास्थ्य र पूर्वाधार विकासलाई मुख्य प्राथमिकता दिइएको छ । नगर प्रमुख विनोद रेग्मीका अनुसार कृषि क्षेत्रको प्रोत्साहनका लागि कृषि व्यवसाय दर्ता तथा नवीकरण शुल्क घटाएर एक सय मात्र राखिएको छ, जुन यसअघि एक हजारदेखि पाँच हजारसम्म तिर्नुपर्ने थियो । कालिकामा हाल मह, केरा, च्याउ, कोदो, फापर, अदुवा, हलेदो, पिँडालुलगायतका उत्पादन विस्तार हुँदै आएका छन् । नगरपालिकाले यिनै उत्पादनलाई व्यावसायिकस्तरमा प्रवर्द्धन गर्न सिँचाइ, यान्त्रिकीकरण तथा बजारीकरणमा लगानी बढाउने बताइएको छ । 'रासायनिक विषादीको विकल्पमा प्राङ्गारिक मल र जैविक विषादी प्रयोगलाई प्राथमिकता दिएका छौं,' प्रमुख रेग्मीले भने, 'व्यावसायिक उत्पादन बढाउन आवश्यक यन्त्र, उपकरण खरिदमा अनुदान दिने, प्राविधिक सहयोग, गुणस्तरीय बीउ तथा भण्डारणमा सहयोग गरिनेछ ।' सामूहिक खेती, रोजगारी सिर्जना तथा जैविक खेती प्रवर्द्धनका लागि प्राङ्गारिक मल, झोल मल र कम्पोस्ट मल प्रयोग गर्ने किसानलाई विशेष अनुदान दिइने पनि उनले बताए । कालिकाको वडा नं १० र ११ मा रहेको चेपाङ समुदायको उत्थानका लागि चिउरी र चमेरो संरक्षण कार्यक्रमलाई पनि बजेटमा समेटिएको छ । उपप्रमुख तामाङका अनुसार आगामी वर्षमा पनि विपन्न परिवारलाई निःशुल्क स्वास्थ्य बिमा गरिनेछ । चालु वर्षमा ९१० परिवारका तीन हजार ३८३ जनाको बिमा गरिएको थियो भने त्यसमा रु ३० लाख ९५ हजार खर्च भएको थियो । कालिका नगर अस्पतालमा दन्तसेवा थप गर्ने र इन्डोर सेवा (बिरामी भर्ना गरेर उपचार गराउने) सुरु गर्ने तयारी पनि बजेटमा समावेश गरिएको छ । नगर प्रवक्ता लक्ष्मण पौडेलले ‘मेयर केयर’ र ‘उपमेयरसँग बालबालिका’ कार्यक्रममार्फत सबै बालबालिकालाई विद्यालय पठाउने वातावरण बनाइने जानकारी दिए । गत वर्ष चालु आर्थिक वर्षका लागि नगरपालिकाको बजेट ९२ करोड ९७ लाख ७४ हजार रहेको थियो । यस वर्ष नगरपालिकाले आर्थिक पारदर्शिता बढाएर बेरुजु शून्यमा झार्ने लक्ष्य लिएको छ ।

नेशनल लाइफको ३७औं साधारणसभा सम्पन्न
काठमाडौं । नेशनल लाइफ इन्स्योरेन्स कम्पनीको ३७औं वार्षिक साधारणसभा काठमाडौंको लाजिम्पाटस्थित केन्द्रीय कार्यालयमा सम्पन्न भएको छ । सभाले हाल कायम चुक्तापुँजीको आधारमा १० प्रतिशत नगद लाभांश र ५ प्रतिशत बोनस सेयर वितरण गर्ने प्रस्ताव पारित गरेको छ । कम्पनीका अनुसार नगद लाभांशस्वरूप ५२ करोड १२ लाख १३ हजार रुपैयाँ र बोनस सेयरस्वरूप २६ करोड ६ लाख रुपैयाँ वितरण गरिनेछ । साथै, लाभांशमा लाग्ने कर प्रयोजनका लागि ०.७८९४७३ प्रतिशतअनुसार ४ करोड ११ लाख ४८ हजार रुपैयाँ छुट्याउने प्रस्ताव पनि पारित गरिएको छ । हाल नेशनल लाइफको चुक्तापुँजी ५ अर्ब २१ करोड रुपैयाँ रहेको छ, भने बोनस सेयर वितरणपछि यो ५ अर्ब ४७ करोड रुपैयाँभन्दा माथि पुग्नेछ । सभाले कम्पनीको प्रबन्धपत्र र नियमावली संशोधन गर्ने, कम्पनी ऐन २०६३ बमोजिम आर्थिक वर्ष २०८०/८१ मा गरिएको खर्च अनुमोदन गर्ने, र नियामक निकायको निर्देशनअनुसार आवश्यक संशोधन गर्न सञ्चालक समितिलाई अख्तियारी दिने विशेष प्रस्तावसमेत पारित गरेको छ । साथै, सभाले संस्थापक समूहबाट ३ जना र सर्वसाधारण समूहबाट २ जना गरी ५ जना सञ्चालकको निर्वाचन पनि गरेको छ । यस्तै, आर्थिक वर्ष २०८१/८२ का लागि लेखापरीक्षक नियुक्ति र पारिश्रमिक निर्धारणसम्बन्धी प्रस्ताव पारित गरिएको छ ।
सेयर बजारमा ११ अर्बको कारोबार, पञ्चकन्या माइ हाइड्रोको मूल्यमा सकारात्मक सर्किट
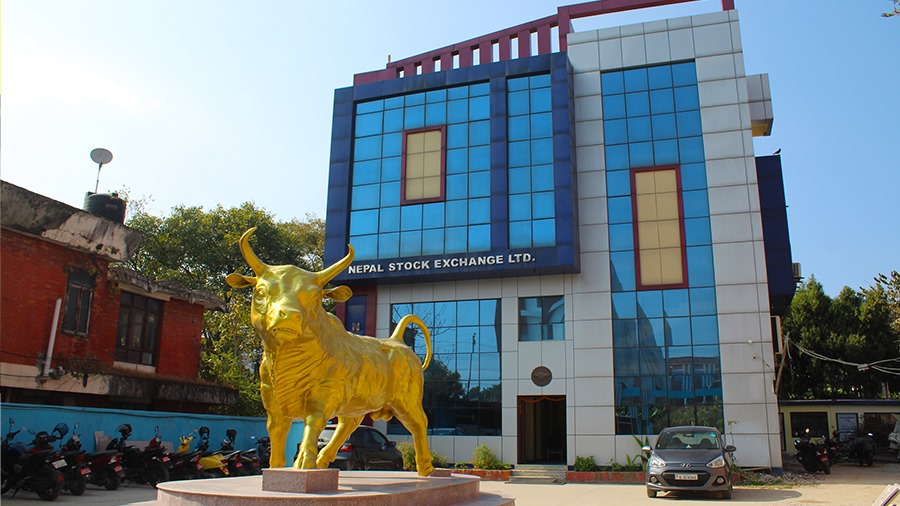
काठमाडौं । साताको अन्तिम कारोबारको दिन बिहीबार सेयर बजारमा दोहोरो अंकको गिरावट आएको छ । नेपाल स्टक एक्सचेन्ज (नेप्से) परिसूचक २४ अंकले घटेर २६२९ बिन्दुमा झरेको छ । आज ४७ कम्पनीको मूल्य बढ्दा २०१ कम्पनीको मूल्य घटेको छ । बिहीबार ३१४ कम्पनीको २ करोड कित्ता सेयर किनबेच हुँदा ११ अर्ब रुपैयाँ बराबरको कारोबार भएको छ । जसमध्ये सबैभन्दा धेरै कारोबार न्यादी गुप्रको भएको छ । न्यादीको ८५ करोड रुपैयाँ बराबरको कारोबार भएको छ । साथै, बुटवल पावर कम्पनीको ५८ करोड, सिंगटी हाइड्रोको ४७ करोड, सानिमा माइ हाइड्रोको ४२ करोड र राधी विद्युत कम्पनीको ३५ करोड रुपैयाँ बराबरको कारोबार भएको छ । आज पञ्चकन्या माइ हाइड्रोको सेयर मूल्यमा सकारात्मक सर्किट लागेको छ ।
