

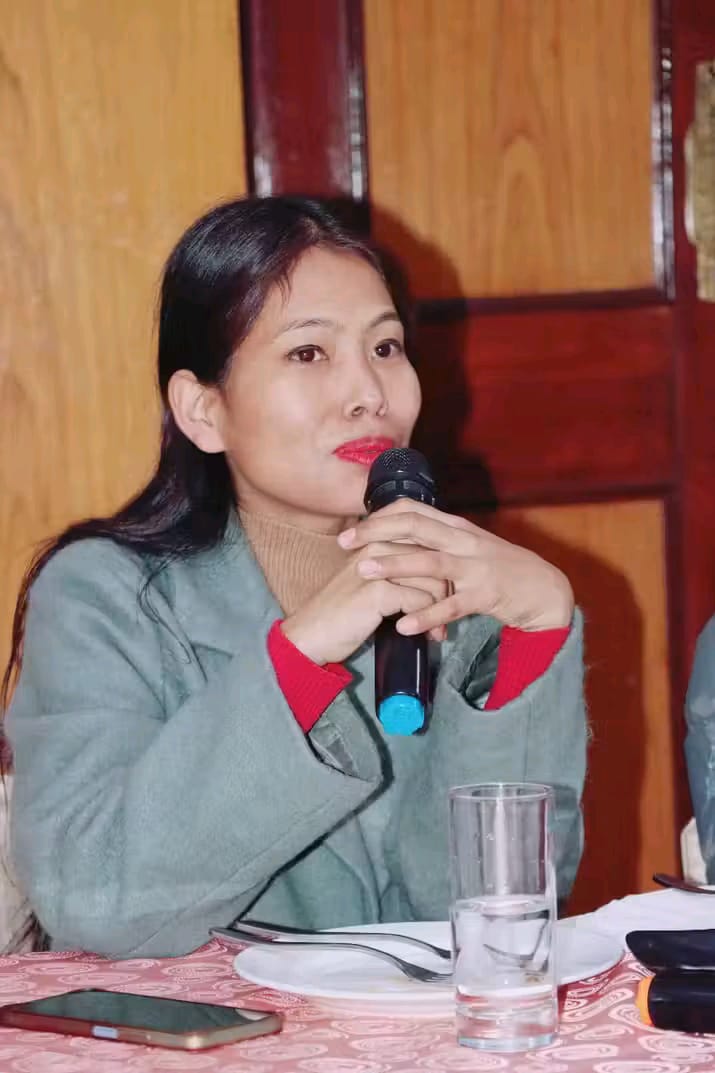


जीवन बीमा कम्पनीहरूले अभिकर्तालाई दिँदै आएको प्रोत्साहन (इन्सेन्टिभ) रकम कटौती गर्न थालेपछि पेशागत बीमा अभिकर्ता संघ नेपालले त्यसलाई तत्काल रोक्न माग गरेको छ । यस विषयमा संघले नियामक निकाय नेपाल बीमा प्राधिकरणमा ध्यानाकर्षणपत्रसमेत बुझाइसकेको छ । इन्सेन्टिभ कटौतीले अभिकर्ताको आम्दानीमा मात्रै नभई समग्र बीमा व्यवसायको वृद्धिमा समेत असर पार्ने भन्दै अभिकर्ताहरूले यसको विरोध गर्दै आएका छन् । इन्सेन्टिभ कटौतीको व्यवस्था, यसले अभिकर्ताको पेसा र बीमा व्यवसायमा पार्ने प्रभावलगायत विषयमा केन्द्रित रहेर पेशागत बीमा अभिकर्ता संघ नेपालका अध्यक्ष ओमबहादुर खत्रीसँग विकासन्युजकर्मी बबिता तामाङले कुराकानी गरेकी छन् ।
जीवन बीमा कम्पनीहरूले अभिकर्तालाई दिँदै आएको प्रोत्साहन (इन्सेन्टिभ) रकम कटौती गर्न थाले भन्ने चर्चा रहेछ, यसबारे बताइदिनूहोस्


हो, हामीले त्यसलाई तत्काल रोक्न माग गरेका छौं । दशैंको बिदा हुनुभन्दा एक दिनअघि मात्रै यस विषयमा नेपाल बीमा प्राधिकरणमा ध्यानाकर्षणपत्र बुझाएका थियौं । केही जीवन बीमा कम्पनीहरूले बीमा नियमावली, २०८१ को हवाला दिँदै अभिकर्ताले पाउँदै आएको प्रोत्साहन (इन्सेन्टिभ) रकम कटौती गर्न थालेको गुनासो संघमा आएपछि हामीले त्यसप्रति आपत्ति जनाएका हौं ।


अहिले कुन–कुन कम्पनीले अभिकर्ताले पाउने इन्सेन्टिभ कटौती गर्न थालेको हो ?


अहिलेसम्म सबैभन्दा बढी समस्या नेशनल लाइफ इन्स्योरेन्समा देखिएको छ । नेशनल लाइफले अभिकर्तालाई दिँदै आएको इन्सेन्टिभ गणना गर्दा पूरै अवधिको हिसाब गरेको भन्ने कुरा आएको छ । यही विषयमा हामी दुई–तीन पटक नेपाल बीमा प्राधिकरणमा पनि गइसकेका छौं ।
प्राधिकरणले यस विषयमा पत्र लेख्न नमिल्ने र त्यसो गर्दा नियमावलीविपरीत हुने कुरा गरेको छ । त्यसपछि सबै पक्षसँग बसेर छलफल गरी बैठकको माइन्युट गर्ने र यस विषयमा एकरूपता कायम गर्ने कुरा भएको थियो । तर, छलफल अघि बढ्दै गर्दा दशैंको बिदा सुरु भयो ।
अब प्राधिकरणले १४ वटै जीवन बीमा कम्पनीका प्रमुख कार्यकारी अधिकृत (सीईओ) लाई बोलाएर यस विषयमा छलफल गर्ने भनेको छ । प्राधिकरणका कार्यकारी निर्देशक सुशीलदेव सुवेदी सरले पनि यसबारे आश्वासन दिनुभएको छ । अहिलेका लागि सबैभन्दा बढी समस्या भने नेसनल लाइफमा नै देखिएको छ ।
बीमा नियमावलीमा इन्सेन्टिभ कटौती सम्बन्धमा गरिएको व्यवस्थाअनुसार नै कम्पनीहरूले कटौती गर्न थालेको हो । ऐनमै व्यवस्था गरिसकेपछि तपाईंहरूले कुन आधारमा आपत्ति जनाउँदै हुनुहुन्छ ?
बीमा नियमावली, २०८१ मा गरिएका व्यवस्थामध्ये मुख्यतः चारवटा विषयमा हाम्रो विमति थियो । तीमध्ये अभिकर्ताले पाउँदै आएको इन्सेन्टिभ कटौतीको विषय पनि एक हो । हामीले नियमावलीमा समेटिएका १७ वटा व्यवस्था संशोधन गर्नुपर्ने माग राखेका थियौं । तीमध्ये १३ वटा विषय संशोधन गर्न सफल भयौं ।
त्यतिबेला नेपाल बीमा प्राधिकरणका तत्कालीन अध्यक्ष सूर्यप्रसाद सिलवालले हामीले उठाएका विषय सम्बोधन गर्ने आश्वासन दिनुभएको थियो । पछिल्लो समय ऐन संशोधनको विषयलाई लिएर हामी प्रधानमन्त्री र अर्थमन्त्रीसम्म पनि पुग्यौं । हामीले आफ्ना माग सम्बोधन गराउन हरेक ठाउँमा पहल गर्यौं ।
अभिकर्ताले रोयल्टी इन्सेन्टिभ पाउने व्यवस्था, बीमा अभिकर्ता बन्ने प्रक्रिया र लाइसेन्स नवीकरण नभएपछि बाँकी अवधिको कमिसन नपाउनेजस्ता व्यावहारिक विषयमा संशोधन गराउन सफल भएका थियौं । तर, बीमा नियमावली, २०८१ को परिच्छेद १० को नियम ४४ को उपनियम (२) तथा उपनियम (१) मा रहेका व्यवस्थाले अभिकर्ताको मानमर्दन हुने अवस्था सिर्जना गरेको हाम्रो बुझाइ छ । त्यसैले यस विषयमा हाम्रो विमति रहँदै आएको हो ।
उक्त दफाअनुसार कम्पनीहरूले अभिकर्तालाई इन्सेन्टिभ रकम भुक्तानी गर्दा प्रत्येक अभिकर्तामार्फत जारी भएका बीमालेखको नवीकरण अनुपातका आधारमा अनुसूची–१० मा व्यवस्था भएबमोजिमको रकम कट्टा गर्नुपर्ने व्यवस्था गरिएको छ । हाम्रो आपत्ति यही व्यवस्थामा हो । । यो व्यवस्था बीमा व्यवसायको प्रवर्द्धन गर्ने नीतिविपरीत छ । त्यसैले हामीले यसलाई संशोधन गर्नुपर्ने माग राखेका थियौं ।
अर्को कुरा, यस व्यवस्थाले अभिकर्तालाई दोहोरो दण्डित गर्ने काम गरेको छ । बीमा कम्पनीहरूले नै अभिकर्तालाई व्यवसाय विस्तार गर्न र बीमालेख बिक्री गर्न प्रोत्साहित गर्छन् । अभिकर्ताले कम्पनीको आग्रहअनुसार बीमित खोजेर व्यवसाय ल्याउँछन् । तर, बीमितले पछि बीमालेख नवीकरण गरेन भने दण्डित अभिकर्ता किन हुने ?
उदाहरणका लागि, कुनै बीमितले एक वर्षसम्म बीमाको किस्ता तिर्यो, तर त्यसपछि आर्थिक समस्याका कारण किस्ता तिर्न सकेन भने त्यसमा अभिकर्ताको के दोष हुन्छ ? बीमितले दुई वर्षपछि बक्यौता प्रिमियम बुझाउँदा जरिवानासहित रकम तिर्नुपर्ने हुन सक्छ । तर, नवीकरण अनुपातका आधारमा अभिकर्ताको कट्टा गरिएको इन्सेन्टिभ रकम भने फिर्ता पाउने व्यवस्था छैन । यसले अभिकर्तालाई अन्याय भएको हाम्रो बुझाइ छ ।
व्यवसाय वृद्धि गर्न दण्डित गर्नेभन्दा पनि प्रोत्साहन गर्ने नीति आवश्यक हुन्छ । भारतकै उदाहरण हेरौं, त्यहाँ पनि सबै बीमालेख परिपक्वतासम्म पुग्दैनन् । भारतमा करिब ६० देखि ६४ प्रतिशत बीमालेख मात्रै परिपक्वतासम्म पुग्छन्, बाँकी बीचमै बन्द हुने गर्छन् । त्यसैले अभिकर्ताले पाउने इन्सेन्टिभ कटौती गर्नुको सट्टा बीमालेखको नवीकरण दर र परिपक्वतासम्म कायम रहने बीमालेखको संख्या बढाउन अभिकर्तालाई प्रोत्साहित गर्नुपर्छ भन्ने हाम्रो माग हो ।
अहिले संशोधन प्रक्रिया कहाँ पुग्यो, नियामकबाट के जवाफ पाउनुभयो ?
बीमा नियमावलीमा गरिएको व्यवस्था संशोधन गर्न तत्कालीन अध्यक्ष शरद ओझाले एउटा कमिटी गठन गर्नुभएको थियो । उक्त कमिटीमा प्राधिकरणका तीन जना, अभिकर्ता संघका दुई जना तथा जीवन बीमक संघ र निर्जीवन बीमक संघका एक–एक जना प्रतिनिधि रहने गरी कार्यदल बनाइएको थियो ।
तर, बीचमै उहाँ पदबाट बाहिरिनुभयो । त्यसपछि अर्थ मन्त्रालयका सचिव तथा सहसचिवले अस्थायी रूपमा अध्यक्षको जिम्मेवारी पाउनुभयो । उहाँहरूले यस विषयमा निर्णय लिने जोखिम लिन सक्नुभएन । अहिले पनि प्राधिकरणमा स्थायी अध्यक्ष नियुक्त हुन नसक्दा यो क्षेत्रमा समस्या भइरहेको छ ।
इन्सेन्टिभ कटौतीसम्बन्धी व्यवस्था संशोधनका लागि प्राधिकरण, अभिकर्ता संघ, जीवन बीमक संघ र निर्जीवन बीमक संघबीच छलफल गरेर प्रक्रिया अघि बढाउने कुरा भएको छ । अब नयाँ अध्यक्ष नियुक्त भएपछि यस विषयलाई औपचारिक रूपमा अघि बढाउने र संशोधनका लागि प्रस्ताव पेस गर्ने तयारीमा छौं ।
नियमालीमा गरिएको व्यवस्था नै संशोधन भएन, कम्पनीहरूले पनि इन्सेन्टिभ कटौतीलाई जारी नै राख्नुभयो भने त्यसपछि तपाईंहरूको कदम के हुन्छ ?
अहिले तत्काल हामीले प्राधिकरणलाई समयमै संशोधनको लागि माग गरेका छौं । समयमा गर्दिनु भएन भने अथवा वार्ता भएन भने आन्दोलन गर्नुपर्ने हुन्छ । यो व्यवसायलाई मार पर्नेगरी आन्दोलनमा जाने वातावरण सिर्जना नगरिदिनूस् भन्ने हाम्रो माग हो ।
अहिले प्राधिकरणमा अध्यक्ष नभएपनि कार्यवाहक अध्यक्ष त हुनुहुन्छ नि । उहाँहरूले रिइन्स्योरेन्स, सर्भेयरलगायत विषयको बाधा अड्चन फुकाऊ काम गरिरहनुभएको छ । हाम्रो पनि गरिदिनुपर्छ भन्ने हाम्रो माग हो । यो कुरालाई उहाँहरूले सहज तरिकाले गर्छौं भन्नुभएको छ, रिजेक्ट नहुँदासम्म त कुर्नपर्यो कित उहाँहरूले हुँदैन भन्नुपर्यो । नत्र हामी अर्को विकल्प खोज्नुपर्ने हुन्छ ।
नियमालीअनुसार अभिकर्ताको कति प्रतिशत इन्सेन्टिभ कटौती गर्ने भनिएको छ ? त्यसअनुसार कम्पनीले काटेको हो ?
बीमा नियमावली, २०८१ को अनुसूची–१० मा अभिकर्ताले पाउने इन्सेन्टिभ कटौतीसम्बन्धी व्यवस्था गरिएको छ । उक्त अनुसूचीअनुसार बीमालेख नविकरणको ५ देखि २० प्रतिशतसम्म इन्सेन्टिभ कटौती गर्ने व्यवस्था छ । कम्पनीहरूले पनि यही नियमावलीलाई आधार मानेर रकम कटौती गर्न थालेका हुन् ।
तर, हाम्रो मुख्य आपत्ति कटौतीको प्रतिशतमा मात्रै होइन, कुन अवधिका बीमालेखलाई आधार मानेर इन्सेन्टिभ कटौती गर्ने भन्ने विषयमा हो । कम्पनीहरूले अभिकर्ता बनेदेखि नै जारी भएका बीमालेखको नवीकरण अनुपातलाई आधार मानेर इन्सेन्टिभ कटौती गरेको पाइएको छ । यसले गर्दा धेरै अभिकर्ता मर्कामा परेका छन् ।
हाम्रो भनाइ के हो भने नियमावली लागू हुनुअघि जारी भएका बीमालेखमा पनि नयाँ व्यवस्था लागू गर्नु उचित हुँदैन । कुनै पनि कानुन वा नियमावलीलाई सामान्यतः भूतप्रभावी रूपमा लागू गर्न मिल्दैन, त्यसको प्रभाव भविष्यमा लागू हुने गरी हुनुपर्छ । त्यसैले नियमावली लागू भएपछि जारी भएका बीमालेखलाई मात्रै आधार मान्नुपर्छ भन्ने हाम्रो माग हो । नियमावली आइसकेपछिको मान्नुभन्दा लिखित चाहिन्छ भन्ने कुरा छ । यसबारे एकपटक सबै जीवन बीमा कम्पनीका सीईओलाई बोलाएर बैठक बस्ने कुरा भएको छ ।
इन्सेन्टिभ कटौतीले अभिकर्ताको कुल आम्दानीमा कति असर पार्छ ?
यसले अभिकर्ताको आम्दानीमा मात्रै नभई बीमा कम्पनीको व्यवसाय वृद्धिमा समेत ठूलो असर पार्छ । अभिकर्ताले बीमा गराउनुअघि बीमितले कति वर्षसम्म नियमित रूपमा प्रिमियम तिर्छ भन्ने सुनिश्चित गर्नुपर्ने अवस्था आउँछ । तर, कुनै पनि बीमितले बीमालेख परिपक्वता हुँदासम्म निरन्तरता दिन्छ भन्ने सुनिश्चित गर्न सकिँदैन । बीमा गराएका सबैले अन्तिम अवधिसम्म प्रिमियम तिरिरहन्छन् भन्ने हुँदैन ।
अहिलेको व्यवस्थाले अभिकर्ताले जति धेरै बीमा व्यवसाय ल्यायो, त्यति नै इन्सेन्टिभ कटौती हुने जोखिम बढाएको छ । किनभने धेरै बीमालेख जारी गर्दा केही बीमितले बीचमै प्रिमियम तिर्न छाड्ने सम्भावना पनि हुन्छ । त्यसको असर अभिकर्ताले पाउने इन्सेन्टिभमा पर्छ । यसले अभिकर्तालाई नयाँ बीमित खोजेर व्यवसाय विस्तार गर्न निरुत्साहित गर्न सक्छ । अभिकर्ता नै व्यवसाय विस्तार गर्न हतोत्साहित भएपछि बीमा कम्पनीहरूको व्यवसाय खुम्चिने जोखिम हुन्छ । अन्ततः यसको असर समग्र बीमा उद्योगको विकास र विस्तारमा पर्न सक्छ ।
फुल टाइमरको रूपमा बीमा अभिकर्ताको काम गरिरहेकालाई बढी असर गर्छ कि आंशिक समय काम गर्नेहरूलाई ?
इन्सेन्टिभ कटौतीको असर फुल टाइम र पार्ट टाइम दुवै खालका अभिकर्तालाई पर्छ । यो व्यवस्थाले समग्र बीमा व्यवसायमै असर गर्ने हो । यद्यपि, जीविकोपार्जनका लागि पूर्ण रूपमा अभिकर्ता पेसामै निर्भर रहने फुल टाइम अभिकर्तालाई भने बढी कठिनाइ हुन सक्छ ।
फुल टाइम अभिकर्ताले व्यावसायिक रूपमा यही पेसालाई अगाडि बढाइरहेको हुन्छ । उसले आफूले गराएको बीमालेख नियमित रूपमा नवीकरण भइरहोस् भन्ने चाहन्छ, किनभने बीमितले प्रिमियम तिरिरहेमा मात्रै उसले सम्बन्धित व्यवस्थाअनुसार इन्सेन्टिभ पाउने हो । तर, बीमितले प्रिमियम तिर्न छाड्दा त्यसको असर अभिकर्ताको आम्दानीमा समेत पर्छ ।
पार्ट टाइम अभिकर्ताको भने अन्य पेसा वा व्यवसायबाट पनि आम्दानी भइरहेको हुन्छ । तर, फुल टाइम अभिकर्ताको जीविकोपार्जनको मुख्य आधार नै यही पेसा हो । यही पेसाबाट हुने आम्दानी प्रभावित भयो भने दैनिक खर्च चलाउनसमेत कठिन हुन सक्छ । त्यसैले यो व्यवस्थाले फुल टाइम अभिकर्तालाई आर्थिक रूपमा थप चुनौती सिर्जना गर्न सक्छ ।
अभिकर्ताको आम्दानी कमिसन, बोनस र इन्सेन्टिभमध्ये कुन–कुन शीर्षकमा निर्भर हुन्छ ?
अभिकर्ताले बोसन पाउँदैनन् । बीमा ल्याएबाप्त कमिसनको व्यवस्था छ । कमिसन बीमा नियमालीअनुसार नै पाउने हो । त्यस्तै, नियमालीले इन्सेन्टिभको पनि व्यवस्था गरेको छ ।
जीवन बीमाको प्रथम बीमा शुल्कमा प्रति अभिकर्ता प्राधिकरणले निर्धारण गरेको सीमाभन्दा बढी नहुनेगरी हरेक कम्पनीले इन्सेन्टिभको व्यवस्था गरेको छ । त्यो इन्सेन्टिभ कम्पनीअनुसार फरक फरक हुन्छ । पुराना कम्पनीको धेरै अभिकर्ता भएका हुनाले इन्सेन्टिभ कम हुन सक्छ । नयाँ कम्पनीले अभिकर्ता कम हुने हुनाले धेरै इन्सेन्टिभ दिन सक्छन् । यी दुई किसिमले अभिकर्ताले आम्दानी गर्ने हो ।
बीमा ऐन, २०७९ आउनुअघि अभिकर्तालाई दुई पाँग्रे, चार पाँग्रे, होम लोनको व्यवस्था थियो । ऐनले यो सुविधाबाट अभिकर्तालाई वञ्चित गराइयो । कर्मचारीले अभिकर्ताले ल्याएको व्यवसायबाट यी सुविधा उपभोग गर्न पाउँछन् भने हामीले पनि पाउनुपर्छ भन्ने माग हो । यो विषय पनि संशोधन हुनुपर्छ भनेर माग गरेका छौं । मेरै कार्यकालमा संशोधन गर्ने प्रयास हुन्छ ।
आम्दानी घटेपछि अभिकर्ताहरू पेसाबाट बाहिरिने जोखिम कत्तिको छ ?
अभिकर्ताहरू पेसाबाट बाहिरिने सम्भावना बढी छ । अहिलेको नियमावलीमा गरिएका व्यवस्थाले नै अभिकर्तालाई पेसाबाट बाहिरिन बाध्य पारिरहेको छ । इन्सेन्टिभ कटौतीका कारण आम्दानी प्रभावित भइरहेका बेला लाइसेन्स नवीकरणको खर्चसमेत बढेको छ ।
पहिले २ सय रुपैयाँ तिरेर एक वर्षका लागि लाइसेन्स नवीकरण गर्न सकिन्थ्यो । अहिले तीन वर्षका लागि नवीकरण गर्दा १ हजार ५ सय रुपैयाँ तिर्नुपर्छ । एक दिन मात्रै ढिला भयो भने २ हजार ५ सय जरिवाना रुपैयाँ तिर्नुपर्ने व्यवस्था छ । लाइसेन्स लिँदा नै ३ हजार रुपैयाँ खर्च हुन्छ । यस्तो अवस्थामा थोरै बीमा व्यवसाय गर्ने अभिकर्तालाई लाइसेन्स नवीकरण गरेर बस्नु आर्थिक रूपमा फाइदा छैन ।
प्राधिकरणका व्यवस्थाहरू हेर्दा सबैलाई अभिकर्ता बनाउनेभन्दा पनि सक्रिय रूपमा काम गर्ने अभिकर्तालाई मात्रै निरन्तरता दिने सोच देखिन्छ । तर, एक–दुईवटा मात्रै बीमालेख जारी गर्ने अभिकर्ताले समेत लाइसेन्स नवीकरण नगर्ने अवस्था सिर्जना भएको छ । यसले गर्दा अभिकर्ताको संख्या घट्दै गएको छ ।
पहिले नेपालमा करिब चार लाख अभिकर्ता रहेकोमा अहिले घटेर साढे तीन लाखको हाराहारीमा पुगेको हाम्रो अनुमान छ । त्यसमा पनि अधिकांश पार्ट टाइम अभिकर्ता छन् । पूर्णकालीन रूपमा यही पेसामा आबद्ध अभिकर्ताको संख्या २० प्रतिशत पनि छैन । आम्दानी घट्ने र लाइसेन्स नवीकरणको खर्च बढ्ने क्रम जारी रहेमा अझै धेरै अभिकर्ता यो पेसाबाट बाहिरिन सक्ने जोखिम छ ।
बीमा अभिकर्ताको पेसालाई व्यवस्थित, मर्यादित र आर्थिक रूपमा दिगो बनाउन नियमाक तथा कम्पनीहरूले के गर्नुपर्छ ?
कुनै पनि व्यवसायमा व्यवसायिक ज्ञान दिनु जरुरी छ । व्यवसायिक ज्ञानको कमीले केही साथीहरुले सस्तो मार्केटिङ गरिरहेको देखिन्छ । अभिकर्तालाई प्रोफेशनल बनाउनलाई कम्पनीहरूले भौतिक हुन्छ कि अनलाइन क्लास गरेर तालिमहरू दिनु जरुरी छ । प्राधिकरणलाई पनि हामै सहभागितमा सातै प्रदेशमा जनचेतनामूलक कार्यक्रम गर्नुपर्छ भनेर भनिरहेका छौं ।
पहिले अर्थात २०६७/६८ तिर पुराना तथा नयाँ अभिकर्तालाई तालिम दिइन्थ्यो । जुन काठमाडौं केन्द्रित मात्रै हुन्थ्यो । अहिले कम्पनीहरूले प्रदेशगत रूपमा काम गरिरहेको देखिन्छ । अझै त्यो प्रभावकारी हुन सकेको छैन ।
अहिले सामाजिक सञ्जालमा बीमा पोलिसीबारे मान्छेलाई अलमल बनाइरहेको छ । केहीले पोलिसीको गलत व्याख्या गरिरहेको देखिन्छ । तर पोलिसीमा जे छ यथार्थ कुरा भन्दिनुपर्छ । कतिपय कम्पनी जसरी पनि व्यवसाय आए भइहाल्यो भन्ने अवधारणामा गएको देखिन्छ । त्यसैले सामाजिक सञ्जाललाई दुरुपयोग गरेकोमा यस्तो जरिवना हुन्छ भनेर सचेत गराउनुपर्ने हुन्छ । यसलाई नियन्त्रण गर्न प्राधिकरण पनि लागेको देखिन्छ ।
अभिकर्तालाई मात्रै होइन लगानीकर्ता, कम्पनीको बोर्डमा रहेका सञ्चालकहरूलाई पनि ऐनको बारेमा र अनावश्यक प्रेसर नदिनलाई छलफल/गोष्ठी गर्न जरुरी देखिन्छ ।
अभिकर्ता संघले अभिकर्ताको पेसालाई व्यवस्थित, मर्यादित बनाउन के गरिरहेको छ, आगामी रणनीति के छ ?
अभिकर्ता पेसालाई व्यवस्थित र मर्यादित बनाउँदै यसैलाई जीविकोपार्जनको मुख्य आधार बनाउन सक्ने वातावरण सिर्जना गर्ने हाम्रो प्रयास छ । त्यसका लागि ऐन, नियमावली, तालिममा केन्द्रित भएर काम गरिरहेका छौं । अभिकर्ताले व्यावसायिक रूपमा काम गर्न सक्ने र आफ्नो पेसाबाटै जीविकोपार्जन गर्न सक्ने व्यवस्था हुनुपर्छ भन्ने हाम्रो मान्यता हो ।
हामीले ऐनमा अभिकर्ताले लाइसेन्स लिएर आफूले काम गर्ने कम्पनीमा बीमालेख जारी गराएमा सम्बन्धित कम्पनीले उसको बीमा गरिदिनुपर्ने व्यवस्था गर्नुपर्ने माग पनि राखेका छौं । उदाहरणका लागि, नेपाल लाइफ इन्स्योरेन्सका करिब ३१ हजार अभिकर्ताले कम्तीमा एउटा बीमालेख जारी गराएका छन् । कम्पनीले उनीहरूलाई सात लाख रुपैयाँको दुर्घटना बीमा सुविधा दिएको छ । यो अभिकर्ताको हितमा गरिएको राम्रो काम हो ।
अभिकर्ताले लाइसेन्स लिन तीन हजार रुपैयाँ खर्च गर्ने, तर त्यसपछि एउटा पनि बीमालेख जारी नगरी घरमै बस्ने अवस्था हुनु हुँदैन । कम्तीमा एउटा बीमालेख जारी गराउने अभिकर्ताले सात लाख रुपैयाँको दुर्घटना बीमाजस्तो सुरक्षा सुविधा पाउँदा उसलाई पेसामा सक्रिय रहन पनि प्रोत्साहन मिल्छ । त्यसैले नेपाल लाइफले जस्तै अन्य बीमा कम्पनीले पनि आफ्ना अभिकर्तालाई यस्तो सुविधा दिनुपर्छ भनेर हामीले आवाज उठाइरहेका छौं ।
त्यस्तै, लाइसेन्स लिएका अभिकर्तालाई परिचयपत्र उपलब्ध गराउने र उनीहरूको सुरक्षाका लागि बीमा सुविधा दिने व्यवस्था गर्न पनि प्राधिकरणलाई आग्रह गर्दै आएका छौं । अभिकर्ताको पेसागत पहिचान, सुरक्षा र मर्यादा कायम हुनुपर्छ भन्ने हाम्रो जोड छ ।
अभिकर्ता पेसालाई कसरी व्यवस्थित र मर्यादित बनाउन सकिन्छ भन्ने विषयमा प्राधिकरणसँग पटक–पटक छलफल भइरहेको छ । अहिले मुख्य रूपमा नियमावलीमा रहेका हाम्रा विमतिका विषय संशोधन गराउन पहल गरिरहेका छौं । ती विषय सम्बोधन भएपछि अभिकर्ताको पेसागत वृद्धि, विकास र क्षमता अभिवृद्धिमा केन्द्रित भएर काम गर्न सहज हुने हाम्रो अपेक्षा छ ।


