


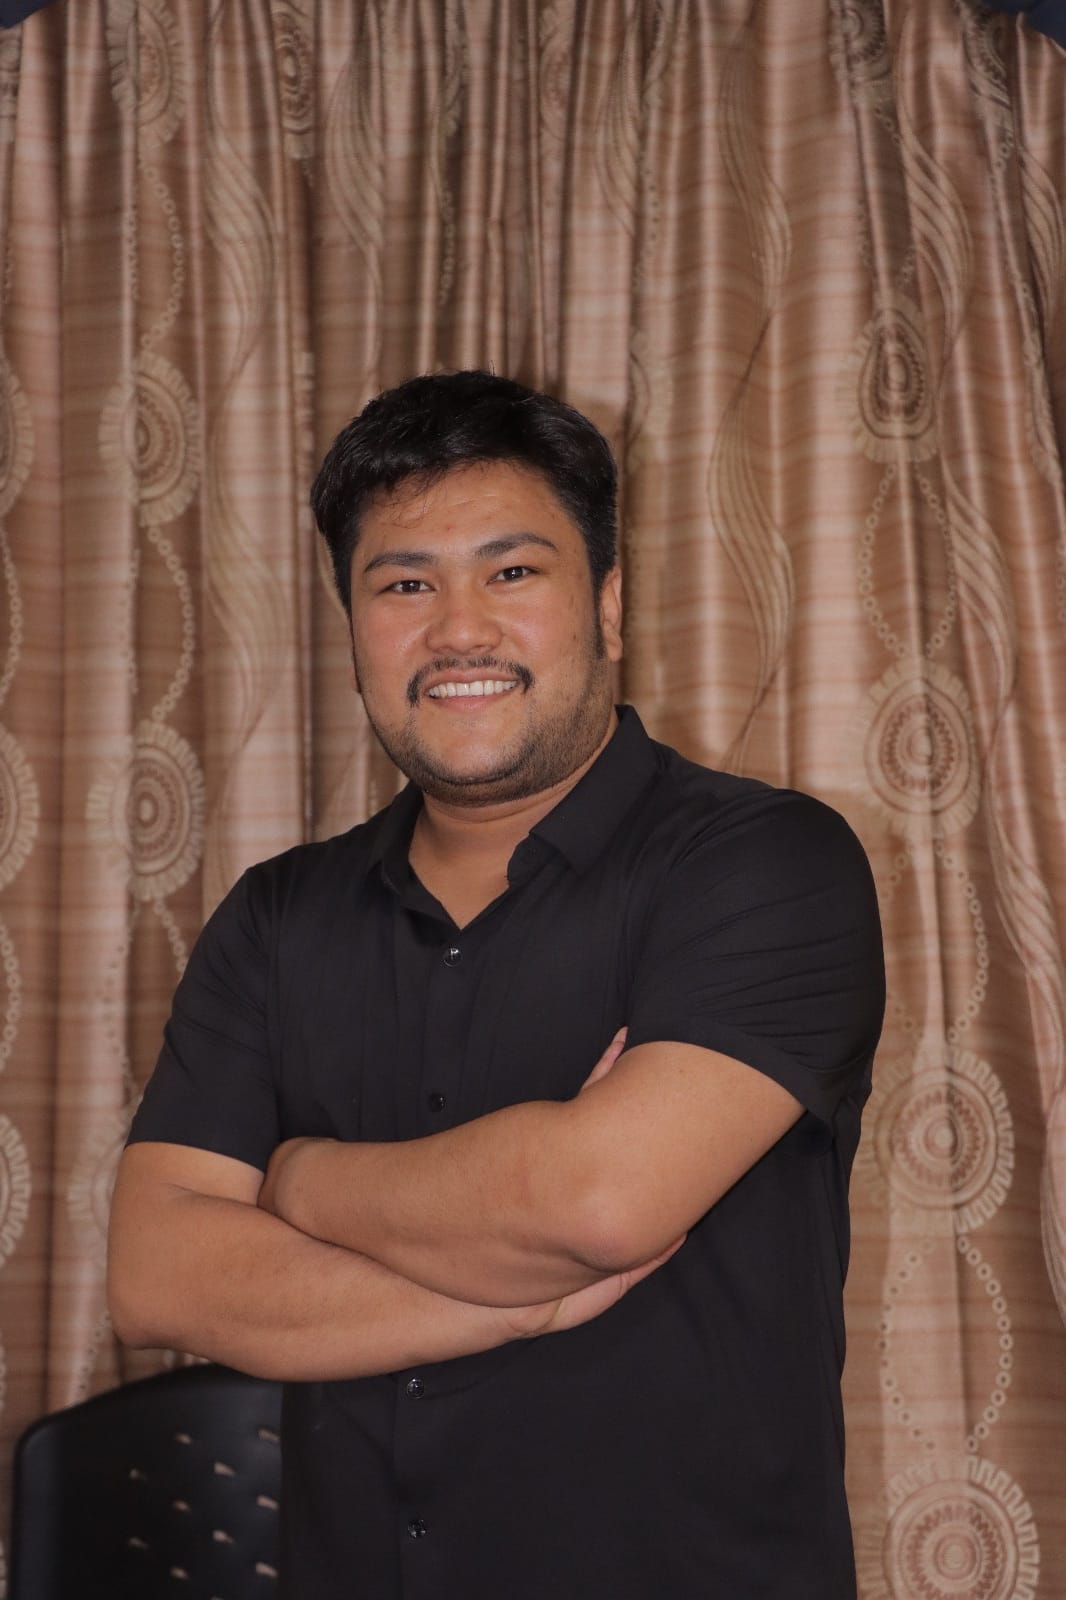


प्रियराज रेग्मी क्रिस्टल कञ्चनजङ्घा सेक्युरिटिज प्रालि (ब्रोकर नम्बर ५०) का संस्थापक अध्यक्ष हुन् । कम्पनीको रणनीतिक नेतृत्व, व्यवसाय विकास तथा विस्तारमा सक्रिय भूमिका निर्वाह गर्दै आएका रेग्मीले दीर्घकालीन विकास र व्यावसायिक रणनीति निर्माणमा योगदान पुर्याउँदै आएका छन् । नेपालको पुँजी बजारको विकास र सुदृढीकरणका लागि नीतिगत छलफल तथा निजी क्षेत्रका पहलमा योगदान दिँदै आएका रेग्मी नेपाल उद्योग वाणिज्य महासंघको पुँजी बजार समितिका सभापति पनि हुन् । उनी नेपाल स्टक ब्रोकर्स एसोसिएसनका पूर्वअध्यक्षसमेत हुन् । पुँजी बजारमा लामो अनुभव हासिल गरेका उनले नेपालको धितोपत्र बजारको विकास, आधुनिकीकरण तथा सुदृढीकरणसम्बन्धी छलफल र पहलमा सक्रिय योगदान दिँदै आएका छन् । पुँजी बजारका चुनौती, सम्भावना र सुधारका विषयमा पुँजी बजार समितिका सभापति रेग्मीसँग विकासन्युजका लागि सीआर भण्डारीले कुराकानी गरेका छन् ।
तपाईंले केही दिनअघि ‘रोगी पुँजी बजारलाई तन्दुरुस्त पार्न सरकार र नियामकले एन्टिबायोटिक र भिटामिन दुवै चलाएको छ’ भन्नुभएको थियो । पुँजी बजारमा लागेको वास्तविक रोग के थियो ? सरकारले चलाएको एन्टिबायोटिक र भिटामिन के-के हुन् ?


पुँजी बजारमा लगानीकर्ताको मनोबल घटिरहेको अवस्थामा सरकारले कर, संस्थागत सुशासन र संस्थागत लगानीकर्तालाई आकर्षित गर्नेलगायत विषय समेटेर २१ बुँदे कार्ययोजना अघि सारेको छ । यसलाई भिटामिनका रूपमा हेर्नुपर्छ । सँगै नेपाल धितोपत्र बोर्ड (सेबोन)ले नियमकानुनमा सुधार गर्ने, कानुनी छिद्रहरू टाल्ने र व्यवसायीहरूको स्तरीकरण गर्ने, नियामकीय प्रबन्ध मिलाएर विकृति र विसङ्गति हटाउने काम भइरहेको छ । जस्तै, आईपीओमा भएका विकृति हटाउने र दोस्रो बजारमा सेयरको मूल्य निर्धारण निष्पक्ष होस् भन्ने उद्देश्यले बोर्डले काम गरिरहेको छ । यस्ता विषयलाई मैले एन्टिबायोटिकका रूपमा सङ्केत गर्न खोजेको हुँ । पुँजी जुटाउन बजारमा आउनेभन्दा पनि सूचीकृत भएर लगानीकर्ताबाट पैसा लिएर जाने नियतले कम्पनीहरू आएको देखिन्थ्यो । पछिल्ला तीन-चार वर्षमा यस्तो प्रवृत्ति बढेको थियो । वास्तवमा जसलाई पुँजी चाहिएको छ, त्यस्ता कम्पनीलाई आईपीओ जारी गर्न दिनुपर्छ । दोस्रो बजारमा सूचीकृत भइसकेपछि प्रवर्द्धकहरूले पैसा लिएर जाने, थोरै सेयर र कम आपूर्ति भएका सेयरको मूल्य आकाशिने, लकइन अवधि खुल्दा मूल्य निकै तल झर्ने तथा सेयरमा लगानी गर्नुभन्दा पनि मूल्यको उतारचढावबाट फाइदा लिन खोज्ने प्रवृत्तिलगायत गतिविधि पुँजी बजारमा थिए ।


साथै, पुँजी बजार सेयर बजारका रूपमा मात्रै सीमित रह्यो । वास्तविक अर्थमा पुँजी बजार बन्न सकेन । सेयर बजार यसको एउटा अङ्ग मात्रै हो । ऋणपत्र बजार चल्नुपर्छ, डेरिभेटिभ मार्केटको विकास हुनुपर्छ, सामूहिक लगानी कोष (म्युचुअल फण्ड)को आकार बढ्नुपर्छ, लगानीकर्ताको सचेतना अभिवृद्धि हुनुपर्छ र गुणस्तरीय लगानी हुनुपर्छ । त्यसले अर्थतन्त्रको दिगो विकासमा योगदान दिन सक्नुपर्छ । आवश्यकताअनुसार कम्पनीले पुँजी प्राप्त गर्न सक्ने संयन्त्र पनि छैन । अहिले आईपीओ जारी गर्ने र दोस्रो बजारमा सेयर किनबेच गर्ने व्यवस्था मात्रै प्रमुख रूपमा देखिन्छ । सरकारले जारी गरेको कार्ययोजनाले सेयर बजारलाई फराकिलो बनाएर वास्तविक पुँजी बजार निर्माण गर्न खोजेको देखिन्छ । यो कार्यान्वयन हुँदै गयो भने पुँजी बजारले वास्तविक स्वरूप लिन सक्ने देखिन्छ ।


यति धेरै सहजता हुँदाहुँदै पनि बजारले गति लिन सकेको छैन । समस्या नीतिगत व्यवस्थामा हो कि लगानीकर्ताको मनोबलमा ?
अहिले स्थायी सरकार छ । बजार सुधारका काम यही सरकारले गर्ने हो । सरकारप्रति पूर्ण विश्वास छ । नीतिमा ठूलो समस्या छ जस्तो लाग्दैन । नीतिले एउटा दृष्टिकोण देखाउने हो । कार्ययोजनाले कस्तो नीति आउँछ भन्ने बाटो देखाएको छ । अब त्यसलाई कार्यान्वयनको चरणमा लैजानुपर्छ । बजार तीन-चार वर्षदेखि थलिएर बसेको छ । बजारमा लगानी गर्नेभन्दा पनि सेयरको मूल्यमा हुने उतारचढावबाट खेल्ने प्रवृत्ति बढेको छ । त्यसरी कारोबार गर्ने लगानीकर्ताको पुँजी क्षय भएर फेरि कारोबार गर्न सक्ने अवस्था छैन । उनीहरू पुरानै अवस्थामा नफर्किएकाले नयाँ पुँजी बजारमा आउन सकेको छैन । बजारमा केही सुधार देखियो भने नयाँ लगानीकर्ता आकर्षित हुन सक्छन् । हाम्रो बजारमा संस्थागत लगानीकर्ताको क्षमता, सङ्ख्या र भूमिका कमजोर छ । यस्तो अवस्थामा संस्थागत लगानीकर्ताको सक्रिय भूमिका आवश्यक हुन्छ । संस्थागत लगानीकर्ताले बजारमा हस्तक्षेपकारी भूमिका निर्वाह गरेर बजारलाई एउटा निश्चित स्तरमा पुर्याएपछि विस्तारै सर्वसाधारणको मनोबल बढ्दै जान्छ ।
मार्जिन कारोबार सुविधा लामो समयदेखि लगानीकर्ताको माग थियो । कार्यान्वयनमा आएपछि पनि यसको प्रभाव अपेक्षाअनुसार देखिएन । यसको मुख्य कारण के हो ? ब्रोकर कम्पनीहरूले पर्याप्त रूपमा प्रवर्द्धन नगरेका हुन् कि लगानीकर्ताले जोखिम लिन नचाहेका हुन् ?
मार्जिन कर्जा लिएर मार्जिन कारोबार गर्नु भनेको सामान्यतया छोटो अवधिमा बजारमा हुने उतारचढावबाट फाइदा लिन चाहने कारोबारी (ट्रेडर) लगानीकर्ताले ब्रोकरबाट थप रकम लिएर कारोबार गर्ने व्यवस्था हो । दीर्घकालीन लगानीका लागि भने ब्रोकरबाट भन्दा बैंकबाट कर्जा लिन लगानीकर्ताले प्राथमिकता दिन्छन् । यसको मुख्य कारण लागत हो । सेयर रोक्का नराखी आफूले चाहेको समयमा किनबेच गर्न पाउने, बैंकसम्म पुग्नुपर्ने झन्झट कम गर्ने र बजारमा उपलब्ध अवसरको फाइदा लिन मार्जिन सुविधा उपयोग गरिन्छ ।
दीर्घकालीन लगानी गर्ने लगानीकर्ताले आफ्नो बचतबाट वा कर्जा लिएर लगानी गरेको हुन्छ । उसले निश्चित मूल्यमा प्रवेश गर्ने र अर्को मूल्यमा निस्किने योजना बनाएको हुन्छ । तर, अहिले सेयरको मूल्यमा हुने उतारचढावबाट फाइदा लिन खोज्ने धेरै ट्रेडरको लगानीयोग्य पुँजी सकिएको अवस्था छ । उनीहरूले आफ्नै पुँजी नहाली मार्जिन सुविधा पाउँदैनन् । नियामकले तोकेको ३० प्रतिशत पुँजी लगानीकर्ताले हाल्नैपर्छ । एकथरी ट्रेडर लगानीकर्ताको पुँजी सकिएको छ । उनीहरू आफ्नै पुँजीको व्यवस्था गरेर आउनुपर्छ ।
यसको अर्थ मार्जिन कर्जा चलेको छैन भन्ने होइन । विस्तारै यसको प्रयोग भइरहेको छ । ब्रोकरको आकार र कोषको आकारअनुसार दैनिक दुईदेखि अढाइ करोड रुपैयाँसम्मको सेयर किनबेच मार्जिन सुविधामार्फत भइरहेको छ । ठूला ब्रोकरमा कारोबारको आकार अझ ठूलो पनि हुन सक्छ । धेरै ब्रोकर नेपाल राष्ट्र बैंकबाट अनुमतिपत्र लिने प्रक्रियामा छन् र फण्डको व्यवस्था पनि गरिरहेका छन् । विस्तारै मार्जिन कारोबारको प्रभाव बजारमा देखिँदै जान्छ ।
त्यसको प्रभाव बजार उकालो लागोस् भन्ने लगानीकर्ताको अपेक्षा छ नी ?
हाम्रो बजार एकतर्फी प्रवृत्तिको छ । समस्या नै यहीँ छ । सुधारका कार्यक्रम ल्याउँदा पनि बजारमा नकारात्मक प्रभाव परिरहेको छ भने त्यसको कारण बुझ्नुपर्छ । मार्जिन सुविधाले बजार बढाउँछ नै भन्ने छैन । अहिले पनि कतिपय कम्पनीको सेयर मूल्य बढेको छ भने कतिपय कम्पनीको अस्वाभाविक रूपमा बढेको मूल्य अहिले तीन-चार सय प्रतिशतसम्म घटेको छ । यो पनि सुधारको प्रभाव हो । समग्रमा नेपाल स्टक एक्सचेन्ज (नेप्से)को सूचकाङ्क बजारको कुल पुँजीकरणका आधारमा गणना गरिन्छ । त्यसकारण समग्र सूचकाङ्कलाई हेरेर मात्रै निष्कर्ष निकाल्नु हुँदैन । कम्पनीगत अवस्थालाई पनि हेर्नुपर्छ । अहिले लगानीकर्ताले गुणस्तरीय लगानी गरिरहेको देखिन्छ । कारोबारको कुल रकममा पहिले कारोबारीहरूको भूमिका बढी थियो । अहिले उनीहरूको भूमिका कमजोर भएको छ र वास्तविक लगानीकर्ताको भूमिका बढेको देखिन्छ ।

दीर्घकालीन लगानी गर्ने लगानीकर्ता छोटो अवधिको कारोबारमा रमाउँदैनन् । उनीहरूले कम्पनीको मूल्याङ्कन गर्छन् र निश्चित समयपछि अर्थतन्त्र तथा कम्पनीको अवस्था सुधार होला भन्ने अपेक्षासहित विस्तारै सेयर खरिद गर्दै जान्छन् । आफूले अपेक्षा गरेको मूल्यमा पुगेपछि सेयर बिक्री गर्छन् । कारोबारको मात्रा बढाउने काम मुख्यतः कारोबारीहरूले गर्छन् । अहिले उनीहरूको पुँजी नै सकिएको छ । पुँजी सकिएपछि कारोबार गर्ने क्षमता पनि रहँदैन । त्यसकारण अहिले वास्तविक लगानीकर्ताले बजारमा पैसा लगाइरहेका छन् । कारोबारीहरूको पुँजी क्षय भइसकेकाले उनीहरूसँग कारोबार गर्ने क्षमता छैन । बजार घटेपछि कतिपय कारोबारी बाहिरिन सकेका छैनन् । उनीहरूले खरिद गरेको मूल्यमा बजार नपुगेकाले पर्खेर बसेका छन् । त्यसैले मार्जिन कर्जा लिएका र दीर्घकालीन लगानीको योजना बनाएका लगानीकर्ताले ब्रोकरको मार्जिन सुविधा वा बैंकको कर्जामार्फत लगानी गरिरहेका छन् । अहिले बैंकहरूमा कर्जाको माग पनि बढिरहेको छ । बैंकमार्फत पनि मार्जिन प्रकृतिको कर्जा उपयोग भइरहेको छ ।
नेपालको पुँजी बजारमा संस्थागत लगानीकर्ताको भूमिका कमजोर देखिन्छ । बजार घट्दा होस् वा बढ्दा, उनीहरू निर्णायक भूमिकामा देखिँदैनन् । यसको कारण नीतिगत अवरोध हो कि संस्थागत लगानीकर्ताकै कमजोरी ? संस्थागत लगानीकर्तालाई प्रभावकारी बनाउन के गर्नुपर्छ ?
कसैले लगानी गर भनेर मात्रै संस्थागत लगानीकर्ताले लगानी गर्ने होइन । उनीहरूले दीर्घकालीन र निश्चित आम्दानी प्राप्त गर्न सकिने क्षेत्रमा लगानी गर्छन् । ऋणपत्र बजार पनि एउटा विकल्प हो । उनीहरूले आफ्नो सम्पूर्ण लगानी सेयरमा मात्रै केन्द्रित गर्दैनन् । किनभने उनीहरूले निक्षेपकर्ताबाट लिएको रकम फिर्ता गर्नुपर्छ । त्यसैले न्यूनतम प्रतिफल सुनिश्चित होस् भन्ने चाहना राख्छन् ।
सरकारी स्वामित्वका संस्थाको नीति तथा पुँजी बजारलाई उपयोग गर्ने विषयमा बुझाइ र नियमकानुनमा केही कमजोरी देखिन्छन् । बीमा कम्पनीहरूले नियामकीय सीमासम्म लगानी गरिसकेका छन् । बैंकहरूका लागि हालै सहज नीति आएको छ । उहाँहरूले योजना बनाउँदै हुनुहुन्छ होला । चाडपर्व सकिएपछि उहाँहरूको बजारमा प्रवेश हुन सक्छ । थप सहजीकरणका लागि बीमा कम्पनीहरूको लगानी क्षमता बढाइदिन बीमा प्राधिकरणले आवश्यक व्यवस्था गर्नुपर्छ । विशेष ऐनद्वारा सञ्चालित संस्थाहरूका हकमा मन्त्रालयबाटै कहाँ समस्या छ र नियमकानुनमा के-कस्ता अवरोध छन् भन्ने स्पष्ट पारिनुपर्छ । त्यसका लागि अर्थ मन्त्रालय वा नेपाल सरकारले स्पष्ट निर्देशन दिनुपर्छ ।
सीमित कम्पनीको सेयरमा अस्वाभाविक कारोबार हुने गरेको आरोप बेलाबेलामा लाग्ने गर्छ । ब्रोकरले शङ्कास्पद कारोबार पहिचान गरेपछि नियामकलाई जानकारी गराउने व्यवस्था व्यवहारमा कत्तिको प्रभावकारी छ ? ब्रोकर कम्पनीहरू आफैँ त्यस्ता कारोबार नियन्त्रण गर्न कति चनाखो छन् ?
ब्रोकरले आफ्नो जोखिमको पक्ष हेर्ने हो । कुन सेयर कतिमा किन्ने र कतिमा बिक्री गर्ने भन्ने विषय लगानीकर्ताको अधिकार हो । हामीले देखेसम्म वा प्रसङ्ग निस्किँदा लगानीकर्तालाई यो कम्पनीमा के विशेषता छ, किन किन्नुभएको हो, राम्रोसँग अध्ययन गर्नुभएको छ कि छैन, यसको प्रतिसेयर आम्दानी कति छ, व्यवसायको अवधारणा के छ, खुद सम्पत्ति मूल्य कति छ र भविष्यमा सम्भावना कति छ भन्ने विषय हेरेर लगानी गर्न सुझाव दिन्छौँ । तर, यो सेयर किन्नुहोस् वा नकिन्नुहोस् भनेर हामी भन्न सक्दैनौँ । ब्रोकरहरुले कारोबारको राफसाफ गर्न सकिन्छ कि सकिँदैन, ग्राहकले नियमअनुसार कारोबार गरेको छ कि छैन र भुक्तानी गर्छ कि गर्दैन भन्ने विषय हेर्ने हो । कुनै सेयर किन्न वा नकिन्न भन्नका लागि ब्रोकरसँग नियामकीय व्यवस्था पनि छैन । अहिले पूर्ण सेवासहितको दलाली सेवा उपलब्ध गराउने र लगानी परामर्श दिने व्यवस्था भयो भने हाम्रो भूमिका बढ्न सक्छ । अहिले हामीले लगानीकर्तालाई सचेत भएर लगानी गर्न र निश्चित आधारहरू हेरेर मात्रै लगानी गर्न सुझाव दिन सक्छौँ ।
शंकास्पद कारोबारमा ब्रोकरले सम्बन्धित निकायलाई जानकारी दिन्छन् कि दिँदैनन् ?
व्यक्तिगत लगानीकर्ताका विषयमा हामीले सिधै रिपोर्ट गर्ने कुरा हुँदैन । बजारमा मूल्यको कृत्रिम उतारचढाव गरिरहेको छ, प्रतिनिधिमार्फत कारोबार भइरहेको छ, वास्तविक लाभग्राही अर्कै छ वा कारोबार शङ्कास्पद देखिएको छ भने त्यसबारे हामीले जानकारी दिन्छौं । तर, कुनै निश्चित लगानीकर्ताले यस्तो गरेको छ भनेर हामीले सिधै रिपोर्ट दिनेभन्दा पनि नेपाल स्टक एक्सचेन्ज र नेपाल धितोपत्र बोर्डले पनि निगरानी गरिरहेका हुन्छन् । कसले कति मूल्य बढाउँछ वा घटाउँछ भन्ने विषय अनलाइन कारोबार प्रणालीबाट निगरानी गर्न सकिन्छ । लगानीकर्ताले कहाँ बसेर कारोबार गर्छन् र के गर्छन् भन्ने कुरा भने कारोबार भइसकेपछि मात्रै थाहा हुन सक्छ ।

‘सर्कल ट्रेडिङ’ वा आपसी मिलेमतोमा कारोबार हुने गरेको आरोप पनि बजारमा सुनिन्छ । विभिन्न घटनाले बिचौलिया तथा समूहगत कारोबारको प्रश्नसमेत उठाएको छ । यस्तो गतिविधिमा ब्रोकरको संलग्नता वा सहयोग हुन सक्ने आशङ्कालाई तपाईं कसरी हेर्नुहुन्छ ? यस्ता गतिविधि नियन्त्रणमा आइसके कि अझै सक्रिय छन् ?
पुँजी बजारसँग सम्बन्धित घटना सार्वजनिक भएपछि त्यसबाट पर्याप्त पाठ सिकिएको छ । ब्रोकरहरूको कार्यशैलीमा पनि धेरै सुधार भएको छ । कसरी काम गर्ने र कुन दृष्टिकोणबाट हेर्ने भन्ने विषयमा ब्रोकरहरूले धेरै कुरा बुझेका छन् । आफ्नो नियन्त्रण प्रणाली र जोखिम व्यवस्थापनमा सचेत भएको देखिन्छ । जसकारण कतिपय कम्पनीको सेयर मूल्य धेरै घटेको पनि छ । बजारको संयन्त्रले त्यस्ता कम्पनीको अवस्थालाई बुझेर मूल्य तल ल्याएको देखिन्छ । कुनै न कुनै माध्यमबाट ठूलो रकम आएर केवल अनुमानका आधारमा मात्रै नभई मूल्यमा कृत्रिम प्रभाव पारेर सेयरको मूल्य बढाइएको थियो । तर, नियामकीय सुधार र ती घटनाले सबैलाई सचेत बनाएका छन् । अहिले बजार सुधारको चरणमा देखिन्छ । बजारको संयन्त्रले नै ती मूल्यलाई सच्याएको छ । आजभन्दा छ-आठ महिनाअघिको तुलनामा कतिपय कम्पनीको सेयर मूल्य अहिले निकै तल झरेको छ ।
लगानीकर्ताको माग छ- सेयर खरिद-बिक्री गर्दा मात्र कमिसन लिने र घाटामा सेयर बेच्दा कमिसन नलिने व्यवस्था हुनुपर्छ । ब्रोकर व्यवसायीले भने सञ्चालन लागत बढेकाले अहिलेको कमिसन पनि पर्याप्त नभएको बताउनुहुन्छ । ब्रोकर कम्पनीहरूको वास्तविक लागत र नाफाको संरचना हेर्दा अहिलेको कमिसन दर उचित छ ?
लगानी गर्ने ठाउँमा लगानीकर्ता भएनन् भने ब्रोकर, नियामक, बजार सञ्चालक वा बजारमा सहभागी अन्य संस्थाको काम हुँदैन । पहिलो प्राथमिकता लगानीकर्ता नै हुन् । तर, लगानी गरिसकेपछि नाफा र घाटा हुनु स्वाभाविक हो । ब्रोकर कम्पनी वा यो प्रक्रियामा संलग्न संस्थाले लगानीकर्ताको नाफा हामीलाई दिनुहोस् भन्न मिल्दैन । त्यसैगरी, घाटा लागेको बेलामा मध्यस्थता गर्ने संस्थाले आफ्नो शुल्क नलिने वा लगानीकर्ताको घाटा बेहोर्ने भन्ने हुँदैन । एक सय रुपैयाँमा किनेको सेयरको मूल्य दुई सय रुपैयाँ पुग्यो भने पनि नाफा हुन सक्छ । तर, तीन सय रुपैयाँमा किनेको सेयरको मूल्य दुई सय रुपैयाँमा झर्यो भने घाटा हुन्छ ।
बजारमा सेवाको गुणस्तर कायम गर्न यस क्षेत्रमा काम गर्ने संस्थाहरूबीच समान प्रतिस्पर्धाको वातावरण हुनुपर्छ । लगानीबाट प्राप्त हुने प्रतिफल निश्चित स्तरभन्दा तल रह्यो भने सेवाको गुणस्तर बढ्न सक्दैन । त्यसैले धितोपत्र दलाल व्यवसायीको क्षेत्रमा कति पुँजी छ, त्यसले वार्षिक रूपमा कति प्रतिफल दिएको छ, बढ्दो बजारमा प्रतिफल कस्तो हुन्छ, घट्दो बजारमा कस्तो हुन्छ र औसतमा कस्तो छ भन्ने विषय तथ्याङ्कका आधारमा निर्धारण गर्नुपर्छ । पछिल्लो समय ब्रोकर कम्पनीहरूको पुँजी पनि धेरै बढिसकेको छ । तर, त्यो पुँजीले पर्याप्त काम पाएको छैन । पुँजीबाट प्राप्त हुने प्रतिफललाई नहेरी सतही रूपमा कमिसन धेरै भयो वा थोरै भयो भन्ने विषयमा म पनि उत्तर दिन सक्ने अवस्थामा छैन । त्यसरी नै माग गर्नु पनि उचित हुँदैन ।
विगत पाँच-छ वर्षमा ब्रोकर कमिसन दुई-तीन पटक पुनरावलोकन भइसकेको छ । व्यवसायीलाई दिगो रूपमा व्यवसाय सञ्चालन गर्न सक्ने स्तरमा कमिसन कायम गर्नुपर्छ । त्योभन्दा तल गयो भने व्यवसायीले सेवा दिन सक्दैनन् । अहिले तोकिएको ब्रोकर कमिसन समग्रमा उचित नै रहेको छ । मध्यम आकारका पुराना ब्रोकरले वार्षिक १०-१२ प्रतिशत प्रतिफल प्राप्त गर्न सक्छन् । नयाँ ब्रोकरहरूमा भने एकाधबाहेक त्यस्तो प्रतिफल पनि छैन । नयाँ ब्रोकरलाई व्यवसाय टिकाउन समेत कठिन भइरहेको छ । उनीहरूले आफ्नै पुँजीबाट खर्च धानिरहेका छन् ।

नयाँ ब्रोकर कम्पनी थपिएपछि बजारमा प्रतिस्पर्धा बढेको छ कि ब्रोकरको सङ्ख्या मात्रै बढेको हो ? नयाँ र पुराना ब्रोकरबीचको प्रतिस्पर्धाले लगानीकर्ताले पाउने सेवा र शुल्कमा कस्तो परिवर्तन देख्नुभएको छ ?
अहिलेसम्म ब्रोकरहरूले दिने सेवाको गुणस्तरमा उल्लेखनीय सुधार भएको जस्तो लाग्दैन । यसको कारण नियामकीय व्यवस्था पनि हो । हामीले कसैलाई सेयर किन्नुहोस् र कसैलाई बेच्नुहोस् भन्न सक्दैनौँ । लगानी परामर्श दिने अनुमतिपत्र पनि छैन । उपलब्ध सूचनाका आधारमा लगानीकर्ताले सोधेमा जानकारी दिने हो । कमिसन घटबढ गर्दा पनि अस्वस्थ प्रतिस्पर्धा हुन सक्छ । ब्रोकरको अनुमतिपत्र लिँदा न्यूनतम पुँजी २० करोड रुपैयाँ आवश्यक पर्छ । त्यो पुँजी उपयोग गर्न ब्रोकरहरूले कारोबारलाई प्रोत्साहन गरेका छन् । कारोबारलाई प्रोत्साहन गर्दा सेयर बजारमा प्रवेश गर्ने लगानीकर्ताभन्दा कारोबारी बढी भए । नयाँ ब्रोकर आएपछि बजार लगानीभन्दा कारोबारतर्फ बढी केन्द्रित भएको देखिन्छ । अहिले भने बजार आधारभूत पक्षमा केन्द्रित हुँदै गएको छ । आधारभूत पक्षको विश्लेषण गरेर लगानी गरेपछि प्रतिफल कम वा बढी हुन सक्छ, तर सम्पूर्ण पुँजी नै सकिने अवस्था सामान्यतया हुँदैन ।
नयाँ ब्रोकर कम्पनी आएपछि अस्वस्थ प्रतिस्पर्धा बढेको भनेर बुझ्दा हुन्छ ?
त्यो पनि होइन । उहाँहरूको पुँजी ठूलो भयो, तर व्यवसायलाई दिगो रूपमा सञ्चालन गर्न पर्याप्त ग्राहक आधार भएन । त्यसैले ग्राहक तान्नुपर्ने अवस्था आयो । बजारमा सक्रिय रूपमा कारोबार गर्ने व्यक्तिहरूको आवतजावत पनि बढ्यो । कारोबारलाई प्रोत्साहन गर्दा यस्तो अवस्था आएको हो । यसलाई अस्वस्थ प्रतिस्पर्धा भन्नुभन्दा व्यवसायलाई दिगो बनाउने प्रयासका रूपमा बुझ्नुपर्छ ।
ब्रोकरको सङ्ख्या घटाउन आवश्यक छ ?
बलिया संस्था बनाउनुपर्छ । किनभने यो जोखिमयुक्त क्षेत्र पनि हो । अब ब्रोकरहरूको ध्यान पर्याप्त तरलता कायम गर्ने र समयमै राफसाफ गर्न सक्ने क्षमता विकास गर्नेमा हुनुपर्छ । त्यसका लागि पुँजीका आधारमा बलिया संस्था निर्माण गरेर एउटै स्थानबाट गुणस्तरीय सेवा दिन सक्ने व्यवस्था भयो भने राम्रो हुन्छ ।
ब्रोकरको व्यवसाय विस्तारका लागि नियामकबाट के अपेक्षा गर्नुभएको छ ?
ब्रोकर व्यवसायीहरूको दीर्घकालीन नीतिसम्बन्धी व्यवस्था जारी भएको छ । त्यसमा कुन श्रेणीका ब्रोकरले के-के काम गर्न पाउने भन्ने उल्लेख छ । अहिले पनि यस्तो व्यवस्था नभएको होइन । तर, तल्लो श्रेणीका ब्रोकरले निक्षेप सदस्य सेवा, मार्जिन कर्जा र कमिसनमा आधारित दलाली सेवा मात्रै दिन सक्छन् । माथिल्लो श्रेणीमा पुगेपछि लगानी परामर्श र लगानी पोर्टफोलियो व्यवस्थापनजस्ता सेवा दिन सक्छन् । उनीहरूको अध्ययन तथा अनुसन्धान क्षमता पनि बढ्दै जान्छ र लगानीकर्तालाई गुणस्तरीय सेवा दिन सक्छन् । त्यसका लागि काम गर्न आवश्यक वातावरण खुला हुनुपर्छ । हामीले पनि अनुमतिपत्र लिइसकेपछि जिम्मेवार भएर काम गर्नुपर्छ । कुन श्रेणीको ब्रोकरले के काम गर्न पाउने भन्ने कुरा नियामकीय व्यवस्थाबाटै निर्धारण हुन्छ ।
अनलाइन कारोबार बढेसँगै लगानीकर्ता र ब्रोकरबीचको सम्बन्धमा कस्तो परिवर्तन आएको छ ?
विगतमा अनलाइन कारोबार प्रणाली नहुँदा ब्रोकरमाथिको निर्भरता बढी थियो । लगानीकर्ताले ब्रोकरसँग सल्लाहसुझाव पनि लिने गर्थे । ब्रोकरले भनेअनुसार केही हदसम्म बजार प्रभावित हुन्थ्यो । तर, अहिले अनलाइन कारोबार सुरु भएपछि अत्यावश्यक पर्दा मात्रै कुराकानी हुन्छ । नियामकीय व्यवस्थाको पालना गर्दै लगानीकर्ताले आफैँ अनलाइन कारोबार गर्नुहुन्छ । हाम्रो प्रत्यक्ष हस्तक्षेप पनि कम भएको छ । सामाजिक सञ्जाल, वित्तीय सचेतना र अन्य माध्यमको विकाससँगै लगानीकर्ताहरू ब्रोकरमा मात्रै निर्भर नभई स्वअध्ययन गर्ने, साथीभाइसँग सल्लाह गर्ने, समाचार पढ्ने र सामाजिक सञ्जालको उपयोग गर्ने दिशामा गएको देखिन्छ । भौतिक रूपमा भेटघाट कम हुँदा ब्रोकरसँगको परामर्श पनि घटेको छ । अनलाइन कारोबारको सुविधाले लगानीकर्तालाई आफैँ कारोबार गर्न सक्षम बनाएको छ ।
अनलाइन कारोबार प्रणालीमा प्राविधिक समस्या आउँदा कारोबार प्रभावित हुने गरेको छ । केही दिनअघि डेटा सेन्टरमा साइबर आक्रमण भएपछि कारोबारसमेत स्थगित भएको थियो । यस्तो जोखिमका लागि ब्रोकर कम्पनीहरू कति तयार छन् ? साइबर सुरक्षा र तथ्याङ्क सुरक्षामा ब्रोकरहरूको लगानी पर्याप्त छ ?
पहिलेदेखि नै ब्रोकरहरूले आफ्नो डाटा सेन्टर र प्राविधिक पूर्वाधारमा निश्चित स्तरको खर्च गर्दै आएका छन् । पछिल्लो घटनाबाट पूर्वाधार निर्माणमा लाग्न सक्छन् । तर, यी सबै विषय गुणस्तरीय सेवा दिनेसँगै जोडिन्छन् । खर्च गर भन्न मात्रै मिल्दैन, त्यसअनुसार व्यवसायको सम्भावना पनि हुनुपर्छ । छोटो अवधिमा ब्रोकरहरूले खर्च गर्न सक्छन् । तर, त्यसअनुसार बजारको संयन्त्र वा व्यावसायिक वातावरण भएन भने उनीहरू थप खर्च गरेर बस्दैनन् । संस्थागत रूपमा ब्रोकरलाई ठूलो बनाउने, गुणस्तरीय सेवा दिने र समान प्रतिस्पर्धाको वातावरणमा उनीहरूले आम्दानी गर्न सक्ने व्यवस्था हुनुपर्छ । पुँजी लगानी गरिसकेपछि निश्चित स्तरको न्यूनतम प्रतिफल प्राप्त हुने सम्भावना पनि हुनुपर्छ । यद्यपि, घट्दो बजारमा त्यस्तो प्रतिफल सुनिश्चित हुँदैन । औसतमा उचित प्रतिफल प्राप्त हुने अवस्था भयो भने ब्रोकरहरू लगानी गर्न तयार हुन्छन् ।

बजार घट्दा साना लगानीकर्ता नियामक र सरकारविरुद्ध आवाज उठाउने तथा आन्दोलन गर्ने गरेको देखिन्छ । तर, ठूला र संस्थागत लगानीकर्ता तुलनात्मक रूपमा मौन देखिन्छन् । बजारमा वास्तविक प्रभाव र निर्णयकारी शक्ति साना लगानीकर्ता हुन् कि ठूला लगानीकर्ता ?
संस्थागत वा ठूला लगानीकर्ताको सेयर लामो समयसम्म राखिराख्न सक्ने क्षमता बढी हुन्छ । उनीहरूले तथ्यमा आधारित निर्णय गर्ने सम्भावना पनि बढी हुन्छ । साना लगानीकर्ता वा वित्तीय सचेतना कम भएका लगानीकर्ताले बजारका आधारभूत सिद्धान्त नबुझेका हुन सक्छन् । उनीहरूको पुँजी क्षय भएपछि आवेग उत्पन्न हुनु स्वाभाविक हो । संस्थागत लगानीकर्ता नभएको बजारमा पौडी खेल्न नजानेको मानिस तीव्र बहाव भएको नदीमा पस्यो भने बगाउन सक्छ । तर, पौडी खेल्ने पोखरीमा त्यस्तो जोखिम कम हुन्छ । हाम्रो बजारमा सन्तुलन कायम गर्ने संयन्त्र कमजोर छ र संस्थागत लगानीकर्ताको सक्रियता पनि कम छ । त्यसैले बजारमा उतारचढाव धेरै हुन्छ ।
बजारमा धेरै उतारचढाव हुँदा पुँजी क्षय भएपछि ब्रोकर र नियामकलाई दोष दिने प्रवृत्ति देखिन्छ । कतिपय नियमकानुनमा कानुनी छिद्र हुन सक्छन् र सुधार आवश्यक हुन सक्छ । तर, बजार बढेको समयमा भने ती कमजोरी धेरैले बिर्सने गरेका छन् ।
पुँजी बजारमा ठूला व्यावसायिक घरानाको संलग्नता कति छ ? उनीहरू प्रत्यक्ष रूपमा लगानी गरिरहेका छन् कि विभिन्न व्यक्ति, संस्था वा समूहको माध्यमबाट बजारमा प्रभाव पारिरहेका छन् ?
ठूला व्यावसायिक घराना सेयर कारोबारमा सक्रिय नभएका हुन सक्छन्, तर पुँजी बजारमा सूचीकृत हुने कम्पनीहरूमा उनीहरूको उपस्थिति छ । बैंक, बीमा कम्पनी र सामूहिक लगानी कोषमार्फत पनि व्यावसायिक घरानाको संलग्नता रहन्छ । व्यक्तिका रूपमा प्रत्यक्ष रूपमा नआए पनि संस्थागत रूपमा उनीहरूको नियन्त्रणमा रहेका संस्थाहरू बजारमा सक्रिय हुन्छन् ।
पछिल्लो समय सबै व्यवस्था सहज भइरहँदा बजार माथि जाने हो भने कहाँसम्म पुग्ला ?
यस्तो पूर्वानुमान गर्न मिल्दैन । सरकारले सुधारका धेरै काम गरेको छ र थप काम पनि यही सरकारले गर्ने हो । यसमा कुनै द्विविधा छैन । सरकारले यी सुधारलाई निरन्तरता दिँदै जान्छ भन्ने विश्वास छ । यी सुधार हुँदै जाँदा अर्थतन्त्र चलायमान हुन्छ र त्यसको प्रभाव पुँजी बजारमा पर्छ । आईपीओ जारी गर्नेदेखि दोस्रो बजारलाई सन्तुलित बनाउने र गैरआवासीय नेपालीलाई बजारमा भित्र्याउनेसम्मका सुधारका काम भइरहेका छन् । यसले पुँजी बजारलाई सन्तुलित बनाउँदै लगानीका लागि भरोसायोग्य बनाउन मद्दत गर्छ ।
तर, सूचकाङ्क कति पुग्छ र कुन समयसम्म पुग्छ भनेर पूर्वानुमान गर्न सकिँदैन । सरकारले ल्याएका योजना र नियामकले गरेका व्यवस्थाहरू कार्यान्वयन भए भने अबको डेढदेखि दुई वर्षभित्र बजार निकै सुन्दर अवस्थामा पुगेको देख्न सकिन्छ ।
प्रधानमन्त्री बालेन्द्र शाहले पुँजी बजारका विषयमा छलफल गर्दा तपाईं पनि सहभागी हुनुभएको थियो । प्रधानमन्त्रीको पुँजी बजारप्रतिको धारणा कस्तो पाउनुभयो ?
नेपालको इतिहासमै पहिलोपटक पुँजी बजारका विषयमा चासो राखेर छलफलका लागि बोलाउने प्रधानमन्त्री उहाँ नै हुनुहुन्छ । यो आफैँमा महत्त्वपूर्ण कुरा हो । प्रधानमन्त्रीले पुँजी बजारका समस्या के-के हुन् भनेर चासो लिनुभयो । त्यसैले उहाँको धारणा छुट्टै सोधिरहनुपर्ने अवस्था छैन । उहाँले कामबाटै आफ्नो धारणा देखाइसक्नुभएको छ । मन्त्रिपरिषद्बाट करका दर परिवर्तन भएका छन् । संस्थागत लगानीकर्ता भित्र्याउने र विदेशी लगानीकर्ता आकर्षित गर्ने भनिएको छ । निश्चित समयसीमाभित्र विभिन्न काम गर्ने योजना पनि अघि सारिएको छ । अब थप के धारणा खोज्ने ? सरकार पुँजी बजारप्रति सकारात्मक छ र अर्थतन्त्रको विकासका लागि काम गरिरहेको छ । त्यसमा कुनै शङ्का छैन ।


