


युनाइटेड अजोड इन्स्योरेन्सको १० प्रतिशत हकप्रद सेयर नेप्सेमा सूचीकृत
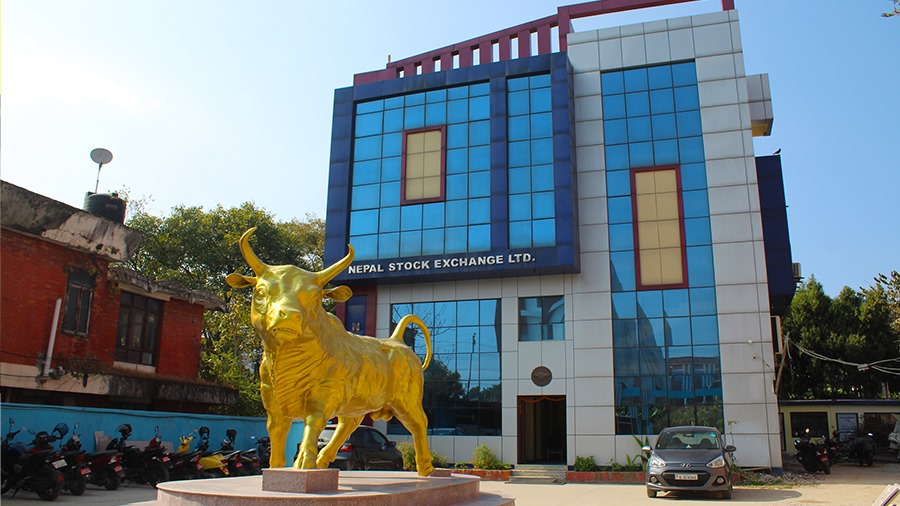
काठमाडौं । युनाइटेड अजोड इन्स्योरेन्स लिमिटेडको १० प्रतिशत हकप्रद सेयर नेपाल स्टक एक्सचेन्ज (नेप्से) मा सूचीकृत भएको छ। कम्पनीको कुल २३ लाख १० हजार कित्ता हकप्रद सेयर नेप्सेमा सूचीकृत भएको हो। कम्पनीले निष्कासन गरेको उक्त हकप्रद सेयर बुधबार नेप्सेमा सूचीकरण भएको हो। सूचीकरणसँगै सम्बन्धित सेयरधनीले नियमअनुसार उक्त सेयर कारोबार गर्न सक्नेछन्।

‘जुके–३’ को सफल अवतरणसँगै चीनले अन्तरिक्षमा बनायो नयाँ इतिहास
काठमाडाैं । चीनले बुधवार बिहान पुनः प्रयोग गर्न मिल्ने रकेट ‘जुके–३’ को सफल प्रक्षेपण गरेको छ । यस अभियानका क्रममा चीनले पहिलो पटक रकेटको पहिलो खण्डलाई जमिनमा सफलतापूर्वक अवतरण गराउन सफलता प्राप्त गरेको हो । उत्तर–पश्चिमी चीनस्थित दोङफेङ व्यावसायिक अन्तरिक्ष नवप्रवर्तन पाइलट जोनबाट बेइजिङ समयअनुसार बुधवार बिहान ७ः३५ बजे ‘जुके–३ वाई–२’ रकेट प्रक्षेपण गरिएको थियो । निर्धारित योजनाअनुसार नै रकेटको पहिलो खण्ड जमिनमा अवतरण भएको र उक्त उडान अभियान पूर्णरूपमा सफल भएको अधिकारीहरूले जनाएका छन् । यसअघि गत जुलाई १० मा चीनले ‘लङ मार्च–१० बी’ रकेटको पहिलो खण्डलाई समुन्द्रमा सफलतापूर्वक अवतरण गराएको थियो । तर अवतरणका लागि खुट्टाहरूको प्रयोग गरी जमिनमा नियन्त्रित रूपमा रकेट फिर्ता ल्याइएको यो चीनको पहिलो सफल परीक्षण हो । यस उपलब्धिलाई चीनको पुनः प्रयोग गर्न मिल्ने रकेट प्रविधिको क्षेत्रमा एक ठूलो फड्को मानिएको छ । यो सफलतासँगै चीनले अन्तरिक्ष अभियानको लागत घटाउने र रकेट प्रविधिलाई थप दिगो बनाउने दिशामा महत्त्वपूर्ण कोशेढुङ्गा पार गरेको छ ।

दलका नेताबिनै रास्वपा संसदीय दलको बैठक, विधानले के भन्छ ?
काठमाडौं । सत्तारूढ राष्ट्रिय स्वतन्त्र पार्टी (रास्वपा)को संसदीय दलको बैठक अहिले पार्टी संसदीय दलका नेता तथा प्रधानमन्त्री बालेन्द्र शाहको अनुपस्थितिमा बसिरहेको छ । संसदीय दलको बैठकमा दलका नेता नै उपस्थित नभएपछि बैठकको वैधानिकता र यसले गर्ने निर्णयमाथि चासो बढेको छ । यद्यपि, रास्वपाको विधानअनुसार दलका नेता अनुपस्थित हुँदैमा संसदीय दलको बैठक स्वतः अवैध हुने भने देखिँदैन । रास्वपाको विधानमा सम्बन्धित निकायको बैठक बोलाउने तथा त्यसको नेतृत्व गर्ने व्यवस्था गरिएको छ । प्रमुख अनुपस्थित भएमा उनले तोकेको उपप्रमुखले बैठकको नेतृत्व गर्न सक्ने र विशेष परिस्थितिमा प्रमुख तथा उपप्रमुख दुवै अनुपस्थित भए उपस्थित सदस्यमध्येबाट बैठकको अध्यक्षता गर्न सकिने व्यवस्था छ । त्यसैगरी, बैठकका लागि आवश्यक गणपूरक संख्या सम्बन्धित निकायका कायम सदस्य संख्याको बहुमत हुने व्यवस्था विधानमा छ । त्यसैले दलका नेता शाह बैठकमा उपस्थित नभए पनि आवश्यक गणपूरक संख्या पुगेको र बैठक विधानअनुसार आह्वान तथा सञ्चालन गरिएको भए बैठक बस्न कानुनी अवरोध देखिँदैन । रास्वपाको पछिल्लो विधानमा पार्टी सभापति र संसदीय दलबीच नीतिगत समन्वयको व्यवस्था गरिएको छ । सभापतिले दिएको नीतिगत मार्गनिर्देशन पालना गर्नु संसदीय दलका नेता तथा सदस्यको कर्तव्य हुने व्यवस्था पनि विधानमा छ । सोही विधान अनुसार प्रतिनिधि सभा सदस्यहरू र सरकारबीच तालमेल नमिलेकाले दलको बैठक बोलाउनु परेको बैठकमा उपस्थित एक नेताले जानकारी दिए । ती नेताका अनुसार बैठकबाट संसदीय दलका नेता शाहको जिम्मेवारी, अधिकार वा पदसँग सम्बन्धित कुनै निर्णय गर्ने कार्यक्रम नभएकोले बैठकमा दलका नेता उपस्थित नहुँदा कुनै समस्या हुँदैन ।

नेटवर्थ बढाउँदै हिमालयन एभरेस्ट, आन्तरिक वित्तीय स्थिति मजबुत
काठमाडौं । हिमालयन एभरेस्ट इन्स्योरेन्सले गत आर्थिक वर्ष २०८२/८३ को अपरिष्कृत वित्तीय विवरण सार्वजनिक गरेको छ । सार्वजनिक वित्तीय विवरण अनुसार कम्पनीले आफ्नो कुल व्यवसाय (खुद बीमा शुल्क) र प्रतिसेयर नेटवर्थमा सुधार गर्दै आन्तरिक वित्तीय आधारलाई थप मजबुत बनाएको छ । एक वर्षमा कम्पनीले २ अर्ब २१ करोड ७९ लाख रुपैयाँ खुद बीमा शुल्क आर्जन गरेको छ । कम्पनीले अघिल्लो आव २०८१/८२ मा २ अर्ब २ करोड १० लाख रुपैयाँ खुद बीमा शुल्क आर्जन गरेको थियो । अघिल्लो आवको तुलनामा समीक्षा अवधिका कम्पनीको खुद बीमा शुल्क ९.७४ प्रतिशत बढेको छ । व्यवसाय विस्तारसँगै कम्पनीको प्रतिसेयर नेटवर्थ पनि बढेको छ । एक वर्षमा कम्पनीको प्रतिसेयर नेटवर्थ २१३ रुपैयाँ ९४ पैसा पुगेको छ । गत आर्थिक वर्षमा कम्पनीले ४ अर्ब ८४ करोड ६२ लाख रुपैयाँ कुल बीमाशुल्क आर्जन गरेको छ । अघिल्लो वर्ष कम्पनीले ४ अर्ब ९ करोड ५२ लाख रुपैयाँ कुल बीमाशुल्क आर्जन गरेको थियो । अघिल्लो वर्षको तुलनामा समीक्षा वर्षमा कम्पनीको कुल बीमाशुल्क आर्जन १८.३४ प्रतिशतले बढेको छ । चुक्तापुँजी २ अर्ब ५० करोड १ लाख रुपैयाँ रहेको कम्पनीको जगेडा तथा अन्य कोषहरुको स्थिति बलियो देखिएको छ । कम्पनीको महाविपत्ति कोषमा ९ करोड ९० लाख रुपैयाँ छ । अघिल्लो आवमा कम्पनीको उक्त कोषमा ८ करोड २१ लाख रुपैयाँ थियो । त्यस्तै, कम्पनीको स्पेशल रिजर्भमा २ अर्ब ८ करोड २१ लाख रुपैयाँ, रिर्टेन्ड अर्निङमा २७ करोड ४७ लाख रुपैयाँ र अन्य इक्युटीमा ३९ करोड २६ लाख रुपैयाँ रहेको छ । अघिल्लो आवमा कम्पनीको स्पेशल रिजर्भमा १ अर्ब ९१ करोड ३१ लाख रुपैयाँ, रिर्टेन्ड अर्निङमा ३० करोड १५ लाख रुपैयाँ र अन्य इक्युटीमा ४१ करोड ४२ लाख रुपैयाँ रहेको छ । कम्पनीको सोल्भेन्सी अनुपात ४३८.१० प्रतिशत रहेको छ । यसले कम्पनीको जोखिम बहन गर्न सक्ने र बीमितहरूको दाबी भुक्तानी गर्न सक्ने क्षमता अत्यन्तै उच्च र सुरक्षित रहेको देखाउँछ । दाबी दायित्व बढ्दा नाफामा संकुचन व्यवसाय र आन्तरिक वित्तीय जग बलियो भए पनि समीक्षा अवधिमा कम्पनीको खुद नाफामा भने संकुचन आएको छ । दाबी भुक्तानी तथा दाबी दायित्व रकममा भएको वृद्धिका कारण खुद नाफा ३६.५३ प्रतिशतले घटेर ३३ करोड ८८ लाख रुपैयाँमा सीमित भएको छ । अघिल्लो वर्ष कम्पनीले ५३ करोड २३ लाख रुपैयाँ खुद नाफा कमाएको थियो । नाफामा आएको गिरावटसँगै कम्पनीको प्रतिसेयर आम्दानी (ईपीएस) १३ रुपैयाँ ५१ पैसा कायम भएको छ । कम्पनीको प्रतिसेयर आम्दानी १३.५१ रुपैयाँ, पिई अनुपात ३८.४८ रुपैयाँ रहेको छ ।

‘पोस्ट-आईपीओ अडिट सुरू गर्छौं’
पछिल्लो समय नेपाली पुँजी बजार अपेक्षाअनुसार चलायमान हुन सकेको छैन । लगानीकर्ताको मनोबल कमजोर बन्दा कारोबार रकम पनि विगतको तुलनामा घटेको छ । नयाँ सरकार बनेपछि बजारले गति लिने अपेक्षा गरिए पनि लगानीकर्ताको निराशा अझै हट्न सकेको छैन । बैंकको ब्याजदर न्यून हुनुका साथै बैंकिङ प्रणालीमा पर्याप्त तरलता रहे पनि पुँजी बजारले अपेक्षित लय समात्न सकेको छैन । यहीबीच सरकारले गत असारको पहिलो साता नेपाल धितोपत्र बोर्ड (सेबोन)को अध्यक्षमा डा. गोपाल भट्टलाई नियुक्त गरेको छ । नेपाल राष्ट्र बैंकका पूर्वकार्यकारी निर्देशक भट्टले राष्ट्र बैंकमा करिब ३० वर्ष सेवा गरेका छन् । ‘स्टक मार्केट इफिसिएन्सी इन नेपाल’ विषयमा विद्यावारिधि गरेका उनी पुँजी बजारका विज्ञका रूपमा परिचित छन् । साथै शंकरदेव क्याम्पस, नेपाल कमर्स क्याम्पसलगायत विभिन्न शैक्षिक संस्थामा अध्यापन गरेको अनुभव पनि उनीसँग छ । सुस्ताएको पुँजी बजारलाई चलायमान बनाउन नयाँ नेतृत्वले कस्ता कदम चाल्ला ? बजार सुधारका लागि के-कस्ता नीतिगत हस्तक्षेप आवश्यक छन् ? यिनै विषयमा केन्द्रित रहेर बोर्डका अध्यक्ष डा. भट्टसँग विकासन्युजका लागि सीआर भण्डारीले गरेको विकास बहसको अंश । नयाँ जिम्मेवारीमा हुनुहुन्छ, के छन् नयाँ योजना ? योजनाहरू मैले क्रमशः सेबोनको वेबसाइटबाट एक-एक गरेर जानकारी दिइरहेको छु । प्राथमिक बजार, पुँजी बजार र दोस्रो बजार दुवैलाई सुधार गर्ने योजनाका साथ काम गरिरहेका छौं । प्राथमिक बजारको पुँजी बजार नीतिपत्र हामीले सार्वजनिक गरिसकेका छौं । त्यसमा प्राइस डिस्कभरी मेकानिजमदेखि योग्य संस्थागत लगानीकर्ता, विभिन्न क्षेत्रका स्टार्टअपदेखि एसएमई बोर्डमा आउने स्टक वा आईपीओलाई कसरी बजार दिने, तिनीहरूको मूल्य कसरी निर्धारण गर्ने लगायतका विषय समेटिएका छन् । नियामकको नेतृत्वमा आउने अध्यक्षले विगतमा पनि यही कुरा भन्नुहुन्थ्यो । बोर्डले साना तथा मझौला उद्योगहरूलाई बजारमा आउन प्रोत्साहन गरेको जस्तो देखिन्छ । होङ्सी सिमेन्ट, डाबर नेपाल, सूर्य नेपाल, एनसेल, गोर्खा ब्रुअरीजस्ता ठूला कम्पनीलाई बजारमा ल्याउन किन चासो दिनुहुन्न ? जुन नेपालका टप ट्याक्स पेयरका रूपमा सरकारले सम्मानित पनि गरिरहेको छ । ती कम्पनीलाई पुँजी बजारमा ल्याउने विषयमा धितोपत्र बोर्डको नीति खोइ ? त्यसैका लागि नीति दिँदैछौं । हिजो हाम्रो प्राइसिङ सिस्टम स्पष्ट थिएन । राम्रा र योग्य ठूला कम्पनीहरू प्रिमियम मूल्यमा आउन खोज्छन् । तर प्रिमियम मूल्यमा आईपीओ ल्याउनु अपराधजस्तो भाष्य बनाइएको छ । कुनै कम्पनी कमजोर पनि हुन सक्छ, पर्फर्मेन्स कमजोर भएको पनि हुन सक्छ । तर भविष्यमा सुधार गर्छु भन्न सक्छ, उसलाई पनि क्यापिटल चाहिएको हुनसक्छ । त्यस्तो कम्पनी डिस्काउन्टमा, अर्थात् कम मूल्यमा आउन सक्छ । सबै किसिमका कम्पनीले आफ्नो क्षमताअनुसार मूल्य निर्धारण भएर बजारमा आउन सकून् भन्ने हिसाबले प्राथमिक बजार नीति ल्याइएको हो । हिजोका दिनमा प्राइसिङ डिस्ट्रोर्सन थियो । एक सय रुपैयाँमै आउनुपर्छ भनेपछि कोही पनि आउँदैनन् । राम्रा कम्पनीलाई प्रिमियम मूल्यमा ल्याउन प्रोत्साहन गर्दै हुनुहुन्छ । सँगसँगै तपाईंमाथि प्रिमियममा आईपीओ दियो भनेर आरोप पनि लाग्छ नि ? मैले कुनै पनि चिज दिँदिनँ । मैले दिने भनेको मेकानिजम हो । त्यो मेकानिजम ट्रान्सपरेन्ट हुनुपर्छ । प्राइसिङको स्ट्यान्डर्ड प्रोसेड्योर सार्वजनिक रूपमा देखिनुपर्छ । भ्यालुएसन प्रक्रिया कस्तो हुनुपर्छ, त्यो पनि पारदर्शी हुनुपर्छ । कुन रेटमा भ्यालुएसन गरियो, त्यो स्पष्ट हुनुपर्छ । संस्थागत लगानीकर्ताहरूलाई क्यूआईआई (क्वालिफाइड इन्स्टिच्युसनल इन्भेस्टर)का रूपमा योग्य बनाउँछौं । उनीहरूले प्राइसिङ गर्छन् । उनीहरूले यो कम्पनी कति मूल्यको हो भनेर मात्रै भन्दैनन्, त्यसका लागि प्रतिस्पर्धा पनि गर्छन् । उनीहरूले यति सेयर म नै किन्छु भनेर प्रतिबद्धता जनाउँछन् । उनीहरूले सार्वजनिक रूपमा हामीले यसरी किन्यौं, यसरी भ्यालुएसन गर्यौं भनेर भ्यालुएसनको मेथोडोलोजी पनि सार्वजनिक गर्नुपर्छ । उनीहरूले कुन मेथोडोलोजीमा प्राइसिङ गरे, त्यसको रिपोर्टिङ हामीलाई पनि पठाउनुपर्छ । यदि उनीहरूको मेथोडोलोजी ठीक छैन भने हामी यहाँबाट तिमीहरूको यो मेथोडोलोजी ठीक भएन, अर्को मेथोडोलोजी प्रयोग गर अथवा मेथोडोलोजी पर्याप्त भएन भन्न सक्छौं । यसरी रेगुलेटरले उनीहरूलाई नियमन गर्छ र उनीहरूबाट आवश्यक सूचना लिन्छ । यसैले प्रिमियममा कुनै सेयर बेच्नु अपराध होइन । कुनै सेयर डिस्काउन्टमै बेच्नु पनि अपराध होइन । हुनुपर्ने के हो भने, कम्पनीको योग्यताअनुसार भ्यालुएटरहरूले भ्यालुएसन गरेको हुनुपर्छ । भ्यालुएसन प्रक्रियामा धितोपत्र बोर्डलाई विवादमुक्त कसरी बनाउनुहुन्छ ? क्यापिटल मार्केटमा अन्तर्राष्ट्रिय रूपमा मानिने सिस्टम वा बुक बिल्डिङ सिस्टम, क्यूआईआईले किन्ने सिस्टम र फ्री प्राइसिङ सिस्टम हुँदैन भने एक सय रुपैयाँमै बिक्री गर भन्नुपर्यो ? त्यसो गर्दा सबै सेयर विवादमुक्त हुन्छन् । तर कम्पनीको योग्यताअनुसार भ्यालुएसन गर्दा विवाद हुने ? स्टक मार्केटमा अहिले कुन सेयरको मूल्य कति हुनुपर्छ भनेर धितोपत्र बोर्डले तोकेको छ र ? तोक्ने भनेको लगानीकर्ताले हो । उनीहरूले किनबेच गर्छन् र मूल्य पनि त्यसरी नै निर्धारण हुन्छ । जसरी सेकेन्डरी मार्केटमा ट्रान्सपरेन्ट रूपमा भइरहेको छ, त्यसैगरी प्राइमरी मार्केटमा पनि प्राइसिङ सिस्टम हुनुपर्छ । प्राइस डिस्कभरी मेकानिजम भनेको यही हो । धितोपत्र बोर्ड विवादमुक्त हुने भनेको फ्री प्राइसिङले हो । हामीले मूल्य तोक्न लाग्यौं भने विवादित हुने भयौं । धितोपत्र बोर्डमा सेयर निष्कासनका लागि थुप्रै कम्पनीहरू पाइपलाइनमा छन् । ती कम्पनीहरूलाई कहिले अनुमति दिनुहुन्छ ? त्यसका लागि एसओपी बनाउँदैछौं । एसओपी भनेको स्ट्यान्डर्ड अपरेटिङ प्रोसेड्योर फर आईपीओ हो । आउने कम्पनीहरूका लागि एसओपी पारित भइसकेपछि हामीले अधिकतम समय तोक्छौं । सेबोनका कर्मचारीले कुन समयभित्र के काम सक्नुपर्छ, कति काम सक्नुपर्छ, कस्ता फर्म्याट क्लियर गर्नुपर्छ र फाइल कसरी अगाडि बढाउनुपर्छ भन्ने कुरा तोकिन्छ । डिजिटल भए कसरी र नन-डिजिटल अवस्थामा कसरी काम गर्ने भन्ने पनि एसओपीमा हुन्छ । त्यसले बोर्डमा आएको फाइल दर्तामा कसरी बस्छ, असिस्टेन्ट डाइरेक्टरले के-के हेर्छ र कसरी अगाडि बढाउँछ भन्ने निर्धारण गर्छ । त्यसपछि अर्को कमिटी हुन्छ । त्यो कमिटीले कसरी हेर्ने, कुन-कुन दिनमा कति काम सक्ने र कतिऔं दिनमा बोर्डमा पुर्याउने भन्ने पनि तोकिएको हुन्छ । विगतमा खानी विभागबाट लाइसेन्स लिन, वनबाट स्वीकृति लिन जति गाह्रो हुन्थ्यो, त्योभन्दा पनि झन्झटिलो संस्थाका रूपमा धितोपत्र बोर्ड बनेको आरोप बजारमा छ । यसले विकासलाई सहयोग गरिरहेको छैन, लगानीकर्तालाई निरुत्साहित बनाइरहेको छ । नेपाल बीमा प्राधिकरण, नेपाल राष्ट्र बैंक जस्ता नियामकले अनुमति दिएपनि धितोपत्र बोर्डमा महिनौंसम्म, वर्षौंसम्म कुर्नुपरेको छ । बजारमा धितोपत्र बोर्डमाथि लागिरहेको यो आरोपलाई कसरी चिर्नुहुन्छ ? धितोपत्र बोर्डमा यतिका फाइल जाम हुनुपर्ने कारण म आएर भएको हो ? म त्यो जाम खुलाउँदैछु । तर, प्रक्रिया अनुसार खुलाउँदैछु । आर्थिक वर्ष सकिने बेलामा म धितोपत्र बोर्डमा आएको हुँ । म आएको मितिमै आर्थिक वर्ष सकिएको छ । हामीसँग नियम-कानुनहरू छन् । त्यसले अघिल्लो आर्थिक वर्षको अडिटेड सर्टिफिकेट माग्छ । सम्बन्धित कम्पनीको फाइनान्सियल, नेटवर्थलगायत सबै रिपोर्ट अध्ययन गर्नुपर्छ । अहिले सम्बन्धित कम्पनीहरूले ती अडिटेड रिपोर्ट ल्याइरहेका छन् । जस-जसले ल्याउँछन्, उहाँहरूको फाइल क्रमशः अगाडि बढ्दै जान्छ । धितोपत्र बोर्डले विश्लेषण गरेर स्वीकृति दिन्छ । यसमा कुनै रोकावट छैन । त्यहाँ कति नम्बरमा छ भन्ने कुरा म्याटर नै भएन । जसले सबै फाइनान्सियल रिपोर्ट तत्काल दिएको छ, उनीहरूको फाइल अगाडि बढाउँछौं । यो भनेको सुरुवाती चरणदेखि फाइल अगाडि बढाउने मात्र होइन । जस-जसले सेयर निष्कासनका लागि निवेदन दिनुभएको छ, उहाँहरू सबैको फाइल धितोपत्र बोर्डमा छ । धितोपत्र बोर्डमा निवेदन दिएका कुनै पनि कम्पनीको एक वर्षभित्रको फाइनान्सियल अवस्था के भयो, बढ्यो वा घट्यो, सञ्चालकहरू को आए, को हटे भन्ने कुरा अद्यावधिक गर्नुपर्यो नि । उनीहरूको विवरणपत्र पनि अद्यावधिक गर्नुपर्यो । कोही सञ्चालक बाहिरिएको हुन सक्छ, फाइनान्सियल अवस्थामा परिवर्तन भएको हुन सक्छ, इक्विटीमा परिवर्तन भएको हुन सक्छ । यी सबै विवरण दिएपछि मात्रै हामी स्वीकृति दिन्छौं । दुईवटा कुरा बजारमा सँगसँगै आइरहेको छ- एउटा, ओभर सप्लाइ भयो, धेरै स्टक बजारमा आए र त्यसले बजारलाई थिच्यो । त्यसकारण नियामकले यसलाई फिल्टर गर्नुपर्यो भन्ने छ। अर्को, यो खुला बजार हो । सबैले सेयर निष्कासन गर्न पाउनुपर्छ । यहाँ नियामकले विवेक प्रयोग गरेर कसले पाउने, कसले नपाउने भन्नु उपयुक्त होइन भन्ने सोचाइ छ । तपाईं कुन विचारमा जानुहुन्छ ? हामी क्यापिटल मार्केटको कुरा गर्दैछौं । मार्केटले निर्णय गर्नुपर्छ, ह्वाट सड बी द ब्यालेन्स । यदि बजारमा सप्लाइ बढी भएको लाग्छ भने सेयर नकिनिदिनुस् । हामी त योग्य कम्पनीलाई पठाउँछौं । तपाईं नकिन्नुस् न त । सेयर किनिएन भने मार्केटमा सब्सक्राइब नै भएन । कम्पनीले भन्छ, मेरो लागि बजार तयार भएको रहेनछ । तर बजारको नियमले के भन्छ भने, एभ्री एलिजिबल इन्भेस्टर ह्याज द राइट टु बाइ द सेयर, एभ्री एलिजिबल इन्भेस्टर ह्याज द राइट टु सेल देयर सेयर । इस्यु गर्ने उनीहरूको पनि त अधिकार हो नि, मार्केटमा एक्सेस हुने । हामी योग्य कम्पनीलाई रोक्न सक्छौं र ? हामी मेकानिजम दिन्छौं, इन्फ्रास्ट्रक्चर दिन्छौं, पोलिसी दिन्छौं । उनीहरूलाई तिमीहरू यसरी जाऊ, एकैचोटि त्यहाँ जाने होइन, पहिला यहाँ जाऊ, रुट यो हो, प्राइस डिस्कभर गर, रोड शो गर, बुक बिल्डिङ मेथड प्रयोग गर, आफ्ना रिस्क वा इन्डिकेटरहरू सबै सार्वजनिक गर, प्रोस्पेक्टससहित सबै सार्वजनिक गरेर मार्केटमा जाऊ भनेर भन्छौं । मर्चेन्ट बैंकरहरूले पनि हेर्छन् । भोलि किनिएन भने म किन्न तयार छु भनेर अन्डरराइट पनि गर्छन् । कतिपयले सेयर निष्कासन गर्न नपाउँदा पुँजी संकलन गर्न नपाएको गुनासो पनि गर्नुभएको छ । विशेषगरी जलविद्युत् क्षेत्रका लगानीकर्ताले यो आवाज उठाइरहनुभएको छ । अर्कोतर्फ, नियत के देखिन्छ भने पुँजी चाहिएको हो वा होइन । तर कम्पनीलाई सूचीकृत गरेर पाँच सय रुपैयाँ वा सोभन्दा बढी मूल्यमा बिक्री गर्छौं भन्ने सोचबाट मानिसहरू पुँजी बजारमा आउन खोजिरहेको देखिन्छ । यसलाई तपाईंले कसरी नियमन गर्नुहुन्छ ? मानिसका विचार विभिन्न हुनु समाज र राष्ट्रको स्वाभाविक प्रक्रिया हो । कोही कुनै सोचले आउन सक्छ, कोही अर्कै सोचका साथ आउन सक्छ । हामी बजारमा पुँजी प्रोडक्टिभ सेक्टरमा जाओस्, जुन कामका लागि पुँजी संकलन गर्दैछन्, त्यो काममै पुँजी प्रयोग होस् भन्ने चाहन्छौं । किनकि अल्टिमेट अब्जेक्टिभ अफ द सेक्युरिटिज बोर्ड अफ नेपाल इज टु प्रोटेक्ट द इन्ट्रेस्ट अफ द इन्भेस्टर्स । लगानीकर्ताको हित संरक्षण गर्नु हो । उनीहरूले जुन नियतका साथ पुँजी मागेका छन्, त्यही ठाउँमा प्रयोग भयो भने उनीहरूको हित संरक्षण हुन्छ। मिसयुटिलाइजेसन भयो भने, त्यो गलत ठाउँमा गयो भने त्यो पुँजीले उनीहरूको हित संरक्षण गर्दैन । त्यसैले हामी के गर्छौं भने आईपीओ अनुमति दिने मात्रै होइन । अहिले राम्रा देखिए, पछि नराम्रो गर्लान् भनेर पोस्ट-आईपीओ अडिट गर्ने नीति ल्याएका छौं । हामी सोहीबमोजिम गाइडलाइन पनि ल्याइरहेका छौं । अब आईपीओ दिएर मात्रै हुँदैन, पोस्ट-आईपीओमा पुँजी कहाँ जान्छ, त्यो पनि हेर्छौं । इन्टेन्सनली प्राइस मात्रै इन्फ्लेट गरेर जान खोज्नेहरू पनि हाम्रो नोटिसमा हुन्छन् । त्यसलाई कसरी व्यवस्थापन गर्ने, त्यसको मूल्यलाई सेकेन्डरी मार्केटमा ल्याउँदा समस्या नआओस् भनेर त्यसका लागि पनि हामी अन्य रेगुलेटरी मेकानिजम प्रयोग गर्दैछौं । त्यसकारण मार्केटमा ओभर सप्लाइ भएर हुन सक्ने अथवा डिमान्ड नै नभएर हुन सक्ने अवस्थालाई पनि हामी हेरेर सोहीअनुसार नीति ल्याउँछौं । निवर्तमान अध्यक्षले हाइड्रोपावर कम्पनीलाई आईपीओ निष्कासन गर्न नदिएका कारण उहाँमाथि ठूलो आरोप पनि लाग्यो । व्यवसायीहरूले संगठित रूपमा खुलेआम धितोपत्र बोर्डमाथि आक्षेप लगाउनुभयो । हामीले पुँजी संकलन गर्न पाएनौं, प्रोजेक्ट डेभलप गर्न पाएनौं, हाम्रो लागत बढिरहेको छ भन्नुहुन्छ । जुन कुरा सुन्दा भ्यालिड लाग्छ । यसलाई तपाईंले कसरी लिइरहनुभएको छ, विशेषगरी हाइड्रो लगानीकर्तालाई ? हामीलाई पनि भ्यालिड नै लाग्छ । किनभने पुँजीको योजना सबैको हुन्छ । एउटा इन्टरप्रेनरले आफ्नो इन्भेस्टमेन्ट गरिराख्नुभएको हुन्छ । उहाँहरूले पनि यो देशमा बिजुली बाल्न, अन्धकारबाट उज्यालोतर्फ लैजान ठूलो योगदान गर्नुभएको छ । उहाँहरूले इन्टरप्रेनरसिप लिनुभएको छ । उहाँहरूको पनि क्यापिटल प्लान हुन्छ, बैंकबाट ऋण लिनुभएको हुन्छ । योसँग देशको नीति पनि अहिले अलाइन भएको छ । त्यसमा अलग्गै बहस होला- सेयर बेचेर गर्ने हो कि अन्य किसिमका उपकरणबाट गर्नुपर्ने हो, त्यो अर्कै बहस होला । तर उहाँहरूको अहिलेको नीति भनेको बैंकबाट ऋण लिने र आईपीओ जारी गरेपछि बैंकको ऋणसँग अलाइन गर्दै डेट-इक्विटी मिक्स मिलाउने हो । यति लामो समयसम्म सेयर निष्कासन प्रक्रिया रोकिँदा उहाँहरू आक्रोशित हुनु र आफ्ना गुनासा पोख्नु स्वाभाविक हो । हामी निरन्तर अन्तरक्रिया गरिरहेका छौं, हाइड्रो र इप्पानका साथीहरूसँग । रोक्नुपर्ने कुनै जेन्युइन कारण होइन । तर हाम्रा रिक्वायरमेन्टहरू, जस्तै फाइनान्सियल, गभर्नेन्स र कानुनी कागजातका विषयमा उहाँहरूको इश्यु म्यानेजरसँग पनि कुराकानी भइरहेको छ । दे आर क्विक्ली डुइङ एभ्रीथिङ ह्वाटेभर दे क्यान डु । छोटो समयभित्र जति सकिन्छ, हामी यसलाई अघि बढाउँछौं । कसैलाई पनि रोक्दैनौं। योग्य जति छन्, उनीहरूलाई क्रमशः अध्ययन गर्दै स्वीकृति दिने हो । आर्थिक वर्षको अन्त्यमा भएको हुँदा फाइनान्सियललगायतका विषय नयाँ किसिमले हेर्नुपर्ने हुन्छ । त्यही कारणले मात्रै रोकिएको हो । धितोपत्र बोर्डले रेगुलेट गर्ने कम्पनीहरूलाई दुई किसिमबाट वर्गीकरण गर्न सकिन्छ । एउटा, अरू पनि रेगुलेटर भएका संस्थाहरू, जस्तै बैंक तथा बीमा कम्पनीहरू, जुन पहिलेदेखि नै अर्को रेगुलेटरबाट राम्रोसँग नियमन भएका छन् । अर्को, कुनै खास रेगुलेटर नभएका सिमेन्ट, होटललगायतका क्षेत्र, जुन वित्तीय रूपमा त्यति व्यवस्थित रूपमा नियमन भएका देखिँदैनन् । अब रेगुलेटेड र अनरेगुलेटेड संस्थालाई व्यवहार गर्ने सन्दर्भमा तपाईंहरूको नीति के हुन्छ ? हामी नीति बनाउँदैछौं । जलविद्युतका लागि बनाइसकेका छौं । जलविद्युत् रेगुलेटेड भए पनि पूर्ण रूपमा सेबोनमा आउनुपर्नेहरूका लागि हामीले निर्देशिका बनाइसकेका छौं । होटल र उत्पादन कम्पनीहरूका लागि पनि बनाइसकेका छौं । भोलिका दिनमा कुनै अस्पताल नै आउन सक्छन् । उनीहरूका लागि कडा रेगुलेसन हामीले तयार गरिसकेका छौं । एग्रो लगायत विभिन्न क्षेत्रका लागि विभिन्न किसिमका नीतिहरू बनाउँदैछौं । दसैंअघिसम्म प्रायः सबै क्षेत्रका निर्देशिका पूर्ण हुन्छन् । त्यसपछि जुन क्षेत्रबाट आवेदन आउँछ, त्यही क्षेत्रको निर्देशिका हेरेर अनुमति दिइन्छ । एउटा हाइड्रोपावर कम्पनी हेर्नुपर्यो भने खोलामा गएर उहाँहरूले बनाएको संरचना, पानीको ट्यांकीलगायत सबै हेर्नुपर्ने हुन्छ । त्यसका गुणस्तरका मापदण्ड फरक हुन्छन् । एउटा सिमेन्ट उद्योगलाई भने फरक किसिमले हेर्नुपर्छ । त्यसैले फरक-फरक किसिमका मापदण्ड बनाएका छौं । मर्चेन्ट बैंकहरूले प्रमाणीकरण गरेर बोर्डमा ल्याउनुहुन्छ । जो ती मापदण्डअनुसार योग्य छन्, उनीहरूले सहज रूपमा अनुमति लिनुहुन्छ । धितोपत्र बोर्डका प्रायः अध्यक्षसँग अन्तरक्रिया गरेका छौं । अधिकांशले यसको नीति रहेनछ, त्यसको नीति रहेनछ, यसको नियमावली ल्याउँदैछु, नीति ल्याउँदैछु भन्ने कुरा दोहोर्याइरहनुभएको छ । धितोपत्र बोर्डले संस्थागत स्वरूप कहिले लिन्छ ? अविच्छिन्न रूपमा हार्मोनाइजेसन कहिले हुन्छ ? धितोपत्र बोर्डको इतिहास पनि धेरै छोटो छ । २०१३ सालमा आएको नेपाल राष्ट्र बैंक र २०५० सालमा आएको धितोपत्र बोर्डलाई तुलना गर्नु न्यायोचित हुँदैन । ७० वर्षको इतिहास बोकेको राष्ट्र बैंक र ३० वर्षको भर्खरको संस्थालाई तुलना गर्नु उपयुक्त हुँदैन । सुरुवातदेखि यहाँसम्म आइपुग्दा केही प्रणाली बनेका छन् । यहाँसम्म आइपुग्न योगदान दिनेहरूलाई श्रेय दिने कि नदिने ? जस-जसले आएर योगदान दिनुभयो, उहाँहरूको भूमिका महत्त्वपूर्ण छ । म एमबीए गर्दै थिएँ । त्यतिबेला क्यापिटल मार्केटमै एमबीएको थेसिस लेख्दै थिएँ । बागदरबारमा अर्थ मन्त्रालयको एउटा कोठामा धितोपत्र बोर्ड थियो । त्यहाँ गएर मैले डकुमेन्टहरू लिने गर्थें । त्यहाँ दुई-चार जना कर्मचारी हुनुहुन्थ्यो । डम्बर ढुंगेलज्यूको अध्यक्षतामा बनेको भर्खरको संस्था थियो । सेयर बजारसँग सम्बन्धित विषयमा पीएचडी गरेर बोर्डसम्म आइपुग्दा अहिले धेरै फरक पूर्वाधार देखिन्छ । आज केन्द्रीय बैंकले पनि नयाँ नीति ल्याइरहेको छ । ऊ पनि निरन्तर परिवर्तन भइरहेको छ । यति धेरै डिजिटाइजेसन भइरहँदा खोइ, तपाईंहरूले डिजिटल करेन्सी ल्याउनुभएन ? भनेर राष्ट्र बैंकलाई पनि प्रश्न गरिन्छ । बोर्डको काम भनेको नीति, गाइडलाइन र पूर्वाधार निर्माण नै हो । हामी बजारमा गएर आफैंले ट्रेड गर्ने होइनौं । मेकानिजम दिने हो र सकेसम्म त्यही मेकानिजमलाई प्रभावकारी बनाउँदै जाने हो । अस्पताल र शिक्षा क्षेत्रका कम्पनीहरू पनि सेयर निष्कासनका लागि आउन सक्छन् । जुन सरकारको आधारभूत जिम्मेवारीभित्र पर्ने विषय हो । तिनीहरूलाई लाग्ने नीति र अन्य व्यावसायिक गतिविधिमा लाग्ने कम्पनीलाई लाग्ने नीति एउटै हुन्छ कि फरक हुन्छ ? यदि सरकारले शिक्षा र स्वास्थ्य क्षेत्रलाई सार्वजनिक रूपमा आउन दिनु हुँदैन भनेर नीति बनायो भने त्यो छुट्टै विषय हो । अहिले त सरकारले केही हदसम्म निजी क्षेत्रलाई अनुमति दिएको छ । त्यसैका आधारमा उहाँहरू आउन खोज्नुभएको हुन सक्छ । तर हामीले बनाएको मापदण्ड निकै कडा छ । यदि अस्पताल नै छ भने त्यहाँका डाक्टर, सेवा अवधि, औषधि व्यवस्थापनलगायतका विषयलाई विस्तृत रूपमा समेटेका छौं । सकेसम्म सार्वजनिक रूपमा नआऊन् भन्ने होइन, तर सार्वजनिक कम्पनीका रूपमा आउँदा मापदण्ड निकै कडा हुन्छ । सार्वजनिक कम्पनी भइसकेपछि तिनीहरूको अस्तित्व निरन्तर रहोस्, व्यवसाय निरन्तर चलिरहोस् र आवश्यक जनशक्ति कायम रहोस् भन्ने हाम्रो सोच हो । यदि आईपीओ जारी गरेपछि भोलि अस्पताल नै बन्द हुने अवस्था आयो भने त्यसले सर्वसाधारण लगानीकर्तालाई ठूलो नोक्सान पुर्याउँछ । त्यसैले यस्ता संस्थाका लागि अलि बढी कडा मापदण्ड अपनाइन्छ । साथै, सरकारले नै शिक्षा र स्वास्थ्य क्षेत्रलाई आफ्नै जिम्मेवारीभित्र राख्ने नीति लियो भने त ती क्षेत्र बजारमा आउने प्रश्न नै रहँदैन । सेयर बजारमा प्रमोटर र पब्लिकको विभेदपूर्ण मूल्य छ । यसमा समानताको अपेक्षा बजारले गरिरहेको छ । धेरैले अन्तर्राष्ट्रिय बजारसँग तुलना गरेर पनि प्रमोटर सेयरप्रति विभेदकारी नीति अपनाइएको भन्दै यसलाई खारेज गर्नुपर्ने माग गरेका छन् । यस किसिमको नीति कहिलेसम्म रहन्छ ? यसमा हामी समीक्षा गर्दैछौं । अलटमेन्ट अफ द सेयर, कसको कति कोटा हुने, प्रमोटर र पब्लिकको विषयमा समीक्षा गरिरहेका छौं । हामीले पढाउँदा र पढ्दा अन्य देशमा प्रमोटर र पब्लिक सेयर भनेर फरक-फरक श्रेणी पनि हुँदैन । सबै एउटै किसिमका सेयर हुन्छन् । तर नेपालमा यो अलि फरक किसिमले आयो, विशेषगरी बैंक तथा वित्तीय संस्थामा। त्यसको त्यतिबेलाको आफ्नै तर्क थियो । अहिले समय परिवर्तन भएको छ । हामी त्यसलाई समीक्षा गर्छौं र प्रणालीलाई अन्तर्राष्ट्रिय रूपमा कसरी अनुकूल बनाउने भन्ने विषयमा काम गर्छौं । विदेशमा पढ्ने मानिसले सेयरहोल्डर भनेको के हो र यहाँ पढ्ने मानिसले बैंकको सेयरहोल्डर अथवा कम्पनीको सेयरहोल्डर भनेको के हो, त्यसका सञ्चालक कस्ता हुन्छन्, यी सबै विषयलाई अन्य देशमा जसरी बुझिन्छ, नेपालमा पनि त्यसरी नै बुझ्ने वातावरण बनाउने प्रयास गर्छौं । बिस्तारै नीतिमार्फत त्यसलाई अन्तर्राष्ट्रिय अभ्याससँग अनुकूल बनाउँदै लैजान्छौं । बाहिरका मानिसहरूले पनि नेपालमा यस्तो व्यवस्था रहेछ भनेर नसोचून् । हाम्रो व्यवस्थाको पनि औचित्य पुष्टि होस् । साथै, विगतका केही अनुभवका आधारमा किन यस्तो व्यवस्था गरिएको हो भन्ने विषयलाई पनि समेटेर अघि बढ्छौं । त्यसैले अहिलेको मोडललाई पूर्ण रूपमा हटाइहाल्ने दृष्टिकोणले मात्र पनि कहिलेकाहीँ काम नगर्न सक्छ । कम्पनीले पनि बुझ्नुपर्छ कि प्रमोटरहरू कति समयसम्म रहनुपर्ने हो । मेरो सबै सेयरहोल्डर पूर्ण रूपमा पब्लिक भए पनि केही फरक पर्दैन भन्ने होइन । कम्पनीलाई पनि केही हदसम्म उत्तरदायी बनाउने किसिमले हामी अघि बढ्ने हो । जस्तो बैंकको उदाहरण लिऔं । आज बैंक खोल्ने र भोलि सबै प्रमोटर बाहिरिने अनि पब्लिकले मात्रै जिम्मेवारी वहन गर्ने अवस्था आयो भने त्यो बैंक टिक्न सक्छ कि सक्दैन ? बैंकले पनि कम्तीमा आफ्नो प्रमोटर तहको स्थायित्व सुनिश्चित गर्न सक्नुपर्छ । तपाईंले प्रधानमन्त्री बालेन्द्र शाह (बालेन)लाई भेट्नुभएको छ । प्रधानमन्त्रीले पनि पुँजी बजारसँग सम्बन्धित व्यक्तिलाई भेटिरहनुभएको छ । प्रधानमन्त्रीज्यूको धारणा के हो ? उदारीकृत ढंगले लैजाने सोच छ कि नियन्त्रित ढंगले ? व्यक्तिगत रूपमा प्रधानमन्त्रीज्यूसँग यस विषयमा मेरो कहिल्यै भेट भएको छैन । एउटा समूहगत भेट भएको हो । प्रधानमन्त्रीज्यूले सबै सरोकारवालाका कुरा सुन्नुभयो, जसमा सेबोन पनि समावेश थियो । हामीले गरिरहेका कामबारे जानकारी गराएका थियौं । प्रधानमन्त्रीज्यूले प्रणालीमा आधारित भएर जाने विषयलाई समर्थन गर्नुभएको थियो । हरेक काम प्रणालीअनुसार हुनुपर्छ भन्ने विषयमा उहाँको समर्थन थियो । भेटघाटबाट एउटा सन्देश के देखिन्छ भने बजार राम्रो होस्, वृद्धि होस्, यसको विकास होस् र यसले नयाँ उचाइ हासिल गरोस् भन्ने विषयमा प्रधानमन्त्रीज्यू पनि सकारात्मक हुनुहुन्छ । १० कित्ते सेयर नीतिलाई निरन्तर रहन्छ कि हट्छ ? बजारले काम गर्ने भनेको एउटै नीतिअनुसार हो । त्यो समाजवादी हुँदैन। बजारमुखी नीति भनेको तपाईं लगानीकर्ता हो, तपाईंले जोखिम लिने हो । तर कति किन्ने भन्ने स्वतन्त्रता लगानीकर्तालाई दिने हो । अनि निष्कासन गर्नेले पनि म कस्तो वर्गलाई निष्कासन गर्छु, कसरी जान्छु भन्ने स्वतन्त्रता पाउँछ। यो एक किसिमको स्वतन्त्र बजार पनि हो । स्वतन्त्रताको दुरुपयोग नहोस् भनेर मात्रै त नियामक हुन्छ । त्यसैले मिनिमम ओभरसाइट, म्याक्सिमम फ्रिडम भन्ने अवधारणा पनि छ । १० कित्ते नीति भनेको समाजवादको उदाहरण हो । हामी प्रभावित जनसंख्यालाई दिन्छौं, फलानो वर्गलाई दिन्छौं । त्यसमा लैङ्गिक वर्गीकरण पनि गर्न सक्छौं । यस्ता धेरै विषय छन्, जुन समाजवादी चरित्रका हुन् । हाम्रो संविधानले पनि समाजवादउन्मुख व्यवस्था भनेको छ। त्यसकारण मैले संविधानलाई अस्वीकार गर्न सक्दिनँ । यी विषय स्वतः सुधार हुँदै जान्छन्, जब बजार विस्तार हुन्छ, कम्पनीहरू आउँछन्, हाम्रा मेकानिजमले काम गर्न थाल्छन् । इन्स्ट्रुमेन्टहरूले काम गर्न थाल्छन् । त्यसपछि दिस इज द मार्केट अफ द सप्लायर एन्ड डिमान्डर अर्थात् यो आपूर्तिकर्ता र मागकर्ताको बजार हो । पुँजी किन्ने र पुँजी बेच्नेको बजार हो यो । विभिन्न वर्गका, विभिन्न जोखिम वहन क्षमता भएका मानिसका लागि विभिन्न इन्स्ट्रुमेन्ट ल्याउने र त्यसअनुसार किनबेच हुने बजार हो । यसैका लागि हामी सुपरभाइज र रेगुलेट गर्ने संस्था हौं । पछिल्लो समय सेयरको कारोबार पनि घटिरहेको छ, मूल्य पनि घटिरहेको छ । नयाँ सरकार आयो, नयाँ अर्थमन्त्री आउनुभयो, सेबोनको नयाँ अध्यक्ष आउनुभयो । तर, सुधारको कुनै सङ्केत देखिएको छैन । बजारले विश्वास लिन सकेको देखिँदैन । तपाईंलाई लाग्ला, मप्रति विश्वास छ, तर बजारले विश्वास गरेको देखिँदैन । कसरी सुधार गर्नुहुन्छ ? यदि त्यो इन्डेक्समा मेरो सेयरको मूल्य गणना गर्ने हो भने पक्कै पनि तपाईंको कुरा ठीक हो । यदि त्यो नै इन्डिकेटर हो भने । नेपालको बजार सधैं बढिरहनुपर्ने, एकतर्फी रूपमा बढ्नुपर्ने इन्डेक्सलाई यदि सेबोनको अध्यक्ष, प्रधानमन्त्री वा अर्थमन्त्रीको सफलताको सूचक मान्ने हो भने हिजो बढेको बजार आज कहाँ पुग्यो त ? जुन सरकारको पालामा बजार धेरै बढेको थियो, त्यही समयमा अहिले तपाईंले उठाउनुभएका स्क्यान्डलका विषयहरू पनि त भएका होलान् नि । त्यसैले यसलाई इन्डिकेटर बनाउनु हुँदैन भन्ने मेरो मान्यता हो । हामीले इन्डिकेटर केलाई बनाउनुपर्छ भने बजार अर्गानिक रूपमा र व्यवस्थित रूपमा अघि बढिरहेको छ कि छैन, यस्ता गतिविधि रोकिएका छन् कि छैनन्, त्यसमाथि हामीले कति काम गर्न सकेका छौं, हाम्रो सुपरभाइजरी क्षमता कति बढेको छ भन्ने कुरालाई हेर्नुपर्छ । यदि बजारमा तपाईंले भनेजस्तै इनसाइड इन्फर्मेसनका आधारमा वा अन्य किसिमका विकृति तथा म्यानिपुलेसनका कारण अरूलाई शोषण गर्ने गतिविधि रोक्न तपाईं सफल हुनुभयो भने त्यसलाई इन्डिकेटर बनाउनुस् । यदि सधैं बढिरहनुपर्ने बजारलाई मात्र इन्डिकेटर बनाउने हो भने अहिले म पनि असफल भएँ, हाम्रो सरकार पनि असफल भयो । तपाईंको कार्यकालमा इन्साइडर ट्रेडिङ हुँदैन ? यो संगठित रूपमा हुने व्यापार पनि हुँदैन । ठूला-ठूला फ्रडका विषय पनि आउँदैनन् । सकेसम्म त्यस्तो नहोस् भन्ने प्रयास हुन्छ। विकसित बजारमा पनि अहिलेसम्म कारबाही भएका उदाहरण छन् । मुख्य कुरा कारबाही हुनुपर्छ भन्ने हो । कसैको गलत नियत हुन सक्छ। हामी त्यस्तो नहोस् भनेर प्रणाली विकास गर्छौं ।

अर्थसचिव उपाध्यायमाथि छानबिन गर्न तीन निकायमा उजुरी
काठमाडौं । अर्थ मन्त्रालयका सचिव धनश्याम उपाध्यायमाथि विवादास्पद गतिविधिमा संलग्न रहेको आरोप लगाउँदै अनुसन्धान तथा छानबिन गर्न माग गरिएको छ । मन्त्रिपरिषद् तथा प्रधानमन्त्रीको कार्यालयमा दर्ता गरिएको निवेदनमार्फत उपाध्यायमाथि अनुसन्धान अघि बढाउन माग गरिएको हो । निवेदनमा केन्द्रीय अनुसन्धान ब्यूरो (सीआईबी), सम्पत्ति शुद्धीकरण अनुसन्धान विभाग र अख्तियार दुरुपयोग अनुसन्धान आयोगलाई अनुसन्धान गर्न आग्रह गरिएको हो । निवेदनमा उपाध्याय विभिन्न विवादमा मुछिएको दाबी गरिएको छ । उनको आर्थिक कारोबार, सेयर स्वामित्व तथा बिचौलियासँगको सम्बन्धबारे अनुसन्धान गर्न माग गरिएको छ । उपाध्यायलाई अर्थ सचिवका रूपमा सरुवा गराउन बिचौलिया दीपक भट्टको भूमिका रहेको आरोपसमेत निवेदनमा लगाइएको छ । भट्टको नेतृत्वमा स्थापना गरिएको भनिएको नेपाल माइक्रो इन्स्योरेन्स कम्पनी लिमिटेडमा उपाध्यायको परिवारको सेयर स्वामित्व रहेको दाबी निवेदकले गरेका छन् । कम्पनी रजिष्ट्रार कार्यालयको विवरणलाई आधार बनाउँदै निवेदनमा उपाध्यायकी श्रीमती भावना उपाध्यायको नाममा उक्त कम्पनीको १० हजार कित्ता सेयर रहेको उल्लेख गरिएको छ । सार्वजनिक पदमा रहेका व्यक्तिको परिवारका सदस्यको नाममा रहेको सेयर स्वामित्व, त्यससँग सम्बन्धित आर्थिक कारोबार तथा निर्णय प्रक्रियाबीच स्वार्थको द्वन्द्व वा अनुचित प्रभाव भए–नभएको विषयमा छानबिन गर्न निवेदनमा माग गरिएको छ । त्यस्तै, उपाध्याय र बिचौलियाबीचको सम्बन्ध तथा उक्त सम्बन्धले सरकारी जिम्मेवारी र निर्णय प्रक्रियामा प्रभाव पारेको भए त्यसबारे समेत अनुसन्धान गर्न सम्बन्धित निकायसँग आग्रह गरिएको छ ।
रास्वपा संसदीय दलको बैठक सुरु
काठमाडौं । सरकार र राष्ट्रिय स्वतन्त्र पार्टी (रास्वपा)का सांसदबीच पछिल्लो समय बढ्दै गएको असमझदारी मिलाउन पार्टी सभापति रवि लामिछानेले बोलाएको संसदीय दलको बैठक सुरु भएको छ । बनस्थलीस्थित रास्वपा केन्द्रीय कार्यालयमो बैठक सुरु भएको एक सांसदले जानकारी दिए । बैठकमा सरकार सञ्चालन, संसदमा सांसदहरूको प्रस्तुतिसहित पछिल्ला गतिविधिको समीक्षा गरिने भएको छ । बैठकमा मन्त्री र सांसदबीच देखिएको असमझदारी अन्त्य गर्दै पार्टीको अनुशासन, मर्यादा र संसदीय आचरण पालना गर्न निर्देशन दिने तयारी रहेको ती सांसदले जानकारी दिए । पार्टीकै सरकारका मन्त्रीहरूले संसदमा दिएको जवाफप्रति केही सांसदले असन्तुष्टि जनाउने, सार्वजनिक रूपमा टिप्पणी गर्ने तथा संसद् बैठकमै असन्तुष्टि प्रकट गर्ने क्रम बढेपछि रास्वपा नेतृत्वले यस विषयलाई गम्भीरतापूर्वक लिन थालेको हो । प्रतिनिधिसभाको मंगलबारको बैठकमा पनि यस्तै घटना देखिएको थियो । परराष्ट्रमन्त्री शिशिर खनालले सांसदहरूका प्रश्नको जवाफ दिइरहेका बेला रास्वपा सांसद आशिका तामाङ असन्तुष्टि जनाउँदै बैठक कक्षबाट बाहिरिएकी थिइन् । उनको उक्त व्यवहारलाई संसदीय मर्यादासँग जोडेर चर्चासमेत भएको छ । पछिल्लो समय केही सांसदले संसदमा प्रयोग गर्ने भाषा, अभिव्यक्ति र प्रस्तुतिको शैलीप्रति समेत पार्टी नेतृत्व असन्तुष्ट रहेको बताइएको छ । सरकारमा सहभागी मन्त्री र संसदमा रहेका सांसदबीच समन्वय कमजोर हुँदा त्यसको प्रभाव पार्टीको समग्र छविमा पर्न सक्ने भन्दै नेतृत्वले बैठकमार्फत आन्तरिक विवाद व्यवस्थापन गर्न खोजेको बैठकमा उपस्थित एक पूर्व पदाधिकारीले जानकारी दिए । बैठकमा सरकार र पार्टीबीचको समन्वय, मन्त्री सांसद सम्बन्ध तथा संसदमा पार्टीका सांसदको भूमिकाबारे पनि छलफल हुने ती पूर्वपदाधिकारीले बताए । नेतृत्वले सरकारका निर्णय र मन्त्रीहरूको कामकारबाहीबारे असन्तुष्टि भए पार्टीको आन्तरिक संयन्त्रमार्फत राख्न र सार्वजनिक रूपमा विवाद बढाउने गतिविधि नगर्न सांसदहरूलाई निर्देशन दिने तयारी गरेको छ ।

व्यवसायीले व्यवसायीमाथि घात गरेपछि...
काठमाडौं । निर्माण सामग्रीको कारोबारबाट सुरु भएको एउटा पुरानो व्यावसायिक लेनदेन अहिले बैंकिङ कसुरको मुद्दामा पुगेको छ । काठमाडौं जिल्ला अदालतमा दायर अभियोगपत्रअनुसार गोदावरी नगरपालिका–५ का ५७ वर्षीय देव रमण डंगोलविरुद्ध ६२ लाख ३८ हजार ८९५ रुपैयाँको चेक अनादरसम्बन्धी कसुरमा अभियोग लगाइएको छ । अभियोगपत्रमा उल्लेख भएअनुसार जाहेरवाला दिपेन्द्र श्रेष्ठ र डंगोलबीच निर्माण सामग्री, विशेषगरी इँटाको कारोबार हुँदै आएको थियो । यही कारोबारका क्रममा २०७५ सालमा इँटा उपलब्ध गराउने सहमति भएको र त्यसका लागि श्रेष्ठले अग्रिम रकम भुक्तानी गरेको दाबी गरिएको छ । पछि सहमतिअनुसार इँटा उपलब्ध नभएपछि बाँकी हिसाब मिलाउने क्रममा विवाद बढेको अभियोगपत्रमा उल्लेख छ । अभियोगपत्रमा श्रेष्ठको जाहेरी उद्धृत गर्दै डंगोलसँगको कारोबारका क्रममा २०७५ सालमा निर्माण सामग्रीअन्तर्गत इँटा उपलब्ध गराउने सहमति भएको उल्लेख छ । सोहीअनुसार अग्रिम रकम लिए पनि सम्झौताअनुसार इँटा उपलब्ध नगराएको र हिसाब मिलाउन बाँकी रहेको रकम माग गर्दा डंगोलले बैंकबाट भुक्तानी लिन सकिने भन्दै चेक दिएको जाहेरीमा उल्लेख छ । त्यसक्रममा विश्व सप्लायर्सको गरिमा विकास बैंक, गट्ठाघर शाखामा रहेको खाताबाट श्रेष्ठको नाममा ६२ लाख ३८ हजार ८९५ रुपैयाँको चेक जारी भएको उल्लेख छ । तर, २०२५ डिसेम्बर २९ मा उक्त चेक हिमालयन बैंकको स्वयम्भू शाखामा पेस गर्दा खातामा चेकले धान्ने पर्याप्त रकम नभएको भन्दै चेक भुक्तानी हुन सकेन । बैंकले ‘इन्सफिसियन्ट फन्ड’ लगायतका कारण देखाउँदै चेक फिर्ता गरेको अभियोगपत्रमा उल्लेख छ । ‘हस्ताक्षर मेरो हो, रकम फरक छ’ मुद्दामा डंगोलले चेकमा रहेको हस्ताक्षर आफ्नो भएको स्वीकार गरेका छन् । तर चेकमा उल्लेख गरिएको रकम र विवरण आफूले नभरेको उनको बयान छ । उनका अनुसार श्रेष्ठसँग इँटाको कारोबार भएको थियो र त्यस क्रममा श्रेष्ठले पटक–पटक गरी ६५ लाख ५० हजार रुपैयाँ भुक्तानी गरेका थिए । डंगोलको बयानअनुसार १० लाख इँटा प्रतिगोटा १० रुपैयाँका दरले दिने सहमति भएको थियो । तर, श्रेष्ठले सहमतिअनुसार ५ लाख १८ हजार थान मात्रै इँटा उठाएको उनको दाबी छ । बाँकी रकमको हिसाब मिलाउने क्रममा आफ्नो खाताबाट रकम लिन सकिने भन्दै आफूले हस्ताक्षर गरेको चेक दिएको उनले बताएका छन् । उनले आफूले श्रेष्ठलाई पटक–पटक गरी थप ८ लाख रुपैयाँ नगदसमेत दिएको र इँटा तथा नगद गरी कुल ५९ लाख ८० हजार रुपैयाँ बराबरको भुक्तानी गरिसकेको दाबी गरेका छन् । आफ्नो हिसाबमा अब करिब ५ लाख ७० हजार रुपैयाँ मात्र दिन बाँकी रहेको उनको बयान छ । डंगोलले आफूले हस्ताक्षर गरेको खाली चेकमा श्रेष्ठले ६२ लाख ३८ हजार ८९५ रुपैयाँ भरेर चेक बाउन्स गराएको र त्यसपछि आफूविरुद्ध मुद्दा दायर भएको कुरा पछि मात्र थाहा पाएको दाबी गरेका छन् । बैंकको कागजले के देखाउँछ ? मुद्दाको अनुसन्धानका क्रममा गरिमा विकास बैंकबाट प्राप्त पत्र तथा बैंक स्टेटमेन्टसमेत संलग्न गरिएको छ । बैंकको पत्रअनुसार विश्व सप्लायर्सको नाममा रहेको सम्बन्धित खाता डंगोलको एकल हस्ताक्षरबाट सञ्चालन हुँदै आएको थियो । उक्त खाताबाट श्रेष्ठको नाममा ६२ लाख ३८ हजार ८९५ रुपैयाँ भुक्तानी हुने गरी चेक काटिएको बैंकको विवरणमा उल्लेख छ । अभियोगपत्रमा अनुसन्धानबाट प्राप्त जाहेरी, डंगोलको बयान, बैंक स्टेटमेन्ट, बैंकको पत्र तथा चेक बाउन्स रिपोर्टलगायतका कागजातका आधारमा बैंकिङ कसुरसम्बन्धी अपराध स्थापित भएको दाबी गरिएको छ । सरकारी वकिलको अभियोग दाबीमा डंगोलले आफ्नो खातामा पर्याप्त रकम नभएको जानकारी हुँदाहुँदै चेक जारी गरेको देखिएको उल्लेख छ । डंगोलले चेकमा हस्ताक्षर गरेको स्वीकार गर्नुका साथै चेक स्वेच्छाले दिएको बताएका कारण बैंकिङ कसुरसम्बन्धी कसुर पुष्टि हुने अभियोगपत्रमा जिकिर गरिएको छ । ६२ लाखको बिगो र कैदको माग सरकारी वकिलको कार्यालयले डंगोलविरुद्ध ६२ लाख ३८ हजार ८९५ रुपैयाँ बिगो कायम गर्न माग गरेको छ । उक्त रकम जाहेरवालालाई भराउनुका साथै चेक काटेको मितिदेखि कानुनबमोजिमको ब्याज र बिगोको ५ प्रतिशत जरिवानासमेत असुल गर्न अभियोगपत्रमा माग गरिएको छ । साथै सम्बन्धित कानुनअनुसार कैद सजायको मागदाबीसमेत गरिएको छ । अभियोगपत्रमा उद्धृत बैंकिङ कसुर तथा सजाय ऐनअनुसार खातामा पर्याप्त रकम नभएको अवस्थामा चेक जारी गर्न नहुने व्यवस्था छ । चेक भुक्तानी हुन नसकेमा बैंकले खातावालालाई रकम जम्मा गर्न निश्चित समय दिनुपर्ने र त्यसपछि पनि रकम उपलब्ध नभए चेक अनादर भएको प्रमाणित गर्ने व्यवस्था उल्लेख छ । कानुनी व्यवस्थाअनुसार चेक अनादर प्रमाणित भएमा बिगो रकमसँगै कानुनबमोजिमको ब्याज र बिगोको ५ प्रतिशत जरिवाना लाग्न सक्ने तथा बिगोको आकारअनुसार कैद सजायको व्यवस्था रहेको अभियोगपत्रमा उल्लेख छ। ५० लाख रुपैयाँभन्दा बढी १ करोड रुपैयाँसम्म बिगो भए तीन महिनादेखि एक वर्षसम्म कैद हुन सक्ने व्यवस्था उद्धृत गरिएको छ। मुद्दाको केन्द्रमा दुई फरक हिसाब यो प्रकरणको रोचक पक्ष भनेको एउटै कारोबारको रकमबारे जाहेरवाला र प्रतिवादीको दाबीमा देखिएको ठूलो अन्तर हो। जाहेरवालाले ६२ लाख ३८ हजार ८९५ रुपैयाँ लिन बाँकी रहेको भन्दै चेक प्रस्तुत गरेका छन् भने डंगोलले आफूले इँटा र नगद गरी ५९ लाख ८० हजार रुपैयाँ बराबरको रकम दिइसकेको र करिब ५ लाख ७० हजार रुपैयाँ मात्र बाँकी रहेको दाबी गरेका छन्। त्यसैले मुद्दाको कानुनी प्रश्न चेक अनादरमा मात्र सीमित नरही पक्षहरूबीच भएको मूल व्यावसायिक कारोबार, भुक्तानीको वास्तविक अवस्था र चेकमा उल्लेख भएको रकमको आधारसम्म जोडिएको देखिन्छ । हाल सरकारी वकिलको कार्यालयले अनुसन्धानबाट प्राप्त कागजातका आधारमा डंगोलविरुद्ध अभियोग दायर गरेको हो। अभियोगपत्रमा काठमाडौं जिल्ला अदालतसमक्ष मुद्दाको कारबाही अघि बढाउन अनुरोध गरिएको छ।
